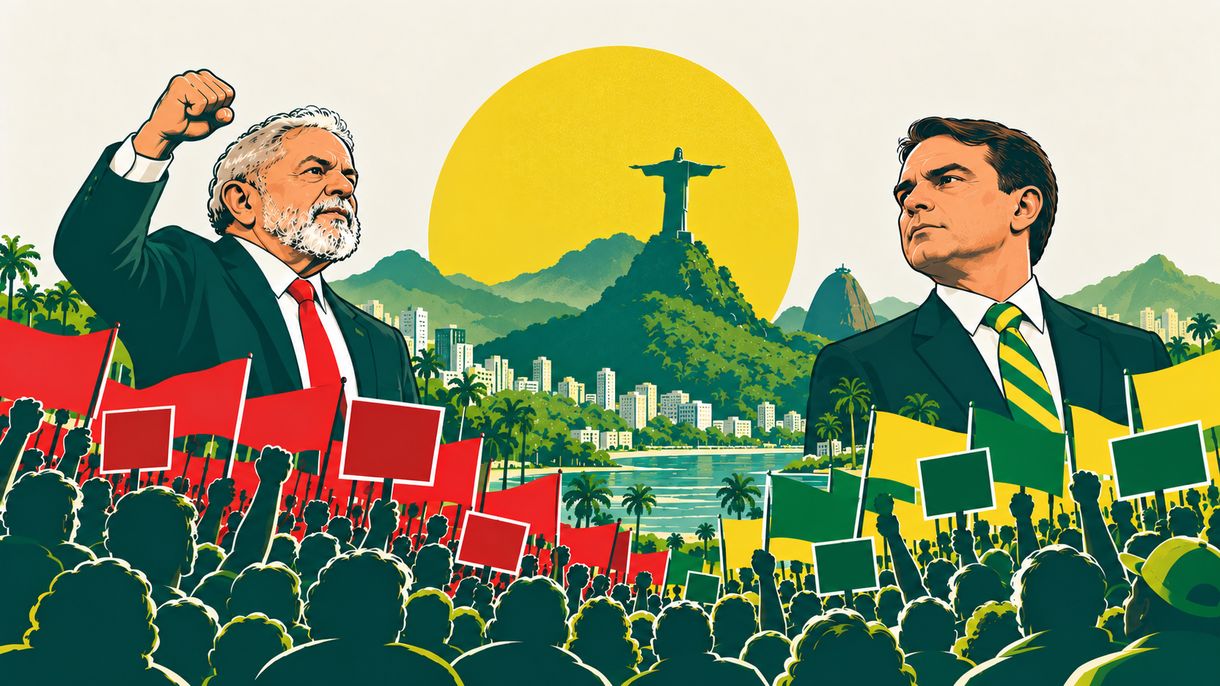
Brazília jelenlegi elnöke, a baloldali Luiz Inácio Lula da Silva negyedik ciklusára készül, míg fő kihívója a jobboldal széléről Flávio Bolsonaro szenátor, a korábbi elnök – a börtönre ítélt, jelenleg házi őrizetben tartott – Jair Bolsonaro fia.
Bár az előzetes közvélemény-kutatások Lula előnyét mérték az első fordulóra, a választások közeledtével az előny egyre fogyatkozott, szeptember végén pedig már Bolsonaro tűnt esélyesebbnek. A választók spontán szavazati szándékait vizsgáló felmérésekből és a két jelölt választók körében mért elutasítottságából is arra lehetett következtetni, hogy mindketten szilárd támogatói bázissal bírnak.
Az október elején tartott első fordulóban végül némi meglepetésre Flávio Bolsonaro a vártnál erősebben szerepelt: a szavazatok 47%-át szerezte meg, míg Lula elnök a voksok 46%-át kapta. Mivel egyikük sem volt képes az első fordulóban 50% feletti eredményt elérni, a végső eredmény csak az október 25-i második forduló után derül majd ki.
Brazíliában 1989 óta tartanak közvetlen elnökválasztást, ez az ország a katonai diktatúrából a demokratikus rendszerbe való visszatérésének egyik fontosabb intézményi eleme. Azóta kilenc elnökválasztásra került sor, ezek közül csupán kétszer volt képes egy jelölt 50%-nál több szavazatot szerezni már az első fordulóban (1994-ben és 1998-ban) – a második fordulóban pedig mindig az a jelölt nyert, amelyik az első fordulóban is győzni tudott.
A legutóbbi, 2022-es elnökválasztás második fordulója ugyancsak igen szoros volt: Lula akkor 50,9%-kal nyert, míg az idősebb Bolsonaro 49,1%-kal maradt alul. Bár Lula elnöksége alatt mérséklődött a szegénység, a lakosság egy részét továbbra is aggasztja a megélhetési költségek emelkedése. Emellett az aktuális választások fontos témája a közbiztonság romlása, a korrupció és a nemzeti szuverenitás kérdése is.
Ígéretek jobbról, balról
A baloldali Lula és a jobboldali Bolsonaro győzelme esetén a kül- és a gazdaságpolitika esetében is más-más jövőre számíthatunk. Lula az általa eddigiekben követett irányt vinné tovább, többek között állami beruházásokkal és szociális programokkal. A kampányára rálátók szerint a jelenlegi elnök nem hangsúlyozta eléggé a fiskális felelősség iránti elkötelezettségét, és ez valószínűleg visszaüthetett rá az első fordulóban.
A brazil államadósság az idei évre meghaladta a GDP 80%-át (ez jelentős növekedés Lula 2022-es hivatalba lépése óta), míg az államadósság kamatkiadásai a GDP több mint 8%-át teszik ki. A piaci reakciók alapján a befektetők egyértelműen Flávio Bolsonaróban látják azt a jelöltet, aki képes lehet a szükséges és hiteles fiskális fordulat végrehajtására.
Bolsonaro láncfűrész helyett (utalva ezzel Javier Milei argentin elnök kampányának egyik legismertebb elemére) egy nagy ollót lengetett egy augusztusi kampányrendezvényen, és azt ígérte, hogy csökkenti a bürokráciát, az adókat és a korrupciót is. Az ígéret szerint a GDP 1,5-2%-ának megfelelő kiadáscsökkentés jöhet, mintegy 40-50 milliárd dollár értékben. A meglebegtetett terv szerint csökkentenék a minisztériumok számát, megvághatnák a juttatásokat a közszférában és fellépnének a társadalombiztosítási csalások ellen is.
Emellett felmerült egy később még pontosításra váró adósság/GDP-arányos célérték bevezetése is, aminek esetleges megsértése költségvetési megszorításokat vonhatna maga után. A kiadások csökkentése teret adhat az államadósság és a kormány finanszírozási költségeinek mérséklésére és ez idővel akár utat is nyithatna a további jegybanki kamatcsökkentések előtt.
Alacsonyabb vámok?
Brazília a világ hetedik legnépesebb országa és a világ tizedik legnagyobb gazdasága: az ország meghatározó dél-amerikai gazdasági súlya miatt egy jobboldali fordulat Brazíliát az Egyesült Államok első számú regionális partnerévé teheti.
Brazília közel 18%-os effektív vámterhe az egyik legmagasabb az USA fontosabb kereskedelmi partnerei között. Ugyanakkor Flávio Bolsonaro esetleges győzelme nyomán nem kizárt, hogy Brazília idővel kedvezőbb megítélés alá eshet az USA importvámjai tekintetében – mindez a várakozások szerint enyhe hátszelet jelenthetne majd a teljes brazil export számára is a későbbiekben.
Elinduló átárazódás
Flávio Bolsonaro első fordulós jó szereplése a brazil eszközökben is gyors átárazódást vont maga után már október elején: a brazil tőzsdeindex, a Bovespa a választást követő első kereskedési napon új csúcsra tört, a brazil reál nagyot erősödött a dollárral szemben, míg a tízéves brazil állampapírhozam is nagyot csökkent.
A piaci szereplők Bolsonaro győzelmével a szigorúbb fiskális politika és az alacsonyabb kamatok lehetőségét kezdhették beárazni. Ha Bolsonaro valóban nyerni tudna, a nagy kérdés az lesz, hogy képes lesz-e ezeket a befektetői várakozásokat leszállítani. Ehhez hiteles, az állami kiadásokat kordában tartani képes fiskális fordulatot kellene végrehajtani olyan módon, hogy annak növekedési áldozatai a lehető legkisebbek maradjanak.
Van erre esély, de a megvalósításon sok múlhat. Flavio igyekszik magát visszafogottabbnak mutatni, de korábban például szervezett bűnözéssel is vádolták, a Bolsonaro-klán politikai szempontból pedig egyértelműen szélsőséges. Addig is a kiigazításba vetett remény segíthet a – globálisan továbbra is kimagasló – brazil reálkamatokat csökkenő pályán tartani. Ez az egyébként továbbra is vonzón árazott részvénypiac számára szintén erősebb hátszelet adhat a most előttünk álló időszakban.
Nyitókép: ChatGPT
A tartalom az OTP Global Markets támogatásával, a hvg360 Prémium hírlevelek szakmai együttműködésével készült.
Az OTP Global Markets további elemzéseit itt olvashatja.
Jelen hírlevél marketing kommunikációnak minősül, a dokumentumban foglaltak nem minősülnek befektetési ajánlásnak, nem szolgálnak befektetési tanácsadásként, továbbá semmilyen további elemzés alapjául nem szolgálhatnak a benne feltüntetett pénzügyi eszközök vonatkozásában. Jelen hírlevélben foglaltak alapján hozott konkrét egyedi döntések, illetve befektetések kockázatát az ügyfél viseli, az OTP Bank Nyrt.-t nem terheli felelősség a befektetési döntések eredményességéért, az ügyfél által kitűzött cél eléréséért, sem az e dokumentum vagy annak bármely része alapján hozott egyedi befektetési döntésért, sem azok következményeiért. Minden befektetés bizonyos kockázatokkal jár, amelyek kihathatnak a befektetési döntés eredményességére és a befektető esetleg nem olyan összeghez jut a befektetéséből, melyet befektetési célként elvárt, vagy amennyit befektetett, így akár az is előfordulhat, hogy a befektetett tőke csökken, teljes összegét elveszíti, vagy akár azon is túl keletkezhet fizetési kötelezettsége.