
A tartós bérlet nagyon drága – utasítja el egyből az autóvásárlásra készülők jelentős része a más néven operatív lízingnek is nevezett kocsihoz jutási lehetőséget. Első ránézésre igazuk is van, hiszen a bérleti szerződések havi díja sok ezer forinttal meghaladja a hitel-törlesztőrészleteket. Csakhogy azoknál jóval többet is tartalmaz. A bérbeadó fizeti egyebek mellett a biztosításokat, az adók többségét, a nyári és téli gumit, a szervizdíjakat, őt terheli az amortizáció és a gépjármű finanszírozási költsége is. A bérbevevőnek csak annyi a feladata, hogy meghatározza, milyen időtartamra és milyen éves futásteljesítménnyel kéri az autót, no meg hogy a futamidő lejártával épségben adja vissza a járművet a tulajdonosnak.
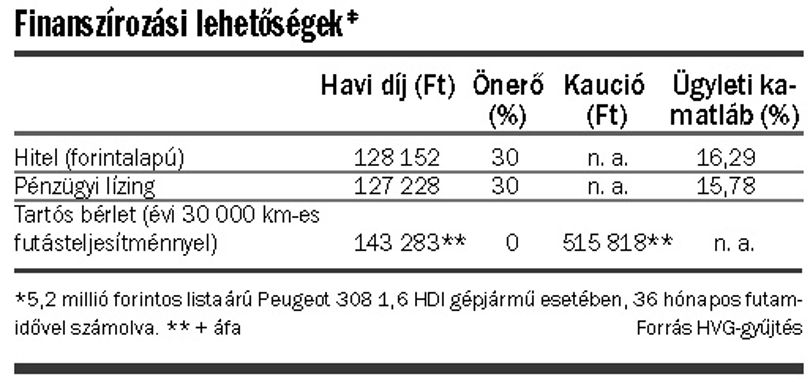
A cégek az előre jelzett éves futásteljesítmény alapján határozzák meg a havi díjat – nem mindegy ugyanis, hogy a kocsi a szerződés lejárta előtt túllépi-e a garanciában foglalt kilométerszámot, vagy hogy hány garnitúra gumira lesz szükség –, és ha a bérbevevő a jelzettnél többet autózik, pótdíjfizetésre kényszerülhet. A HVG értesülései szerint a hazai bérbeadók nem foglalkoznak pár ezer kilométeres túlfutással (különösen, ha a kuncsafttal már megkötötték az újabb szerződést), ám ha az autós lényegesen többet kocsikázott az „ígértnél”, akkor pluszkilométerenként 70–100 forintot számolnak fel. A túlvállalás sem jó, mert a magyar cégek – a nyugat-európai bérbeadók jelentős részével ellentétben – nem fizetnek vissza egy garast sem, ha a bérbevevő a tervezettnél jóval kevesebbet ment a járművel.
Az operatív lízinggel foglalkozó cégek általában 8–12 százalékos haszonkulccsal dolgoznak, azaz az ügyfeleknek ennyivel kell többet fizetniük a kényelemért, illetve azért, hogy gyakorlatilag saját erő nélkül is autóhoz jutnak. A tartós bérlet mellett döntőknek általában 3–5 hónapos kauciót kell befizetniük, s ha balesetet okoznak, nekik kell állniuk a casco biztosítás önrészét. Ha új az ügyfél, és nem ítéltetik tökéletesen megbízhatónak, a lízingcég beugrási díjként elkérheti a jármű értékének 15–20 százalékát is, ez esetben viszont csökken a további havi befizetések összege. Magyarországon egyelőre leginkább a multinacionális cégek élnek az operatív lízing lehetőségével. Ez azért lehet hasznos a vállalkozásoknak, mert hirtelen pénzszűkében a forrásokat a jövedelmet hozó tevékenységre fordíthatják, a pénz nem az autóban áll.
A tartós bérletnél jóval kisebb részletek kísérik a hitelszerződéseket, igaz, ott a havi díj mellett a vásárlás pillanatában tulajdonossá vált vevőt terheli az összes fenntartási költség. Magyarországon ez a legnépszerűbb vásárlási mód, ami a kereskedőknek is megfelel, hiszen nemcsak a jármű eladásán keresnek, hanem a kocsihoz tartozó hitelszerződés után is pénzt kapnak a finanszírozó bankoktól. Öt százalék körüli jutalékuk az utóbbi hónapokban megközelíti, sőt néha meg is haladja a kocsi eladása után nekik járó árrést.
A kamatlábak nem függnek a jármű árától, viszont az új kocsik alacsonyabb thm-mel találhatnak gazdára, mint a használtak. Utóbbiak ugyanis – részben ismeretlen műszaki állapotuk miatt – nagyobb kockázatot jelentenek a finanszírozónak. A bankok nem tekintenek meg minden eladásra kerülő járművet, értéküket a nemzetközi használtautó-katalógusok alapján ellenőrzik. Így előfordulhat, hogy a fedezetként kijelölt autó a valóságban nem ér annyit, amennyit a kereskedő kapott érte.
A hitel és a tartós lízing között az is komoly különbség, hogy – hároméves futamidővel számolva – a kölcsön visszafizetése után a vevő tulajdonában maradó gépkocsi az eredeti ár 50–55 százalékát éri, a tartós bérleti szerződés megszűnése után viszont a kocsit vissza kell adni. A statisztikák szerint egyébként az első 3-4 évben a legnagyobb az értékvesztés – 45–50 százalékos –, majd ezt követően típustól és mérettől függően évente további 7–15 százalékkal csökken a járművek értéke.
A hitelnél valamivel olcsóbb a pénzügyi lízing, amely annyiban különbözik a kölcsönszerződéstől, hogy a jármű csak a futamidő lejártakor, a maradványérték kifizetése után kerül a vásárló tulajdonába. Az árkülönbség abból származik, hogy nemfizetés esetén a finanszírozónak könnyebb viszszavennie a saját nevén lévő járművet, mint elperelni a szerződést megszegő vevő tulajdonát, így kisebb a pénzintézet kockázata.
A legjobb megoldásnak az azonnali készpénzes vásárlás tűnik, ám ez azt jelenti, hogy a vevő nyomban elveszíti azt a potenciális profitot, amit több millió forintos tőkéjét befektetve kapna. Arról nem is beszélve, hogy a másfél éve tartó válság Magyarországon is megtizedelte azokat, akik minden gond nélkül kivesznek a zsebükből egy autónyi összeget.
NÉMETH ANDRÁS