2013. január 1-je óta azok az egyéni vállalkozók is választhatják az átalányadózást, akik munkaviszonyban állnak - ismerteti honlapján közzétett tájékoztatójában a Nemzeti Adó- és Vámhivatal (NAV). A heti 36 órát elérő foglalkoztatással járó munkaviszonyban álló, átalányadózást választó egyéni vállalkozó 2013. június 30-ig a 10 százalékos nyugdíjjárulékot és a 7 százalékos egészségbiztosítási járulékot az átalányban megállapított jövedelme, de a nyugdíjjárulék esetében havonta legalább a minimálbér, az egészségbiztosítási járulék esetében pedig havonta legalább a minimálbér másfélszerese után (járulékfizetési alsó határ) volt köteles megfizetni. Július 1-jétől a szabályozás úgy módosult, hogy az említett egyéni vállalkozó a nyugdíj- és egészségbiztosítási járulékot a járulékfizetési alsó határ figyelembe vétele nélkül, vagyis az átalányban megállapított jövedelme után köteles megállapítani, bevallani és megfizetni. A szociális hozzájárulási adó tekintetében a szabályozás változatlan, a 27 százalék szociális hozzájárulási adót továbbra is az átalányban megállapított jövedelem után kell a vállalkozónak megfizetnie. A gyermeknevelési támogatásban részesülő egyéni, illetve társas vállalkozó július 1-jétől a minimum járulékalap után nem köteles járulékokat fizetni, ha a gyermeknevelési támogatás folyósítása alatt vállalkozói tevékenységét személyesen folytatja. A szociális hozzájárulási adó vonatkozásában az egyéni vállalkozó, illetve a társas vállalkozás mint kifizető akkor is mentesül a különös szabályok alkalmazása (az adóalap legalább a minimálbér 112,5 százaléka) alól, ha a gyermeknevelési támogatás tartama alatt a vállalkozó tevékenységét személyesen folytatja. Amennyiben a gyermeknevelési támogatásban részesülő egyéni vállalkozó vállalkozói kivétet realizál, vagy átalányadózó és van átalányban megállapított jövedelme, akkor ezek után az általános szabályok szerint meg kell fizetnie a járulékokat és a szociális hozzájárulási adót - hívja fel a figyelmet az adóhatóság. Ugyancsak az általános szabályok szerint kell járulékokat és szociális hozzájárulási adót fizetni akkor, ha a gyermeknevelési támogatásban részesülő társas vállalkozó személyes közreműködésre tekintettel díjazásban részesül. A módosítás tehát kizárólag a minimum járulék- és adóalap után történő fizetési kötelezettséget érinti.
Módosultak júliusban a járulékfizetési kötelezettségek
Módosultak a vállalkozók járulékfizetési kötelezettségére vonatkozó egyes szabályok július 1-jével - hívja fel a figyelmet az adóhatóság hétfőn.
Bóka János: Felszólítom Seszták Miklóst, hogy haladéktalanul mondjon le mandátumáról
Rétvári: Azt kérem Seszták Miklóstól, hogy adja vissza a mandátumát
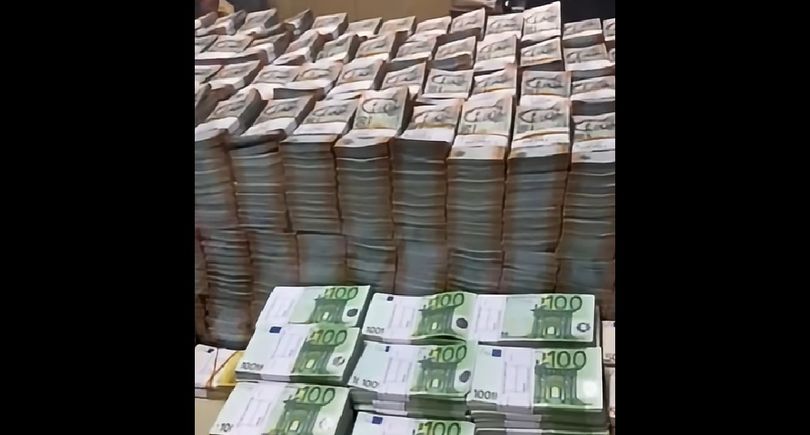
Újabb videót tett közzé az NVVH a Seszták-ügyben lefoglalt pénzről
5 071 632 000 forint, 2 658 350 euró, 1 257 100 dollár.
Seszták ügyvédje szerint „ez nem a védence pénze”
Mi történik a kiásott milliárdokkal a jogerős ítéletig?
Donald Tusk Orbánnak üzent Seszták milliárdjai miatt: Sosem voltam ennyire lenyűgözve
Tóta W.: „Ideje széttépni az ezüsthátú gorillát”
Török Gábor: Seszták elásott milliárdjai után megpecsételődött a Fidesz sorsa
A gyerekmenü egy ezres, de a hamburger már 7500 forint – riport a budapesti karácsonyi vásárok nyitónapjáról
Fűtés nélkül maradtak a Bayer Construct Bosnyák téri házának lakói
A vállalatnak nincs is engedélye a fűtési rendszere használatára