Több ügyfelet is felkért már a bankja, hogy engedje meg hitelszerződése adatainak rögzítését egy központi adatbázisban. A BISZ Zrt. által kezelt pozitív adóslistáról csak azok a pénzintézetek, lízing- és faktorcégek kérdezhetnek majd le adatot, amelyek a feltöltésében is részt vesznek. A hitelinformációs rendszer a BISZ terve szerint néhány év múlva a lakossági hitelek döntő részét tartalmazza, s az adatokat a kölcsön visszafizetését követően még 5 évig tárolja, segítve a pénzintézeteket az új hiteligénylők kockázatainak feltérképezésében.
A pozitív adóslista tavaly indított kísérleti szakaszában részt vevő KDB Banknál kedvezőnek tartják az ügyfelek eddigi reakcióját, a levélben értesített több ezer lakossági ügyfelüknek már csaknem tizede hozzájárult tartozása adatainak nyilvántartásához. „Azok az adósok, akik szerepelnek az új adatbázisban, viszont nincsenek rajta a feketelistán, nagyobb eséllyel kaphatnak akciós hitelt, mint akiről semmilyen információ sincs” – példálózott az elérhető előnyökről a HVG-nek Kardos Levente, a KDB Bank alelnöke.
A Citibank áprilistól továbbítja a hitelinformációs rendszerbe az adatszolgáltatásra rábólintó új és régi ügyfelei hiteleinek adatait, amihez a tájékoztatót és az adatkezelési nyilatkozatot április elsejétől közzéteszi honlapján. A bank egyszerre két adatbázishoz csatlakozott, a BISZ Zrt. kezelésében lévő mellett az olaszországi székhelyű CRIF által tervezetthez is. A Citibanknál úgy tartják, az az ügyfél, aki beszámol hiteleiről, aligha kerül adósságspirálba, és kedvezőbb feltétellel kaphat új kölcsönt.
Több nagybank azonban egyelőre nem csatlakozott egyetlen önkéntes adatszolgáltatáson alapuló hitelinformációs rendszerhez sem. Az Erste Banknál még nem döntötték el, melyik adatbázis-kezelő jóadós-listáját válasszák, s hasonlóképpen nyilatkoztak a HVG-nek a Budapest Banknál is. Az önkéntes adósnyilvántartó rendszertől ugyancsak elzárkózó OTP Banknál pedig csak a törvényileg kötelező teljes körű pozitív adóslistát tartják hatékonynak, s bármely önkéntes rendszerhez akkor csatlakoznának, ha a kötelező rendszer végképp lekerül a napirendről. Az OTP persze nem kockáztat túl sokat a kivárással, hiszen övé a legnagyobb ügyfélbázis, ő ismeri a legtöbb adós előéletét a magyarországi bankok közül.
„A szolgáltatáshoz tavaly csatlakozott több mint másfél száz pénzintézet legtöbbje már befejezte a szükséges informatikai fejlesztéseket, áprilistól nagyobb tömegben érkezhetnek be a hiteladatok, októbertől pedig a bankok le is kérdezhetik azokat. Egyelőre ingyen, majd körülbelül fél évvel később már díjfizetés ellenében” – vázolta a várható menetrendet a HVG-nek Nagy Róbert, a BISZ Zrt. elnök-vezérigazgatója. Körülbelül egy hónapon belül megalakul a BISZ szolgáltatásához csatlakozott bankok képviselőiből az az etikai bizottság, amelynek feladatai közé tartozik többek között az ügyfélpanaszok kivizsgálása. A BISZ vezetőjének reményei szerint néhány év alatt a csatlakozó pénzintézetek által kezelt több mint 3,5 millió hitelszerződés 80-90 százalékát tartalmazhatja a rendszer.
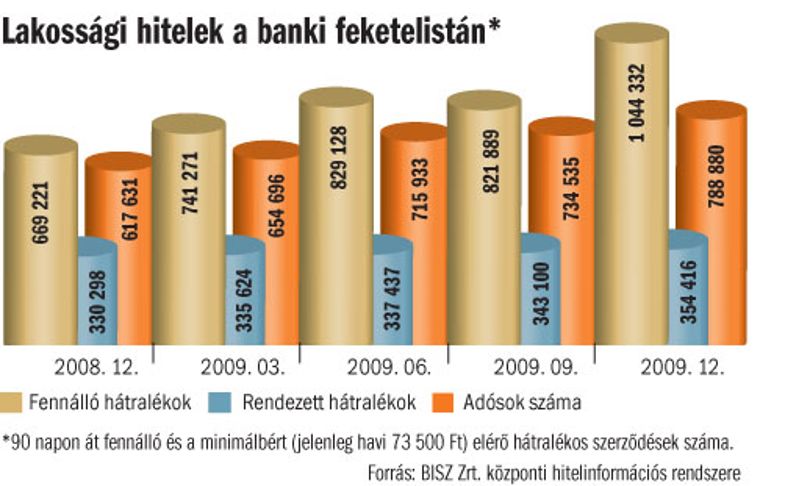
A pozitív adóslista nem csupán segít felmérni az újabb hitelért folyamodók hitelképességét, hanem ellensúlyozza a központi hitelinformációs rendszerbe (khr) kötelezően bekerülő negatív adatokat is, állítják a – közvetetten banki tulajdonban levő – BISZ szakértői. A lakossági tartozásokat akkor lajstromozzák, ha az adós 90 napon túli és a minimálbért (jelenleg havi 73 500 forintot) meghaladó fizetési késedelembe esett, vagy ha hitelcsaláson, hitelkártya-visszaélésen kapták.
A khr feketelistája mostanra igencsak hosszúra nyúlt, tavaly év végén közel 800 ezer ügyfél csaknem 1,4 millió adatát tartalmazta (lásd grafikonunkat). A korábban BAR-listaként emlegetett khr-ben szereplők öt éven át még akkor is megbélyegzett ügyfélnek számítanak, ha időközben rendezték hátralékukat. Nekik valóban fontos lehet, hogy felmutassanak valami pozitívat is, márpedig erre a célra megfelelő, ha a közzétett fizetési késedelem mellett egy másik adatbázisban olyan tartozásokkal is szerepelnek, amelyet rendben fizetnek.
„A magyar hitelválság megoldását is segítheti az önkéntes adatszolgáltatáson alapuló hitelinformációs rendszer. Ha ugyanis a bank több információt kap lehetséges adósáról, könnyebben nyújt új hitelt, egy 3-4 éves pozitív hiteltörténet pedig garanciákat, fedezeteket is kiválthat” – érvelt a HVG-nek Enrico Lodi, a CRIF Credit Bureau Services vezetője. A cég Olaszországban 20 éve működtet pozitív és negatív adóslistákat egyaránt nyilvántartó hitelirodát, s hasonló adatbázist kezel évek óta Csehországban és Szlovákiában is. A magyarországi starthoz már tavaly megszerezte a pénzügyi felügyeleti engedélyt, s az adatvédelmi biztosnak hamarosan bejelenti az adatkezelési szándékot, ez is feltétele a működésnek. Arról óvatosan nyilatkozott a HVG-nek Lodi, hogy mekkora kamatelőnnyel számolhatnak a hiteleik adatát a rendszerbe beadó kuncsaftok: „a kamatokat a piac határozza meg, a többletinformáció csak hozzásegíthet a kamatok mérsékléséhez” – mondta. Hozzátéve: ha egy adós a banki felkérés ellenére nem engedi meg, hogy nyilvántartsák hiteladatait, a bank valószínűleg nehezebben ad majd neki újabb kölcsönt.
Az önkéntes hozzájáruláson alapuló pozitív adóslista létrehozása az Országgyűlést megkerülve, elsősorban üzleti érdekeknek engedve korlátozza a jó adósok alkotmányos jogait – vélekedik Jóri András adatvédelmi biztos. Ezért az ombudsman kilátásba helyezte, hogy szigorúan vizsgálja majd az adatközlés önkéntességét, s nem zárta ki azt sem, hogy az ügyben adatkezelési ajánlást is kibocsát. Ha pedig úgy tapasztalja, hogy az önkéntesség az adósok kiszolgáltatott helyzete miatt formális, elrendelheti az adatok törlését is. Az igazi megoldás szerinte az lenne, ha a pozitív adóslista ügyét visszaterelhetné a törvényhozás keretei közé.
PAPP EMÍLIA