„Nagyon jól jártak az ügyfeleink” – vont mérleget a HVG-nek jelzáloghitel-állományuk tavalyi átadásáról Bácsai-Nagy Ákos, a Lánchíd Hitel és Faktor Zrt. elnöke. A vállalkozó, aki közvetetten a Lánchíd Hitel Zrt. tulajdonosa is, 364 hitelszerződést és ezzel együtt csaknem 4 milliárd forintos tartozástömeget adott el a vállalkozást korábban finanszírozó MKB Banknak. Az MKB, ha kellett, átalakította a hitelszerződéseket vagy könnyített a terheken, sőt munkatársai felkeresték azokat az ügyfeleket is, akiknek a hitelét már felmondta a Lánchíd, hogy segítsék őket az ingatlan megtartásában. Aki vállalta, hogy az új feltételekkel ismét törleszti a részleteket, nem került az utcára.
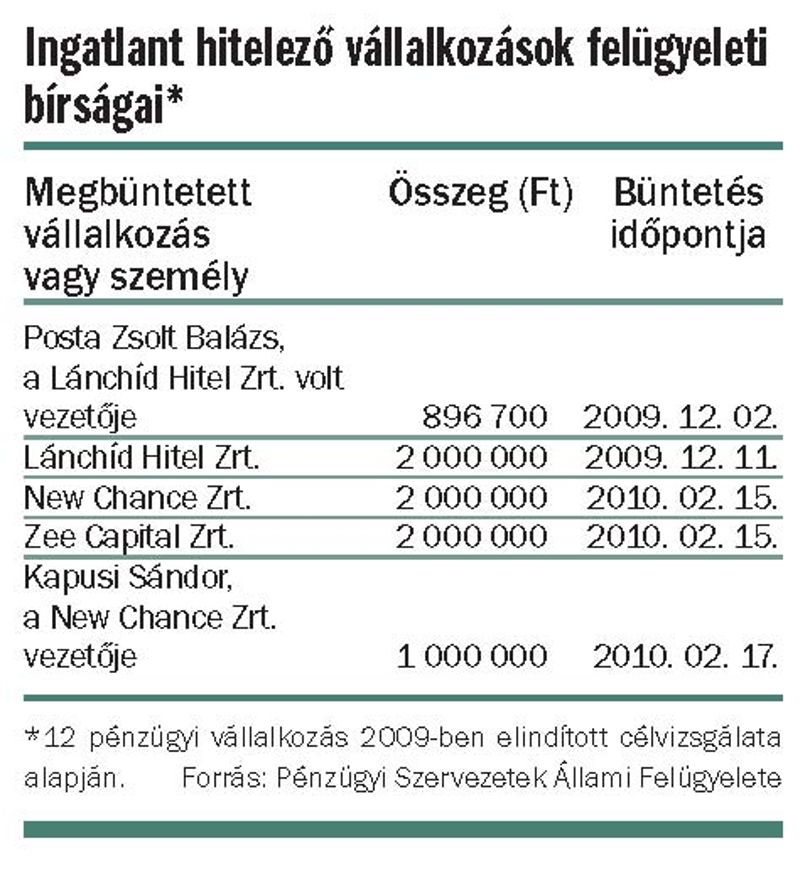
A kontraktusok MKB-szabványok szerinti átalakítása után fellélegezhetnek a bank új adósai. Őket már nem sújthatják azok a fogyasztói érdeket sértő – díjakkal, az opciós vételi joggal és a szerződés felmondásával – kapcsolatos eljárások, amelyeket több ingatlanfinanszírozó vállalkozásnál, köztük a Lánchíd Hitel Zrt.-nél is kritizált egy nemrég zárult célvizsgálat után a Pénzügyi Szervezetek Állami Felügyelete. Az eddig kiosztott büntetéseket (lásd táblázatunkat) is részben ezzel indokolja a PSZÁF, s emiatt indít közérdekű keresetet márciusban több pénzügyi vállalkozással szemben.
A beperlendő vállalkozások névsora ugyan még nem publikus, de, ha a Lánchíd Hitel is bekerülne, valószínűleg csak az a két tucat – saját forrásból hitelezett – ügyfele lehet érintett, akiket megtartott. Bácsai-Nagy azonban kitart amellett, hogy a PSZÁF által vitatott passzusok többsége már a cég 2004-es indulásakor ismert volt, sőt a felügyeletnek is bemutatták azokat, tehát nem önkényesen kerültek bele a szerződésekbe. Így felelhettek meg a forrást nyújtó bank feltételeinek. „Mint a többi refinanszírozó bank, az MKB is előírta, hogy mekkora arányt tehetnek ki a 30 napon túli késedelmek és mekkorát a 90 napon túliak. Ezeken a válság kitörése után sem módosíthattunk” – példálózott a kötöttségekről az elnök. A lakossági szerződéseket a Lánchíd Bácsai-Nagy szerint amiatt nem tudta átalakítani, mert az MKB vállalati partnereként nem élhetett ugyanazokkal a megoldásokkal, amelyeket a bank saját lakossági hiteleinél alkalmazott.
Az állományátadás okáról az MKB nem kívánt nyilatkozni a HVG-nek. A Lánchíd Hitelnél viszont azt állították, hogy amióta az MKB elzárta előlük a pénzcsapot, nem tudtak hitelezni, ugyanakkor kihelyezett kölcsöneik mind nagyobb hányadát nem fizették az adósok. Feltételezhető, hogy a Lánchíd Hitel a rossz adósok növekvő száma miatt már nem tudta teljesíteni az MKB-val kötött refinanszírozási szerződés feltételeit. Hasonló bajba juthat más pénzügyi vállalkozás is. Ezek zsugorodó portfóliójának minősége ugyanis azért is romlik, mert jellemzően a bankok által már kimazsolázott, gyengébb helyzetű ügyfélkört hiteleztek, ráadásul a PSZÁF által kritizált szerződési feltételeik a bankiaknál nagyobb terhet rónak az adósokra.
Riasztó adatot közölt az év végén a pénzügyi felügyelet: miután a bankok megszüntették a pénzügyi vállalkozások refinanszírozását, 2009 első felében 13 ilyen cégnél több mint 40 százalékkal csökkent a hitelállomány, és várható, hogy a pénzügyi cégek nagyobb részének kihelyezései előbb-utóbb a rossz minőségű követelésekre szűkülnek le. A refinanszírozásban 2008 őszéig jeleskedő bankoknak, a CIB-nek, a Raiffeisennek, továbbá az MKB Banknak és az UniCreditnek egyelőre eszük ágában sincs újraindítani ezt az üzletágat. Ebben szerepet játszhat az is, hogy a PSZÁF ez év március elsejétől kiemelten kockázatosnak minősíti a jelzáloghitelezők pénzelését, emiatt az új refinanszírozási szerződéseknél a korábbi tőketartalék duplájának képzésére kötelezi az erre vállalkozó bankokat.
„A jelzálogházak finanszírozása az olcsó pénz bőségén alapult, ám most már sem az olcsóság, sem a pénzbőség nem jellemző, így 2-3 éven belül nem számolunk azzal, hogy ismét finanszíroznánk pénzügyi vállalkozásokat” – mondta a HVG-nek Felcsuti Péter, a Raiffeisen Bank vezérigazgatója. E tevékenység felfüggesztését gyakorlatilag beszüntetésnek tekinti az UniCredit Bank is, az MKB Banknál pedig úgy nyilatkoztak, hogy csak akkor finanszíroznak a saját érdekeltségeiken és a stratégiai partneri körön kívüli vállalkozást, ha másképpen nem tudják megakadályozni a kintlévőség minőségének romlását.
Gond esetén azonban csak egyetlen vészforgatókönyvet ismernek. Azt, amit az MKB eddig egyedüliként lejátszott: átvenni a bajba került pénzügyi vállalkozás hitelállományát. A kockázatok csökkentése érdekében ezt támogatná a PSZÁF is. Ráadásul a hitelállomány átruházása, amint arról az MKB-vétel is tanúskodik, megoldhatja a fogyasztói problémákat is. A bank már nem nézi el azokat az adósokat nyomorító megoldásokat, amelyek felett gond nélkül elsiklott, amíg az ügyfelet egy másik piaci szereplő hitelezte az általa közvetített forrásból, a bankra ruházott jelzálogjog fedezetével.
Hiába nagy azonban a baj, más bankok egyelőre nem gondolnak a hitelek átvételére. Ebben persze a vállalkozások is hibásak lehetnek; nem kizárt, hogy egyikük azért kínálja hitelállományát már két éve hiába a CIB Banknak, mert túl sokat kér érte. Több pénzintézet pedig azért zárkózik el a hitelvásárlástól, mert fél a szekrényből kieső csontvázaktól. A forrásokkal bőven ellátott Aegon Magyarország Hitel Zrt. is meggondolhatná a gazdát kereső állományok átvételét, de ez nem célja, mondta a HVG-nek Harnos András vezérigazgató. Szívesen fogadják viszont a hitelkiváltás iránt érdeklődőket, de az új kölcsön megítélésének feltételei szigorúak: vizsgálják a jövedelmet, az ingatlan forgalomképességét, emellett a kedvezőbb hitelkondíciókra vágyó ügyfélnek igazolnia kell azt is, hogy egy éve pontosan – 30 napot meg nem haladó késedelemmel – törleszt.
Az állomány átadása mellett más kiutat is lát a hitelezés elől elzárt vállalkozások, köztük a sajátja előtt László Gábor, az ÁHF Általános Hitel Zrt. elnöke. Cége a kockázatossá vált hitelek kezelésével foglalkozna. Akár más jelzálogházak rossz hitelét is átvenné, saját portfóliójának gondozásánál ugyanis – mondja önmaga gyakorlatát dicsérve László – sok, a törlesztést már abbahagyó adóssal sikerült megértetnie, hogy akkor jár a legjobban, ha újra fizetni kezdi a részleteket. A cégnek ugyanis az a célja, hogy újra életet leheljen a felmondott hitelekbe, nem pedig az, hogy kitegye a nem fizetőt a lakásából.
PAPP EMÍLIA