Jelentősen romlott tavaly a Budapesti Értéktőzsdén szereplő cégek eredménye. A 23 legnagyobb részvényforgalmú és piaci értékű társaságból a 2009-es évéről lapzártánkig beszámoló 16 vállalat együttesen alig 400 milliárd forint nyereséget tudott összehozni, 26 százalékkal kevesebbet a 2008-asnál. Ennél kisebb profitra utoljára hat éve tettek szert. Négyen egyenesen veszteségesek lettek, és a befektetők által leginkább keresett Mol– OTP–MTelekom–Richter kvartettből is csupán a gyógyszergyártó lett nyereségesebb a tavalyelőttinél. Mégsem szomorkodhattak a befektetők, hiszen a részvényárfolyamok egyáltalán nem képezték le a vállalati eredményeket, a BUX index 75 százalékkal zárt magasabban, mint 2008 végén.
A jelentős drágulás lehet a vigasz a befektetőknek, egyúttal a hivatkozási alap a cégvezetőknek a gyenge eredmények miatti szerény idei osztalékfizetési hajlandóságra. Lapzártánkig mindössze két társaság jelentette be, hogy nyereségéből, illetve eredménytartalékából juttat a tulajdonosainak, s a piaci szereplők további fél tucatnál tartották ezt elképzelhetőnek (lásd táblázatunkat). Az Egis-részvényesek hosszú évek óta változatlan mértékű, a névértékre vetítve 12 százalékos osztalékát már a cég januári közgyűlése szentesítette. Az MTelekom igazgatóságának – az előző kétévivel megegyező – 74 százalékos javaslatára még az április 7-ei részvényesi fórumnak is áldását kell adnia. Mivel azonban azt az 59 százalékos tulajdonos Deutsche Telekom indítványozta, biztosra vehető a jóváhagyás.B
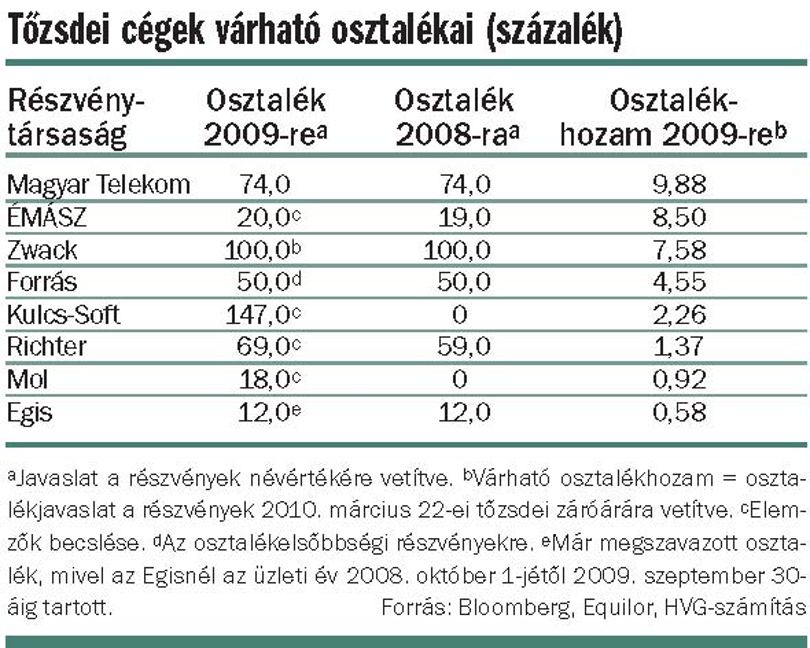
izakodhatnak a Zwack befektetői is, hiszen az italgyártó vezetősége már többször jelezte: a részvényenkénti ezer forint kifizetését még a válság sem befolyásolja. A BÉT-en 2009 végén debütált Kulcs-Soft pedig januári közleménye szerint teljes – egyelőre nem ismert mértékű – nyereségét szétosztaná tulajdonosai között. Ugyanezt a német RWE energetikai óriás többségi tulajdonában lévő Elmű és ÉMÁSZ évek óta megteszi, mivel legfeljebb a már kiépített hálózatuk felújítására kell költeniük, s elemzők nem tartják valószínűnek, hogy épp most változtatnának e jó szokásukon. A piaci várakozások szerint a Forrás osztalékelsőbbségi részvényesei is megkapják a jussukat, mellettük a Richter és – az előző évitől elmaradó nyeresége ellenére – a Mol tulajdonosai is reménykedhetnek.
Vannak, akik kifejezetten az osztalék miatt vásárolnak egy részvényből, miután annak kibocsátója felfedte, mennyit szándékozik fizetni. A részvényválasztásnál fontos szempont, hogy az osztalék hány százaléka a papír aktuális tőzsdei árfolyamának. Csak akkor érdemes osztalékot fizető papírt venni, ha ez az úgynevezett osztalékhozam több százalékponttal meghaladja az állampapírhozamokat – olvasható az Equilor brókercég minap közzétett elemzésében. Viszonyítási pontként nem az egy éven belül lejáró diszkontkincstárjegyek hozamát ajánlják, mivel arra leginkább a jegybank kamatpolitikája hat, hanem a tízéves államkötvényekét. Ezeket ugyanis a befektetők inflációs várakozása, valamint – a visegrádi országok esetében – az uniós pénzügyi konvergenciafolyamat befolyásolja. Ha például a befektetők úgy ítélik meg, hogy az infláció hosszabb távon emelkedni fog, akkor nagyobb felárat várnak el a hosszabb távú államkötvényektől, ha pedig a pénzromlás csökkenését valószínűsítik, akkor kisebbet.
Azzal is érdemes számolni, hogy a magyar állampapírokat – a legtöbb európai országéihoz hasonlóan – a németekhez viszonyítják, mivel jelenleg ezek számítanak a legbiztonságosabb befektetési célpontnak a földrészen. Minthogy pedig az EU monetáris uniója miatt Németországnak nincs önálló kamatpolitikája, a német állampapírok hozama az eurókamatok alakulásának függvénye. Márpedig elemzők az Európai Központi Bank kommunikációjából azt olvassák ki, hogy a ma 1 százalékos irányadó eurókamat még jó ideig nem fog emelkedni. Így még hónapokig annak lehet döntő hatása az állampapírhozamokra, hogy az MNB folytatja-e, és ha igen, milyen mértékig a most 5,75 százalékos jegybanki alapkamat csökkentését. Ahhoz azonban, hogy a magyar állampapírok vonzóak maradjanak, hozamuknak – az Equilor elemzői szerint – több százalékponttal magasabbnak kell lennie a német állampapírokénál. Márpedig a tízéves magyar államkötvények 7 százalék körüli hozamával csak az MTelekom és az ÉMÁSZ (esetleg utóbbi szektortársa, az Elmű) osztalékai versenyezhetnek.
Azoknak is megérheti osztalékot fizető részvényt venni, akik nem akarják felvenni a nyereségrészesedést. Ők általában arra apellálnak, hogy e részvények árfolyama legalább az osztalék mértékével szokott nőni a tőzsdén, s a csúcsot azon a napon éri el, amelyen a papírok tulajdonosának kell lenni az osztalékra való jogosultsághoz. Ha az árfolyamnyereség annyival magasabb az osztaléknál, hogy a 20 százalékos adó levonása után is több marad a befektetőnél, mint a tőzsdei cégek feleakkora adóval sújtott osztalékának felvétele esetén, érdemes lehet eladni a papírokat a tulajdonosi megfeleltetés napján. Másnap ugyanis – az immár osztalékszelvény nélkül forgó – papírok árfolyama zuhanni szokott. Ám az esetek többségében napokba telik, amíg az árfolyam visszaesik az osztalék előtti szintre. Ez tavaly például az MTelekom részvényeinél két, a Forrásénál három, a Zwackénál öt nap múlva következett be. A többiek – az Állami Nyomda, az Egis, a Richter, a TVK és az áramszolgáltatók – részvénye pedig egyáltalán nem olcsóbbodott az osztalék meghirdetése előtti szintre, a tavaly március óta tartó tőzsdei hurráoptimizmus ugyanis egyszerűen nem engedte ezt. Akik pedig az utóbbi két évet árfolyamveszteséggel zárták, még inkább elgondolkodhatnak azon, hogy kivárják-e az osztalékfizetést, hiszen az úgynevezett adókiegyenlítési szabályok értelmében a nyereségüket terhelő adót akár teljes egészében megúszhatják az előző két év buktáit elszámolva.
CSABAI KÁROLY