Hatodik hónapja növekszik a hazai ingatlanbefektetési alapok vagyona. A Befektetési Alapkezelők és Vagyonkezelők Magyarországi Szövetségéhez tartozó társaságok által működtetett 21 ilyen konstrukcióban február végén 314,5 milliárd forint szunnyadt, közel 23 százalékkal több, mint tavaly augusztus végén. Fél éve a 2008. június végétől tartó vagyoncsökkenési trend tört meg, amelyet az váltott ki, hogy a pénzügyi válságtól megriadva sok befektető kivette a pénzét az ingatlanalapokból. A legrosszabb hónap a 114 milliárdos tőkekivonást hozó 2008. októberi volt, a forint elleni spekulációs támadás ideje, amikor a hazai valutaválság veszélye csak a 20 milliárd eurós nemzetközi hitelcsomag megítélését követően hárult el. A legnagyobb veszélyben a Raiffeisen és az Európa ingatlanalapja volt, mivel a roham előtt előbbi tőkéjének csak 35, utóbbiénak is alig 45 százaléka volt bankbetétben és értékpapírokban, ezért egy idő után már nem volt mit pénzzé tenniük. A mai napig tartja magát az az azóta sem bizonyított feltételezés, miszerint a Pénzügyi Szervezetek Állami Felügyelete 2008 novemberében alapvetően a Raiffeisen lobbizására függesztette fel az ingatlanalapok jegyeinek visszaváltását három hétre, lehetővé téve, hogy a moratórium lejártával az alapkezelők a jegyek visszaváltásának határidejét az addigi háromról akár kilencven napra is kitolják.
Csalóka azonban az ingatlanalapok mostani felfutása. Nem arról van szó, hogy a befektetők már nem likviditási eszközként – kvázi a bankbetétekkel versengő instrumentumokként –, hanem hosszú távú befektetésként tekintenének az ingatlanalapokra, ahogy azt már azok nyolc évvel ezelőtti meghonosodásakor illett volna. Hiszen az ingatlanba fektető konstrukciók a magyarországinál fejlettebb tőkepiacokon azért vállalják csak 3, de sok esetben 6 hónap után a jegyek visszaváltását, mert alapjaik akár 80-90 százalékban ingatlanokat tartalmaznak, azok értékesítése pedig nem megy máról holnapra. Ezzel szemben a magyarországi alapok vagyonában jó, ha az 50-60 százalékot elérte az ingatlanok aránya. Részben azért, mert nem volt annyi jó minőségű, hozammal kecsegtető objektum, amelyekkel fel lehetett volna tölteni az alapokat. De e feltöltést a nagy hazai bankcsoportok sem mindig forszírozták, a lényeg a megtakarítások felszippantása volt, ezért keltek versenyre az alapok a betétekkel. Így a bankok akkor sem bánkódtak, ha valaki betétből ingatlanalapba tette a pénzét vagy fordítva, csoportszinten ugyanis ez nem osztott, nem szorzott.
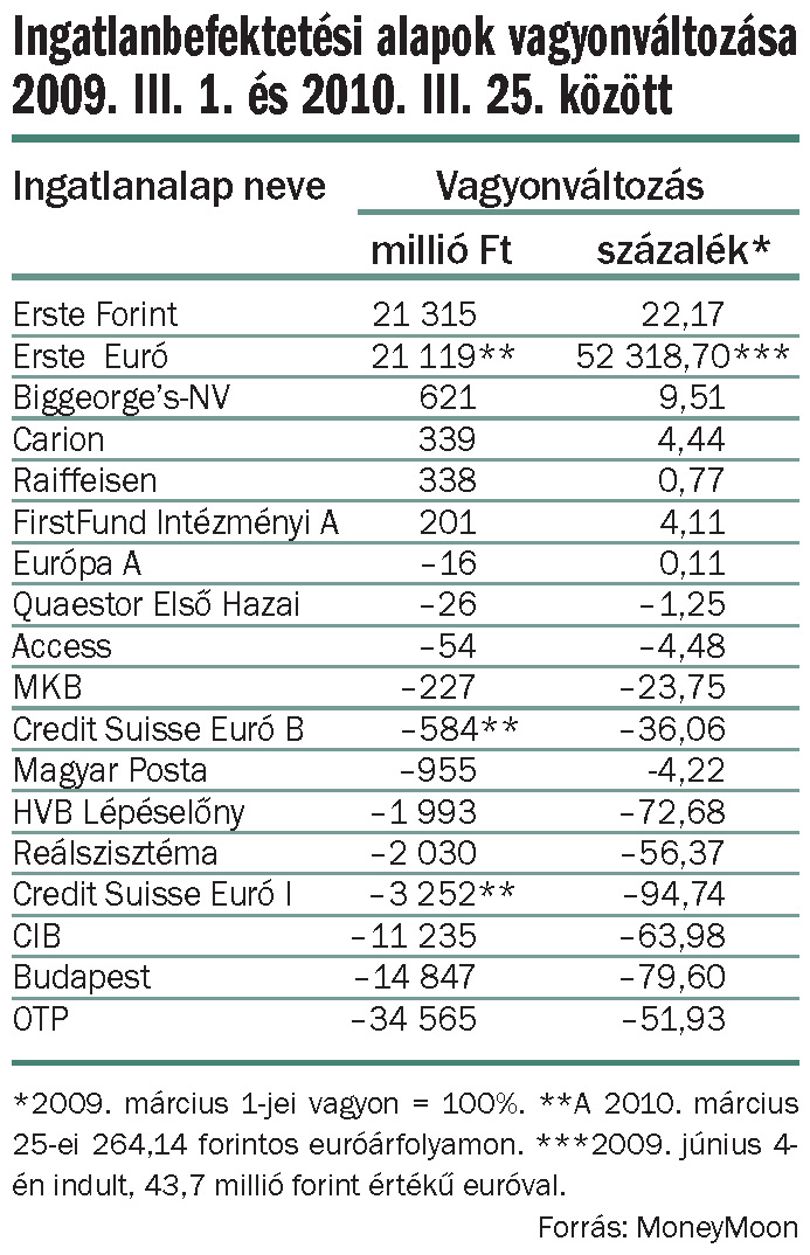
Az ingatlanalapok iránti kereslet növekedése szinte kizárólag az Erste két, euróban és forintban futó alapjának köszönhető, az alapkezelő ugyanis – egyedüliként a piacon – már öt nap után kifizeti a nála beváltott jegyek ellenértékét. Szembetűnő, mennyire bejött ez a módi. Tavaly március óta a két Erste-alap vagyona együttesen több mint 42 milliárd forinttal bővült, miközben az utánuk következő legszorgosabb, a Biggeorge's-NV – intézményi befektetők tőkéjét vonzó – konstrukciója mindössze 621 millióval gyarapodott (lásd táblázatunkat). Összességében pedig a 21 ingatlanalap vagyona február végén 18 milliárddal volt kisebb az egy évvel korábbinál.
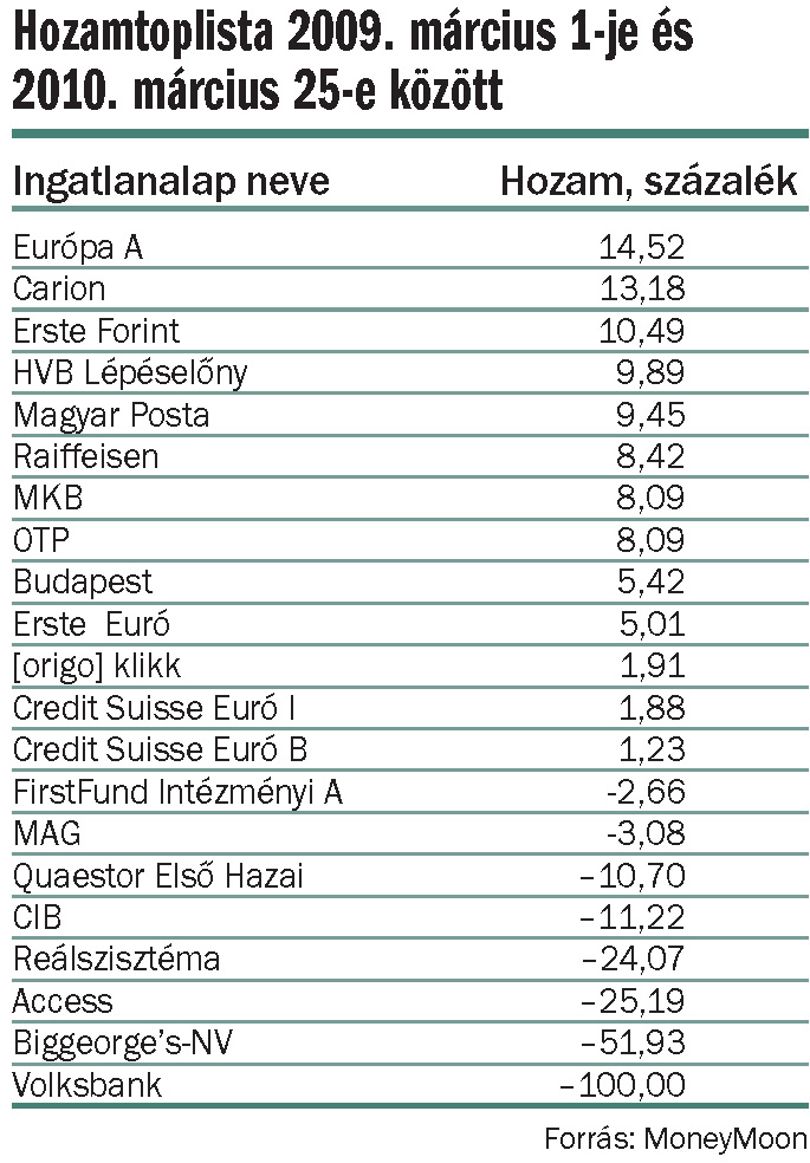
A hozamtoplistán is előkelő helyet foglalnak el az erstések, akik közel 13 hónap alatt forintban 10,5, euróban 5 százalékkal gyarapították befektetőik pénzét. Sikerük titkának Pázmány Balázs, az Erste Alapkezelő Zrt. igazgatóságának elnöke a jelentős likvid eszközállományt tartja. A visszaváltási igények 5 napon belüli teljesítését az teszi lehetővé, hogy az alapon belül mindössze 45 százalék az ingatlanok aránya (a többi állampapír és bankbetét). Viszonylag magas hozamaikat Pázmány azzal magyarázta a HVG-nek, hogy az alapok portfóliójában lévő ingatlanok – hazai kereskedelmi láncoknak, az egyik kereskedelmi televíziónak és magának az Erstének való – bérbeadásából tisztes bevételre tesznek szert, döntően euróban.
Az Erste ingatlanalapjainak tarolása viszont azt is jelenti, hogy e konstrukció klasszikus magyarországi működése még odébb lehet. „Érdemben nem változott a helyzet, a befektetők továbbra is a mérsékelt kockázatot és a stabil, kiszámítható, de legalább 7-8 százalékos hozamot részesítik előnyben” – mondta el a HVG-nek Váradi Zoltán, a Raiffeisen Alapkezelő Zrt. vezérigazgató-helyettese. A cége által kezelt ingatlanalap tavaly április elején nyílt végűből zárt végűvé alakult át, ami azzal jár, hogy befektetési jegyeit csak a négyéves futamidő végén, 2013-ban fizeti vissza. Ennél előbb csak a Budapesti Értéktőzsdén lehet pénzzé tenni a jegyeket – már ha akad rájuk vevő. A befektetési jegyek tőzsdei szereplése még gyerekcipőben jár, 2009. évi 10,8 milliárd forintos összadásvételük például alig a 0,2 százalékát tette ki a BÉT forgalmának, s hasonlók az arányok az idei év első két hónapjában is. Ráadásul a befektetési jegyek tőzsdei eladása költségesebb a banki visszaváltásuknál, így ezt a brókerek csak annak ajánlják, aki akár árfolyamveszteséget is hajlandó elszenvedni, csak hogy pénzhez jusson.
A többieknek – a hosszú távban gondolkodóknak vagy éppen azoknak, akik a 2008-as PSZÁF-felfüggesztés miatt, kényszerűen ragadtak be ingatlanbefektetési jegyeikbe – egyelőre marad a kivárás. Az OTP Bank legalább kétéves befektetésként ajánlja ingatlanalapját ügyfeleinek, akiket azzal kecsegtet, hogy az ingatlanpiaci növekedés beindulásával azok hozama is felfelé indulhat. Ám a fellendülés kezdetének ideje bizonytalan. A kedvező hazai ingatlanpiaci fejleményekre Váradi szerint is még legalább egy-két évet kell várni. A bérleti díjak továbbra is nyomás alatt vannak, a kihasználtsági mutatók romlanak, a lakáspiac még mindig kínálati, a hitelhez jutási feltételek nehezedtek – sorolja borúlátásának okait.
CSABAI KÁROLY