Milliós összegeket bukhatnak, akár a lakásukat is elveszíthetik azok, akik egy budai lakópark ingatlanjaiba fizettek be – derült ki az ATV egyik februári riportjából. Az építőcég egy hitelintézet pénzéből finanszírozta a munkát, a leendő lakók által befizetett 513 millió forintot pedig letéti számlán zárolta. Csakhogy a bank ezt a pénzt levonta a zárolt számláról, majd néhány nap múlva felbontotta a céggel a hitelszerződést. Arra hivatkozott, hogy nem haladnak megfelelően a munkálatok, válság van, és a lakások árából nem folyna be az építőcégnek nyújtott kölcsön összege.
Megtörténhetett volna-e ez, ha a beruházásnál építtetői fedezetkezelő működik? Az idén áprilistól létező intézményt egy tavalyi törvénymódosítás és egy kormányrendelet hívta életre, közreműködése a nagyobb beruházásoknál kötelező. Ilyenek a közbeszerzési törvény hatálya alá eső, 90 millió forint értékhatárt elérő beruházások, magánberuházás esetén pedig az 5,15 millió eurót (jelenlegi árfolyamon bő 1,3 milliárd forintot) elérők és azt meghaladók.
A fedezetkezelő az építtető és a kivitelező közötti szerződés teljesítését, a kivitelezés fedezetének és a kivitelező által nyújtott biztosítéknak a felhasználását felügyeli. E feladatokat a Magyar Államkincstár vagy fizetési számla vezetésére jogosult pénzforgalmi szolgáltató, például egy kereskedelmi bank láthatja el. Lakásépítés esetén a fedezetkezelő a lakásvásárlókkal köt szerződést, és arra ügyel, hogy a megrendelők pénze csak az egyes építési szakaszok elkészülte után jusson el a fő- és rajta keresztül az alvállalkozókhoz.
Mindez szépen hangzik, azonban vannak olyan – a beruházás egészét érintő – munkálatok, mint például a közművek kiépítése, amelyeknek akkor is el kell készülniük, ha a lakások egy részét nem sikerül eladni. Ezért a fedezetkezelőnek azt is ellenőriznie kell, hogy a vásárlók és a kivitelezők forrásai garantálják-e a projekt befejezését.
Korábban a bankok elegendő lakásértékesítési előszerződés alapján, némi önrészt is hozzáadva, gond nélkül finanszírozták a lakásépítéseket, és gyakran a lakásvásárlóknak adott hitelekkel, előtakarékossági konstrukciókkal, az állami támogatások lebonyolításával is segítették az értékesítést. Az építési vállalkozók azonban – akárcsak Nyugat-Európában – az egyik projektbe befolyó pénzből jellemzően egy másikba vágnak bele. A banki ellenőrzés alól úgy vonják ki a pénzt, hogy a jóhiszemű vásárlókkal a lakás ellenértékének egy részét nem a finanszírozó banknál vezetett számlára fizettetik be. Az „ügyesebb” vállalkozók még a banktól kapott summákat is megosztják a projektek között. A gazdasági és ingatlanpiaci válság kitörése óta azonban lassabban értékesíthetők az új otthonok, miközben törleszteni kellene az azokba befagyott vállalkozói hiteleket – szükségessé vált tehát az építtetői pénzek felhasználásának szigorúbb ellenőrzése.
A bankoknak a náluk vezetett letéti számlák garantálták a fedezetet, ezekre kerültek a vevők befizetései is. A vásárlók erőtlensége miatt ezek a letéti számlák a kivitelezőké lettek, akik természetesen hozzájárultak ahhoz, hogy ha kötelezettségeiket nem tudják máshonnan teljesíteni, a bank ezekkel a pénzekkel is rendelkezzen.A
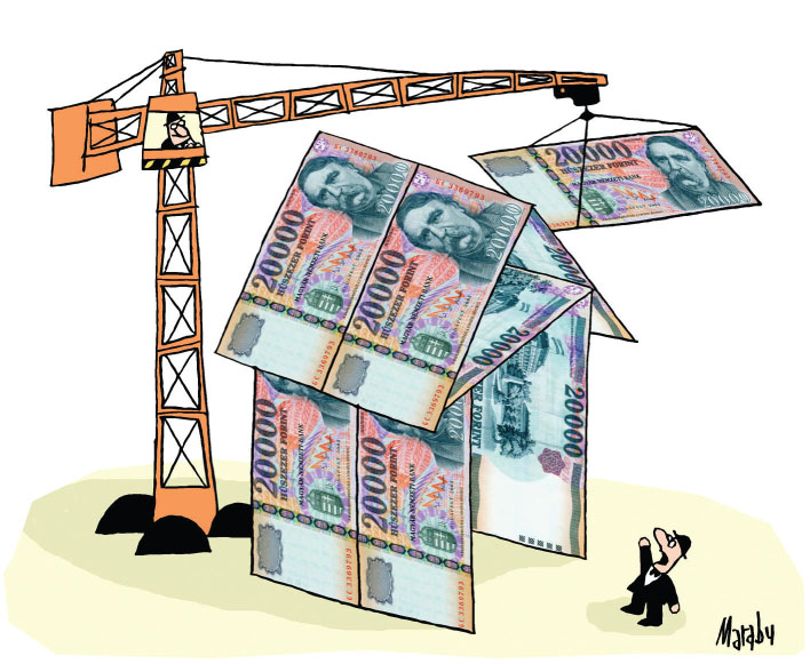
kárhogyan is szól azonban a kivitelezők és a vevők, illetve a kivitelezők és a bankok közötti szerződés, a pénz nem a kivitelező vállalkozóé, ha nem áll mögötte elvégzett teljesítmény. A bank saját korábbi rossz hiteldöntésének kockázatát korrigálja, amikor ilyen összegeket emel le a vevői pénzekből, és ugyanúgy viselkedik, mint az az építési vállalkozó, aki az egyik projekt forrásait egy újabbra költi.
Miután a bank elsősorban nem az építtetői biztonságot szolgálja, hanem saját hitelei kockázatának csökkentésére törekszik, hibás az a szabályozás, hogy bankok is lehetnek építtetői fedezetkezelők. Ha már a cikkben szereplő esetben is kötelező lett volna fedezetkezelő igénybevétele, és az nem bank, hanem egy másik pénzforgalmi intézmény lett volna, valószínűleg meg sem kezdődhetett volna a kivitelező hitelezése, hiszen a vevői befizetések nem vagy nem okvetlenül jelentek volna meg a bank számláin, vagy a bank, erejénél fogva, a pénzforgalmi intézményt kényszerítette volna előnytelen letéti szerződésekre. A jelenlegi szabályozás szerinti, drágán kialakított fedezetkezelőkben maguk a vevők is hátráltató, a lakások árát szükségtelenül megdrágító bürokratikus láncszemet látnának, nem véve észre, hogy elsősorban az ő érdekeiket szolgálhatná ez az intézmény.
A jó fedezetkezelő megszervezi a projekt teljes finanszírozását, a bankokkal kidolgozza a fedezetek (garanciák, kezességek, letétek) kialakítását, gyűjtését, és ezzel elősegíti a hitelnyújtást. A bankok számára is biztonságot nyújtó, a teljesítmények ellenőrzésén alapuló utalási módokat, lehívási jóváhagyásokat alakít ki, de nem veszi át a bankok pénzforgalmi funkcióját. A letéteket bankok kezelik, de nem okvetlenül azok, amelyek az adott kivitelezőt finanszírozzák.
Az építtetői fedezetkezelés magyarországi szabályozása pénzügyi szemléletű, és a bankok befolyását erősíti. Ugyanakkor nem veszi figyelembe az építőipari realitásokat, s a fővállalkozó kivitelezőket és alvállalkozóikat jogszabálysértésre kényszeríti. A lánctartozások megszűnését még csak remélni sem lehet a mostani szabályozástól. Nem csoda, hogy az építőipari érdekképviseletek tiltakoznak, de nem általában a fedezetkezelő, a „biztos kéz” intézménye, hanem a rossz rendelkezés ellen. Átmeneti időszakot javasolnak annak érdekében, hogy a szabályozás elemei összhangba kerüljenek más jogszabályokkal és az ágazati feltételekkel, hogy mind a bankok, mind a kivitelező vállalkozások át tudjanak állni az áttekinthetőbb, ellenőrzöttebb elszámolásra.
SCHMIDT KATALIN