Győri Károly
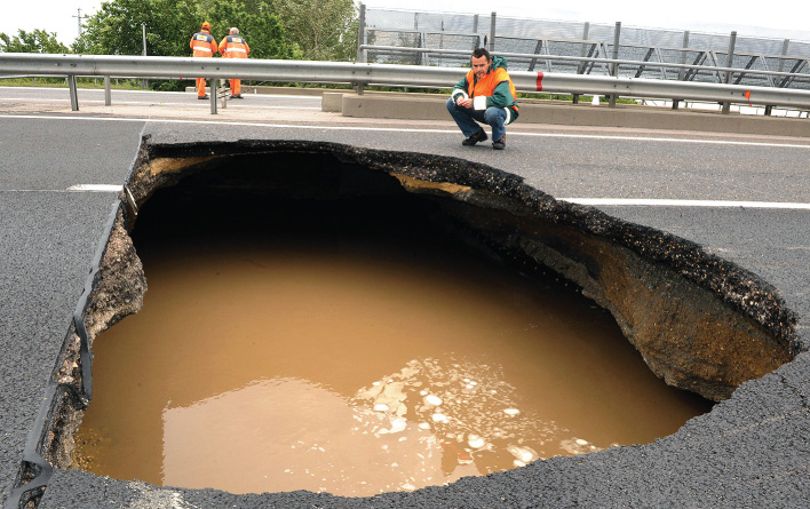
„Hat gépjármű kerékabroncsa és felnije sérült, csaknem 1 millió forint összegben” – összegezte a HVG-nek az M1-es autópálya múlt heti beszakadása által okozott kárt Winkler-Virág András, az Állami Autópályakezelő Zrt. szóvivője. Miután az ÁAK elismerte felelősségét, megpróbálja a kárt az Allianz Biztosítónál kötött felelősségbiztosítása terhére rendezni. Korántsem biztos azonban, hogy sikerül. A felelősségbiztosítása ugyanis nem védi, ha a nyolc négyzetméteres lyuk kizárólag az extrém időjárás számlájára írható. Csak abban az esetben fedezheti vele a kárt, ha a Cuhai-Bakony-ér azért mosta ki az utat, mert azt rosszul építették meg, s ezt a hibát az ÁAK nem javíttatta ki. Késhegyre menő vitára ezúttal nem lehet számítani, hiszen az Allianznak jóval nagyobb falat lesz az útszakasz 200 millió forintra becsült javítási költsége, amelyet az ÁAK a vagyonbiztosítása terhére szeretne majd elszámolni.
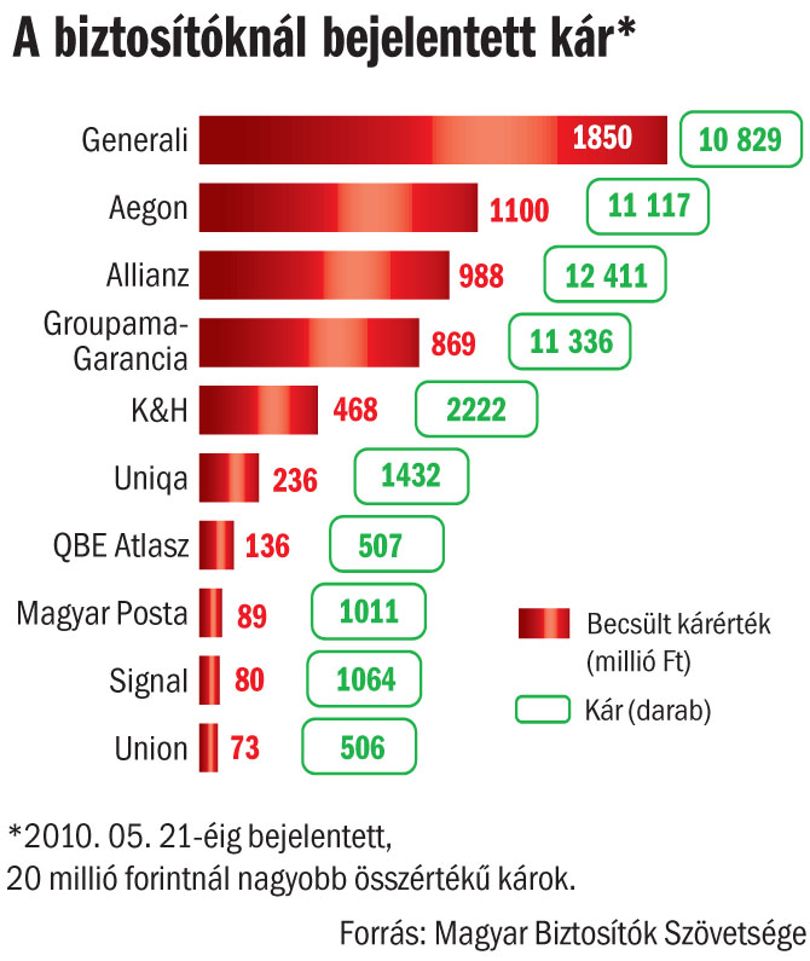
A hol Zsófia, hol Jolanda néven emlegetett ciklon által okozott károk között ez az összeg valószínűleg még nem is szerepel, ezt a Magyar Biztosítók Szövetsége néhány napja 7 milliárd forintra becsülte. Az összeg még nőhet is. Az Aegon Magyarországnál például az eddig bejelentett 1,1 milliárd forintos kár 30-40 százalékkal hízhat Vereczki András vezérigazgató-helyettes HVG-nek adott jóslata szerint. Nagyjából ennyit ki is fizet majd a biztosító, a néhol alul-, máshol felülbecsült kárösszegek ugyanis átlagban kiegyenlítik egymást. A legtöbb fizetnivalóra azonban a Generali Biztosító számíthat, ahol a becsült kár már a múlt héten súrolta a 2 milliárd forintot (lásd grafikonunkat), kedden pedig már meg is haladta azt.
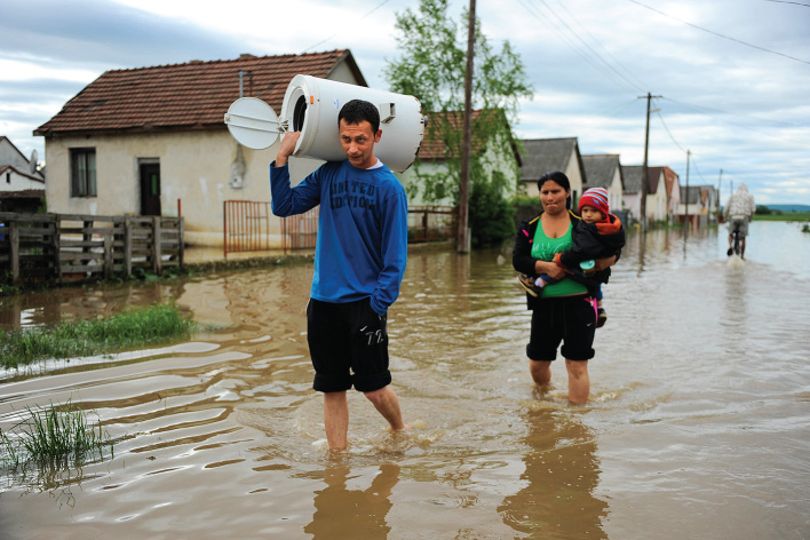
Az özönvízzel, árvízzel és rekorderős széllökésekkel pusztító ciklon károsultjainak nagy része valószínűleg most sem volt biztosítva, ám a viharban kárt szenvedett több mint 50 ezer biztosított kuncsaftnak is okozhat gondot a váratlan csapás. A biztosítók segítőkészsége ugyan ugrásszerűen nőtt a vihar és az árvíz országossá terebélyesedésével, ám a május elején elszenvedett első csapások után még nem ment minden zökkenőmentesen.
A miskolci Kökény utcában több házat is elöntött az özönvízszerű eső, de Gálik Istvánhoz a kárbecslő először csak az után akart kijönni, hogy kitakarították a pincét. Ebben az esetben elég volt a televízió nyilvánosságára hivatkozni, hogy néhány órán belül mégis felmérjék a kárt, ám ahhoz, hogy ki is fizessék, a biztosító helyi igazgatójának közbenjárását kellett kérni. Az Uniqa megbízott kárfelmérője szerint ugyanis nem fizethetnek azokért a tárgyakért, amelyek a pincében voltak, mert utóbbit a biztosító nem tekinti a ház tartozékának. „Vajon könnyen lehetne-e egy családi ház alatt lévő pincére vevőt találni?” – tette fel a kérdést a károsult, mire föl a biztosító elismerte a kárbecslő hibáját, s azt, hogy a biztosítás a pincére is érvényes – ahogy azt a kötvény is tartalmazza. „A pince nem tartozik a házhoz” – indokkal hárította el első menetben az Uniqa külsős kárbecslője Sztán Lászlónál is, hogy az elöntött pincében levő dolgokért fizessenek, s csak a ház lábazata tisztításának felét vállalta volna, holott csak a pincében lévő, a sáros víz által tönkretett kazán cseréjét 150 ezer forintra taksálta a tulajdonos. A biztosító helyi kirendeltségének vezetője Sztán panasza nyomán új kalkulációt készíttetett 300 ezer forintról, amiből a fontosabb dolgok kijönnek már, a tulaj mégis megjegyezte: negyedévente 5700 forintot fizet lakásbiztosításra, nem sokkal kevesebbet, mint a kertszomszédja, akinek vita nélkül minden kárát állta a biztosítója.
Az elöntött boldvai cigánysoron
Stiller Ákos
„A kockázatok kezelése nem teljesen azonos a biztosítótársaságoknál. Viharnak például a többség óránként 54 kilométeres szelet minősít, de előfordult 60, sőt 90 kilométer feletti sebességfeltétel is” – hozott fel a HVG-nek egy példát Németh Péter, a CLB Független Biztosítási Alkusz értékesítési igazgatója arra, mi szerint érdemes válogatni a lakásbiztosítási ajánlatok között. Országos vihar esetén persze nincs jelentőségük a limiteknek, mert a biztosítók nem kérnek be külön adatokat a meteorológiai szolgálatoktól, ám egyedi bejelentéseknél ez is előfordulhat.
Tudni kell azt is, hogy pontosan mit fed le egy lakásbiztosítás. „Egy átlagos szerződés alapján nem fizet a biztosító a családi ház kertjében a vihar által tönkretett kerti bútorok vagy drága növények után, az átlagos díj több mint duplájáért viszont ezt a kárt is fedezni lehet az Aegonnál” – mondta a HVG-nek az Aegon vezérigazgató-helyettese. Szerinte a viharkároknál a legtöbb félreértést a lakásbiztosítás részének tekintett felelősségbiztosítás okozza. „Ha az égiek okolhatók azért, hogy kidől az ügyfelünk kertjében lévő fa és megrongálja a szomszéd értéktárgyait, vagy a házról lesodort cserép okoz másutt kárt, azért a háztulajdonos jogilag nem felelős, tehát a felelősségbiztosítás sem érvényes” – magyarázta Vereczki.
Másképp fest a helyzet, ha a szélvihar napokig tart, és már az első nap megdönti az egyébként egészséges fát. Ha bizonyítható, hogy a tulaj ki akarta vágatni, de a favágó nem jött el, ezért a harmadik nap egy erősebb széllökés végül kicsavarta és a szomszéd autójára döntötte, a baleset már felróható a kert gazdájának, így az ő felelősségbiztosítása fedezi a kárt. A kidőlt fa ellen azonban bármely autós csak akkor lehet teljes biztonságban, ha van erre is érvényes cascója. Ahogy a napokban a Balatonon megrongálódott vitorlások tulajdonosai is csak akkor juthatnak pénzhez, ha volt elemi kár elleni kockázatokra szóló biztosításuk.
PAPP EMÍLIA, PUSZTAI LÁSZLÓ