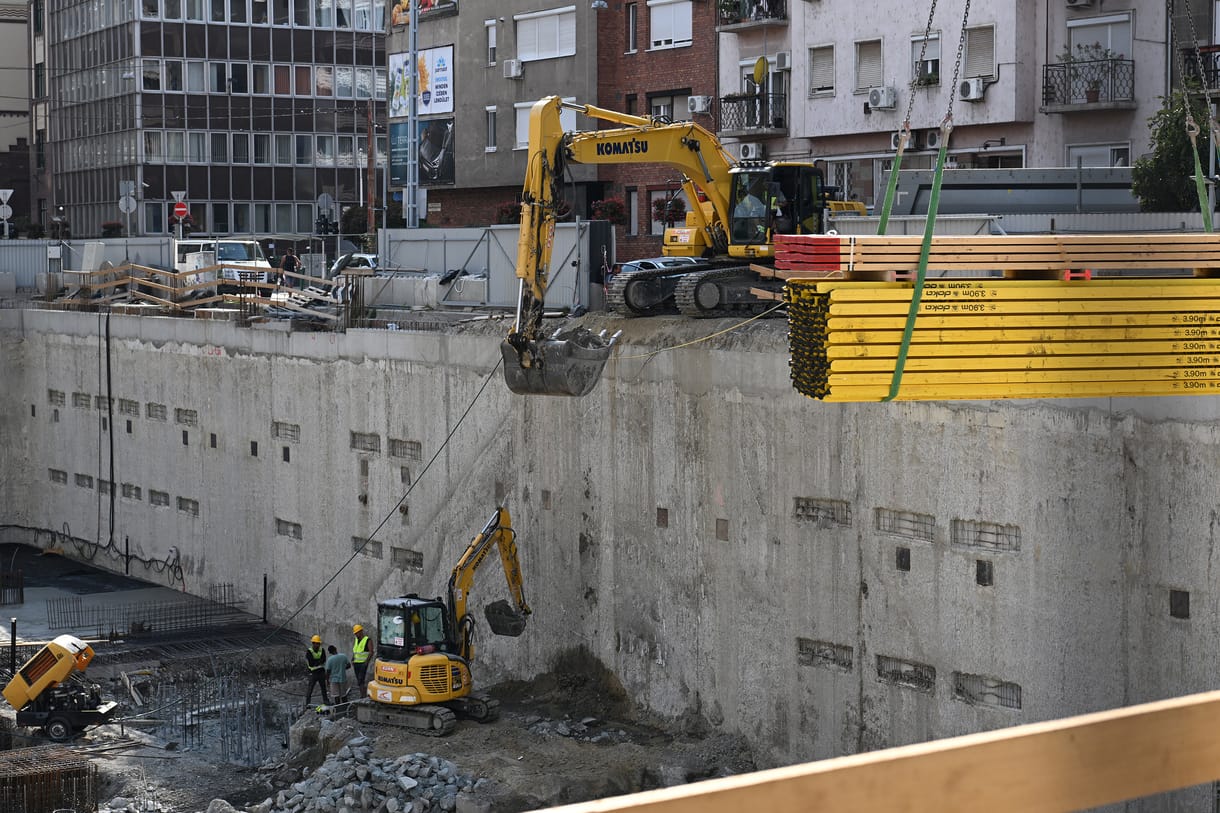
A kormány novemberben vezetett be egy új jogintézményt, az úgynevezett társasházi építményi jogot, amely elvben azokat a lakásvásárlókat védte, akik a „tervezőasztalról” vásároltak ingatlant, azaz már a tényleges elkészülte előtt fizettek a kivitelezőnek. Ez számos kockázattal jár, és az elmúlt években sokszor előfordult, hogy egy beruházás előfinanszírozói végül hoppon maradtak.
A társasházi építményi jog lehetővé teszi, hogy a még építés alatt álló társasházban a jövőbeni lakások és helyiségek már az építés idején önálló, bejegyezhető jogi státuszt kapjanak.
Erre a jogszabályra épít a kormány csütörtökön megjelent rendelettervezete, amely a március 1-jétől az ingatlan-nyilvántartásba is bejegyezhető társasházi építményi jogot beemeli a két államilag támogatott konstrukcióba, a Csok Pluszba és az Otthon Start kedvezményes lakáshitelbe, és kimondja: a hitelt a bankok már a használatbavételi engedély kiadása előtt is folyósíthatják. Főszabály alapján a bankok eddig csak a beköltözhető állapot elrése, tehát a használatbavételi engedély kiadása után utalták a kölcsönt.
Ha meg nem is tilthatja, a saját, korlátozott eszközeivel gáncsolná a főváros az urbanisztikai katasztrófának tartott Szilas Liget projekt haladását. Bízva a választások utáni új helyzetben.
A tervezet értelmében ha a vevő az ingatlan-nyilvántartásba bejegyzett társasházi építményi jog jogosultja, és a lakást építő vagy építtető cég bankkölcsönt vesz igénybe az építéshez, valamint a vevő foglalót nem, legfeljebb előleget fizet, akkor a folyósítás részletekben történik. Fontos részlet azonban, hogy a vételárat a bank a vevő helyett egy, a projekthitelhez kapcsolódó „óvadéki célú” számlára teljesíti. A bank ebben az esetben az ingatlan lakhatóságát az utolsó részlet folyósítása előtt ellenőrzi, a kifizetést pedig ehhez köti. Ugyanakkor fel is mondhatja a kölcsönszerződést, ha a folyósítástól, vagy annak kezdetétől számított három éven belül a vásárló nem tud használatbavételi engedélyt felmutatni, ami egy, a tervekhez képest elhúzódó építkezés során okozhat még problémákat.
Az államnak a társasházi építményi jogra is jelzálogjoga lesz a kölcsön összegének 20 százalékáig, elidegenítési és terhelési tilalom mellett, amire azért van szükség, hogy ha a támogatott hitelt vagy a kamattámogatást jogosulatlanul veszik igénybe, akkor legyen ingatlanfedezet a visszakövetelésre. A Csok Plusznál a bejegyzés időtartama legfeljebb 10 év, az Otthon Startnál 5 év.
Budaörs az Alkotmánybírósághoz fordul, mert jogsértőnek tartja, hogy a kormány a településekre kényszeríti a kamattámogatással megvásárolható lakások új toronyházait. Az eddig kiemeltnek minősített lakásberuházások fele a kormányhoz közeli üzletembereket gazdagítja – eközben a lakókörnyezetre és az ingatlanárakra gyakorolt következmények beláthatatlanok.