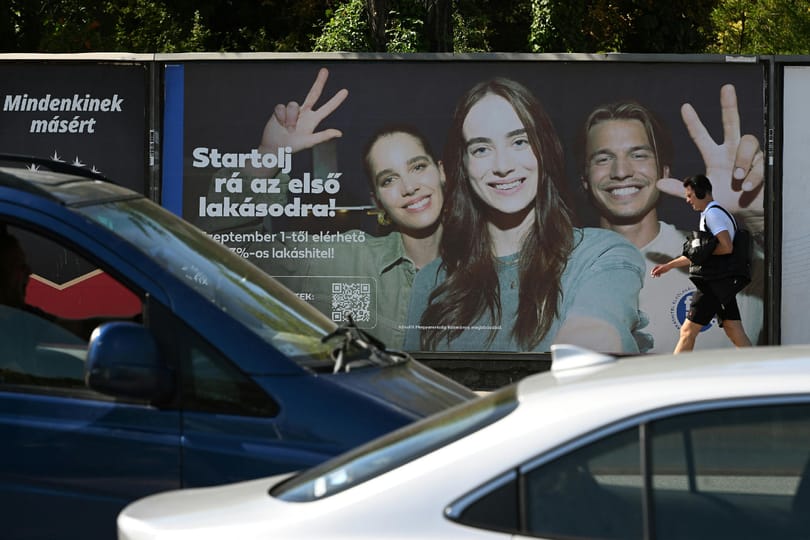
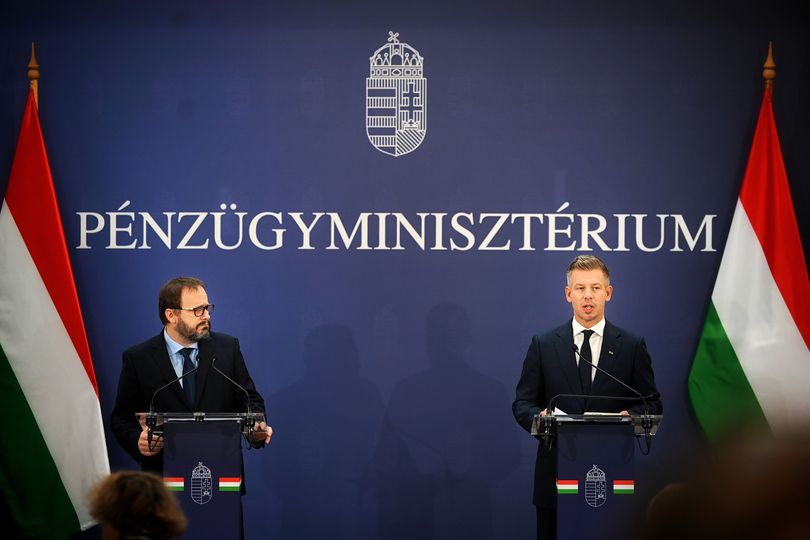
A vártnál is gyorsabban, szinte azonnal kivezetik a Fidesztől örökölt Otthon Start Programot (OSP) – derült ki a kormány keddi, az új Wekerle Pluszról tartott tájékoztatóján. Magyar Péter kormányfő leszögezte: a vásárlóknak november 15-éig van idejük arra, hogy a legkésőbb október 31-éig aláírt adásvételi szerződéssel az OSP szabályai szerint igényeljenek hitelt. Így utolsó rohamra indulhatnak az Otthon Start-hitelért azok, akik kimaradnak a Wekerle Pluszból, vagy nem akarnak magasabb kamatot fizetni a használt lakásokért – jósolják az ingatlanpiaci szakértők.
Ha rendelkezik 2026. október 31-ig aláírt adásvételi szerződéssel, akkor 2026. november 15-ig van még lehetősége Otthon Startot igényelnie. A Bankmonitor összegyűjtötte, mit érdemes először elintéznie, melyik iratot honnan szerezheti be, és hogyan spórolhat időt az ügyintézésen.
Miben más a Wekerle Plusz?
Nem annyira politikai, hanem nagyon is gyakorlati oka van az OSP villámgyors eltörlésének.
Tíz–húsz ezer új szerződés lenullázná a költségvetési törekvéseket, és akkor a kormány a semmiért izzadott vért
– mondja Balogh László, az Ingatlan.com vezető elemzője. Az új konstrukciót ugyanis kizárólag a 18–45 éves korosztály tagjai vehetik majd igénybe, közülük is csak azok, akiknek (és a házastársuknak) nincs 50 százalékot elérő tulajdonrészük ingatlanban, míg az OSP-ben az éppen feles tulajdon még nem zárta ki a részvételt.
Az is különbség, hogy az OSP mindenkinek fix 3 százalékos kamatozású kölcsönt kínált, a Wekerle Pluszban viszont ez csak az új lakásokat vásárlókra vonatkozik, a használtak esetében már 5 százalékos a kamat – de persze ez még mindig alacsonyabb, mint a 6–6,5 százalékkal kínált piaci hiteleké. Az is szigorítás, hogy a Wekerle-féle hitellel vásárolt ingatlanokra (a csokhoz hasonlóan, de az OSP-vel ellentétben) ötéves bentlakási kötelezettség vonatkozik, és nem lehet bérbe adni.