
Már tavaly nyár óta biztatta az osztrák pénzügyi felügyelet (FMA) a kereskedelmi bankokat, hogy magánszemélyeknek ne nyújtsanak devizahitelt, a múlt héten viszont a szigorítást írásba is foglalta. E szerint az eurótól eltérő pénznemben csak azok a lakossági ügyfelek kaphatnak kölcsönt, akik abban a pénznemben jutnak jövedelemhez. Elsősorban az Ausztria nyugati részén élőkre gondoltak, akik átjárnak Svájcba dolgozni, illetve sokéves munkájuk után onnan húznak nyugdíjat. Azok is kaphatnak, akiknek annyira szilárd az anyagi helyzetük, hogy a visszafizetés nem okoz semmiféle gondot. „A devizahitel többé nem lehet tömegcikk – hangoztatta a rendelkezést bejelentő FMA-főnök, Harald Ettl egykori munkaügyi miniszter –, ha csak a pénzek 10-20 százaléka kerül bajba, az is komoly gondot okoz az egész bankrendszerben.”
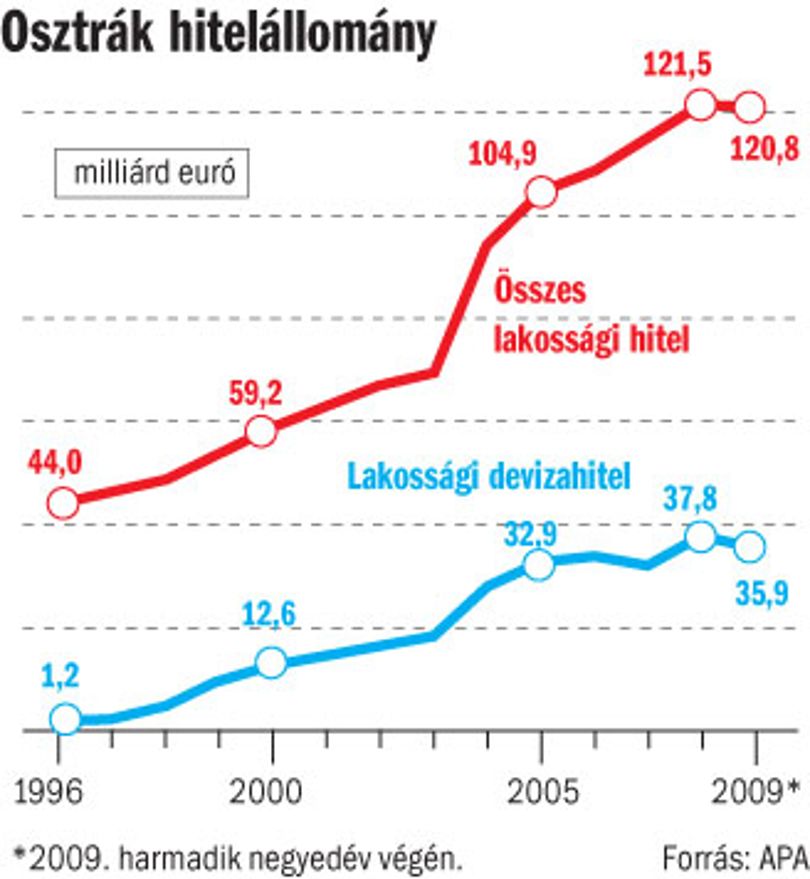
Egyetlen uniós országban sem volt annyira népszerű az előbb jenben, később inkább svájci frankban felvehető lakossági kölcsön, mint Ausztriában, ahol a háztartásoknak 35 milliárd eurónyi a devizahitel-tartozásuk, ami a banki követeléseknek az egyharmada. Az osztrák jegybank becslése szerint 280–300 ezer osztrák állampolgár választhatta ezt a finanszírozási formát, és átlagosan 120-130 ezer eurót vettek fel. A kölcsön elsősorban ingatlanra kellett, országosan minden negyedik otthont ilyen módon vásárolták, de a Svájccal szomszédos Vorarlberg tartományban a hitelből megszerzett összes házon van franktartozás.
A devizahitelek állománya a korlátozások ellenére elég lassan apad, 2008 őszén, a pénzügyi válság zenitjén is 39,1 milliárd euró volt. Az utóbbi két évben viszont a lakossági és a banki valutakockázat is sokkal nagyobb lett, mert a frank az euróhoz képest 16, a jen pedig 35 százalékkal erősödött. Az osztrák háztartások részesedése az euróövezet lakossági hiteleiből 2,6 százalék, a devizában felvettekből viszont 42,7 százalék. Andreas Ittner, a jegybank igazgatója elmondta, akkor lesznek nyugodtak, ha az utóbbit is sikerül a 2-3 százalékos sávba leszorítani.
Az FMA nem csupán a devizahitelek folyósítását fagyasztotta be, azt is megtiltotta, hogy az ilyen kölcsönt úgynevezett törlesztő befektetésekkel adják. Korábban az volt a gyakorlat, hogy az adósok csak a hitel kamatát törlesztették, a tőkét nem, helyette spekulatív befektetésekbe tettek pénzt – életbiztosítást váltottak, részvényalapba szálltak be, esetleg a kettőt kombinálták. Az volt a feltételezés, hogy a kockázatosabb invesztíciók a tőketörlesztésnél nagyobb hozamot fialnak, azaz amikor a hitel futamideje lejár, addigra könnyedén fedezik a visszafizetendő összeget. A pénzügyi válság szétfoszlatta ezeket az illúziókat, elég csak a Magyarországon is hírhedtté vált Meinlingatlanrészvényeket, a Meinl European Land-papírokat említeni, amelyek összeomlása miatt még mindig perelnek a károsult befektetők. A pénzügyi szolgáltatók – akik főleg e különleges befektetési lehetőségek közvetítéséből éltek az utóbbi években – az általuk kínált devizahitelek 90 százalékát ezekkel a termékekkel együtt értékesítették. A kockázatos törlesztő befektetéseket ugyanakkor az FMA nem tiltotta ki a piacról, csupán devizakölcsönnel nem párosíthatók.
Igyekeznek kedvező feltételeket ajánlani az osztrák kereskedelmi bankok azoknak, akik devizahitelüket euróban fölvettre cserélnék, amit buzgón helyesel a jegybank is. Jóllehet a kamatkülönbség – különösen a jen esetében – még mindig számottevő, a pénzintézetek nem kérnek kezelési költséget a hitelek átforgatásáért, sőt hajlandók arra is, hogy az ügyfelek a tartozásnak csak egy részét váltsák át. Korábban nem egy olyan eset került nyilvánosságra, amikor a bankok erőszakkal kényszerítették a konvertálást, most azt állítják, hogy ragaszkodnak az önkéntesség elvéhez. A devizahitelesekre mindenesetre erős nyomás nehezedik, pedig a prognózisok az euró visszaerősödését csak az év második felére várják.
A lakás-takarékpénztárak is aktívak voltak a hitelnyújtásban, és most azok az átforgatásban is, akár négy évre szólóan fix kamatot és a teljes futamidőre kiszámíthatóságot ígérnek. A pénzintézetek nem félnek a kölcsönök bedőlésétől, bíznak az ingatlanokra bejegyzett jelzálogban. A szakszervezetek szerint csak az ügyfelek járnak rosszul, mert a devizahitelek eltűnésével megszűnik a kamatverseny, és a bankok diktálhatnak.
FÖLDVÁRI ZSUZSA / BÉCS









