Lakásvásár a Syma-csarnokban
Végel Dániel
Egyes politikusokat is felpaprikázott, hogy a magyarországi bankok a válság első teljes évét 306 milliárd forintos, az előző évinél 5,5 százalékkal magasabb adózás előtti eredménnyel zárták a bankszövetség honlapján közzétett elemzés szerint. Eközben ügyfelek tízezreit fenyegeti a kilakoltatás, mert képtelenek törleszteni jelzálogkölcsönüket. Török Zsolt szocialista képviselő ezért arra kérte a számok alapján nyereségben dúskáló hitelintézeteket, hogy extraprofitjuk egy részét térítsék vissza ügyfeleiknek, a másik részét pedig fizessék be a krízisalapba.
Az adósok százezreinek ínyére való javaslatot azonban egyetlen pénzintézet sem vette komolyan, Müller János, a Magyar Bankszövetség szóvivője pedig az MTI-nek adott nyilatkozatában megmagyarázta, hogy nincs extraprofit. Tény, hogy a képviselő által is citált adat a fióktelepek, köztük a Citibank együttesen csaknem 50 milliárd forintos nyereségét is tartalmazza. A külfőldi bankfiókok nélküli – a Pénzügyi Szervezetek Állami Felügyelete (PSZÁF) által legutóbb közölt – bruttó profit csak 256 milliárd forint, 25 milliárddal kevesebb az előző évinél, míg az adózott nyereség 20 milliárd forinttal marad el a 2008-astól.
Jó néhány ügyfélben így is felmehet a pumpa, hiszen volt olyan bank, amely jelentősen javította eredményét, miközben kuncsaftjai megszenvedték a válságot. A Citibank kisbefektetői például mintegy 6 milliárd forintot buktak az általa értékesített Lehman Brothers-kötvényeken, miközben a bank a Nemzetközi Bankárképző adatai szerint 40 százalékkal növelte adózás előtti eredményét, és ezzel tavaly a harmadik legjobban teljesítő hitelintézet volt. A nyertesek közé tartozik a 25 százalékos eredményjavulást elkönyvelő K&H Bank is, amelynek befektetői 30 milliárd forintot veszítettek a bank által minimális kockázatúként ajánlott, de utóbb bóvlinak bizonyult értékpapírokkal.
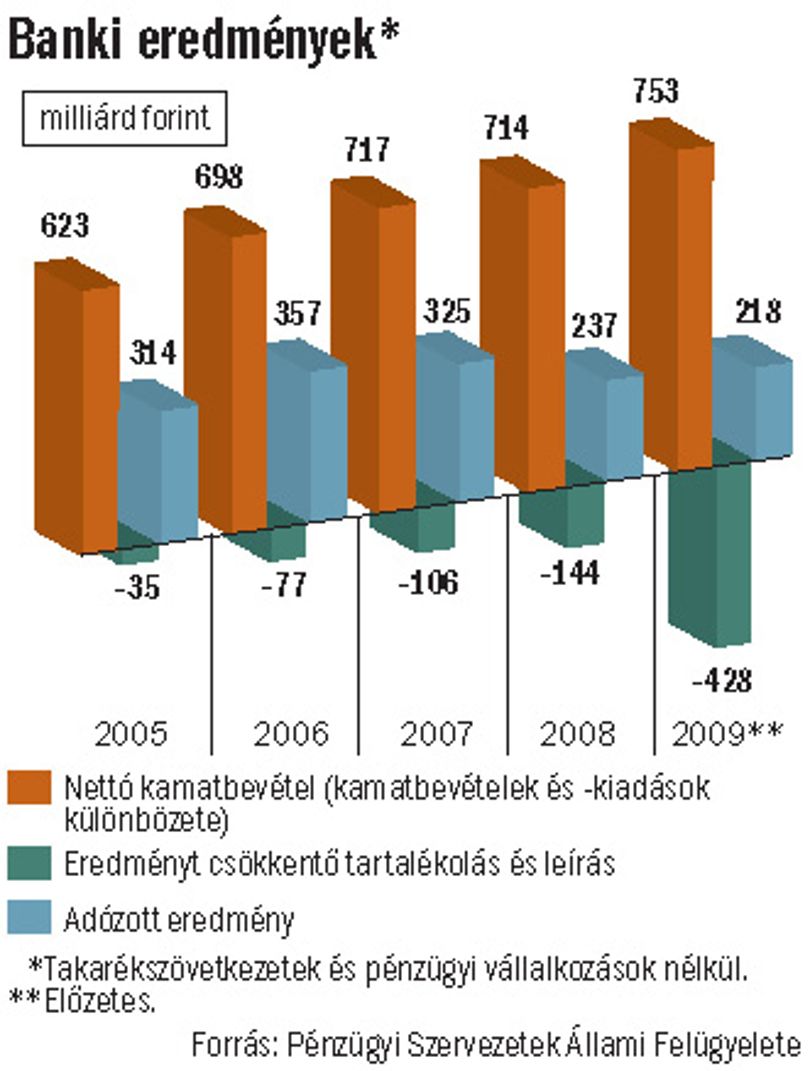
Jóval szélesebb azoknak az ügyfeleknek a köre, akik a hitelek magasan ragadt törlesztőrészletei miatt fújnak a bankokra. Őket aligha vigasztalja, hogy a Raiffeisen és a CIB Bank előző évi bruttó nyereségének csaknem a 80 százalékát elvesztette 2009-ben, az MKB Bank pedig a 2008-as után a tavalyi évet is nulla körüli eredménnyel zárta. A nyereségadatok részben igazolják is a dühüket, a bankok ugyanis tavaly mintegy 40 milliárd forinttal nagyobb nettó kamatbevételt értek el, mint egy évvel korábban (lásd ábránkat), azaz több kamatot szedtek be, mint amennyit a forrásaikra kifizettek.
A válságban kissé tovább szélesedő kamatrésnek köszönhetik a pénzintézetek, hogy bár hitelezésük – főképpen 2009 első felében – csaknem befagyott, nyereségességük mégsem csökkent markánsan. A tavalyi évet is kiugró eredménnyel záró OTP Bank például 2009-ben 82 százalékkal kevesebb új lakossági jelzáloghitelt és 54 százalékkal kevesebb személyi hitelt folyósított. Az Aegon Hitel Zrt.-nél pedig az új jelzálogalapú kihelyezések 60 százalékos csökkenéséről számoltak be a HVG-nek, hozzátéve, hogy ezzel még az aktívabb pénzintézetek közé tartoztak, a teljes jelzáloghitel-piacon ugyanis 75 százalékos csökkenést mértek. Az Erste Banknál a lakossági kihelyezések 50 százalékkal estek vissza, a Sopron Banknál viszont csupán 3 százalékkal. Az újonnan nyújtott hitelekben a regionális bank lakossági hiteleinek állománya így is 30 százalékkal nőtt.
Nem hiteleztek, de nem is kerestek sokat a lízingcégek, amelyek a pénzintézeti csoportok fekete bárányának számítottak. Arról, hogy mennyivel rontották le a csoport eredményét, alig jelentek meg adatok, de a mértékre következtetni lehet az OTP-csoporthoz tartozó Merkantil Bank 2009-es teljesítményéből: 1,8 milliárd forintos veszteséggel zárta az évet a 2008-ban elért 3,8 milliárdos plusz után.
A lízingcégek számára jellemzően veszteséggel záródó 2009-ben – a Magyar Lízingszövetség adatai szerint – a kihelyezések is rekordmélységbe zuhantak: 70 százalékkal estek vissza az előző évhez képest. A csökkenés az idei év első negyedében is folytatódott, a finanszírozás 20–40 százalékkal zsugorodott 2009 azonos időszakához képest. Ennek ellenére a lízingszövetségnél remélik, hogy a hanyatlás megáll, és 2010 egészére már a stagnálás lesz a jellemző. Ehhez azonban a második félévben az egy évvel korábbit 20 százalékkal meghaladó kihelyezésre lenne szükség. Erre lát is esélyt Lévai Gábor, a szövetség főtitkára, ha erősödik a fogyasztói bizalom, és elterjed a forintfinanszírozás. A piaci várakozások szerint mindenesetre gyakoribbak lehetnek az olyan, nullaszázalékos teljes hiteldíj-mutatójú kölcsönök, amilyet mostanában a Porsche Bank kínál, annak révén, hogy az importőrök elsősorban a részletfizetésre, nem pedig az autó árából adnak kedvezményt.
A kamatcsökkentéseket tavaly sokáig halogató pénzintézeteket az idén már szorosabb pórázon tartja a PSZÁF. A fogyasztói ellenőrzések nyomására aligha nő majd tovább a kamatrés, így csak a hitelezés beindítása növelheti a bevételeket. Csakhogy a pénzintézetek sok akadályt látnak, főképpen a lakossági hitelezés bővítése előtt. Ezek közül az adósok jövedelméhez szabott törlesztésről rendelkező, júniustól hatályba lépő előírásokat és a hitelfelvételre ösztönző lakáskínálat csökkenését emelte ki a HVG-nek Berki Mihály, a Sopron Bank vezérigazgató-helyettese. Ezért elsősorban a vállalkozók körében keresnek majd új ügyfeleket.
A lakosságinál több lehetőséget talált a vállalati hitelezésben tavaly az FHB bankcsoport is, csaknem duplájára nőttek ugyanis a vállalkozói kihelyezések, míg a lakossági hitelállomány 5,4 százalékkal zsugorodott. Az idén is hasonló lehet a helyzet, hacsak nem mozdul a lakáspiac, amit Gyuris Dániel vezérigazgató a problémás lakossági hitelek leépítéséhez is elengedhetetlennek tart. „Hiába támogatja a rászoruló ügyfél lakáscseréjét a bank, ha az adós nem tudja eladni a lakását” – jellemezte a helyzet kilátástalanságát a HVG-nek Gyuris. A lakossági hitelezés érdemi élénküléséhez elengedhetetlennek tartja a bankok hitelállományának tizedét kitevő befagyott hitelek sorsának rendezését is. Nem vitatja, hogy ebben a folyamatban nemcsak az adósoknak kell áldozatot hozniuk, hanem a hitelező bankoknak is, továbbá kezelni kellene a kilakoltatásokat is. Többféle elképzelés formálódik. A legígéretesebbnek egy speciális állami garancia látszik, amely többéves türelmi időt adna a bankkal együttműködő adósoknak a tőke- és kamattartozás átütemezésével. Ebben az esetben a bank aktív szerepet vállalna a lakhatással kapcsolatos gondok megoldásában, ugyanakkor lemondana bevétele 15–30 százalékáról, viszont az állam kezeskedne a türelmi idő letelte után sem fizetett hitelek megtérüléséért.
PAPP EMÍLIA