A Banki Hitel Károsultjainak Egyesületének irodája
Végel Dániel
Amióta kiderült, hogy a lakásárverések csak júniusban kezdődnek újra, megritkultak a bedőlt hitelük miatt segítséget kérők Budapesten, vidéken azonban most is naponta három-négy adós fordul segítségért a Banki Hitel Károsultjainak Egyesületéhez (BHKE). „Az elkeseredés változatlanul nagy, de ma már a kilakoltatás előtt állók nem a nyilvánossághoz fordulnak, hanem azt szeretnék, ha az önkormányzat megvenné a lakásukat, vagy ha a lakás piaci eladása után legalább annyi pénzük maradna, hogy albérletbe mehessenek” – jellemezte a helyzetet a HVG-nek Lénárd Mariann, az egyesület elnöke.
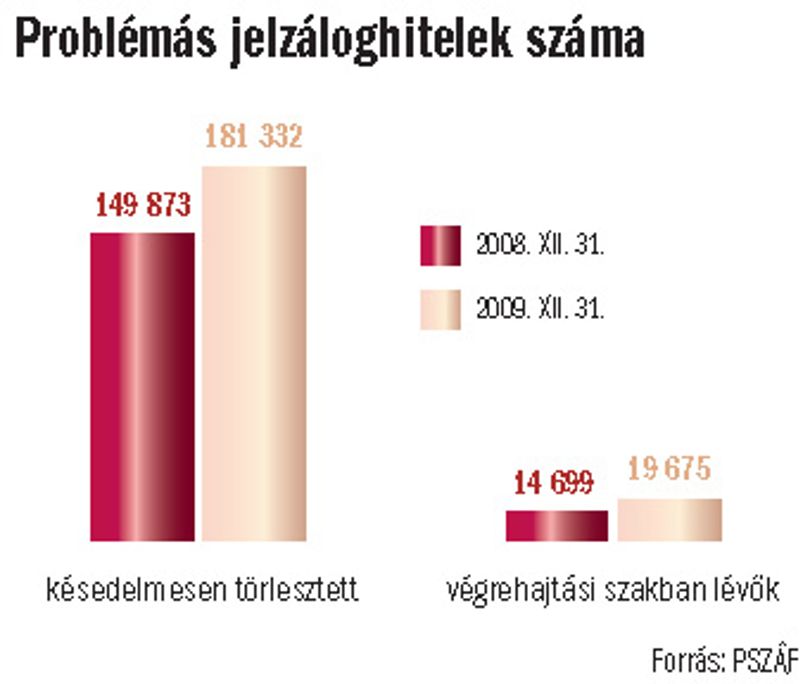
A bedőlt jelzáloghitelek bombája azonban mind hangosabban ketyeg. Tavaly év végén a 920 ezer adósból 63 ezren álltak az árverezés szélén: ennyien voltak azok, akiknek a késedelme – a pénzügyi felügyelet statisztikája szerint – meghaladta a kritikus 90 napot (lásd ábránkat). Egy frissebb, de meg nem erősített adat szerint a 90 napon túli tartozások száma a lakáskölcsönök között már elérte a 90 ezret, az összes lakossági hitelszerződésen belül pedig a 700-750 ezret.
A hitel felmondása után és a végrehajtás előtt ugyan még nincs minden veszve, de ilyenkor már nincs sok idő a megegyezésre. Nemrégiben az OTP Faktoring Zrt. egyik bedőlt lakáshitelese szeretett volna haladékot kapni, mert egy másik ingatlan eladásából egyenlítette volna ki adósságát, ám az adásvételt nem tudta nyélbe ütni. A követeléskezelőtől csak egy hónapot kapott, ami édeskevés a pangó ingatlanpiacon. Szorongató helyzetében végül egyezkedni kezdett az önkormányzattal a lakása eladásáról, de ez a tárgyalás sem ígérkezik rövidnek.
Sorsának rosszabbra fordulásával elvesztheti a lakását az a csaknem 100 ezer adós is, aki már tavaly kisebb-nagyobb fizetési gondokkal küszködött. A bankok ugyan már több tízezer klienssel újratárgyalták a hiteleket, ám a 2009 derekán egy évre kapott könnyítések mostanában járnak le, s a többség fizetőképessége nemhogy javult volna, de még romlott is. Az elbocsátásokról szóló hírek ugyanis csak ritkultak, de nem szűntek meg.
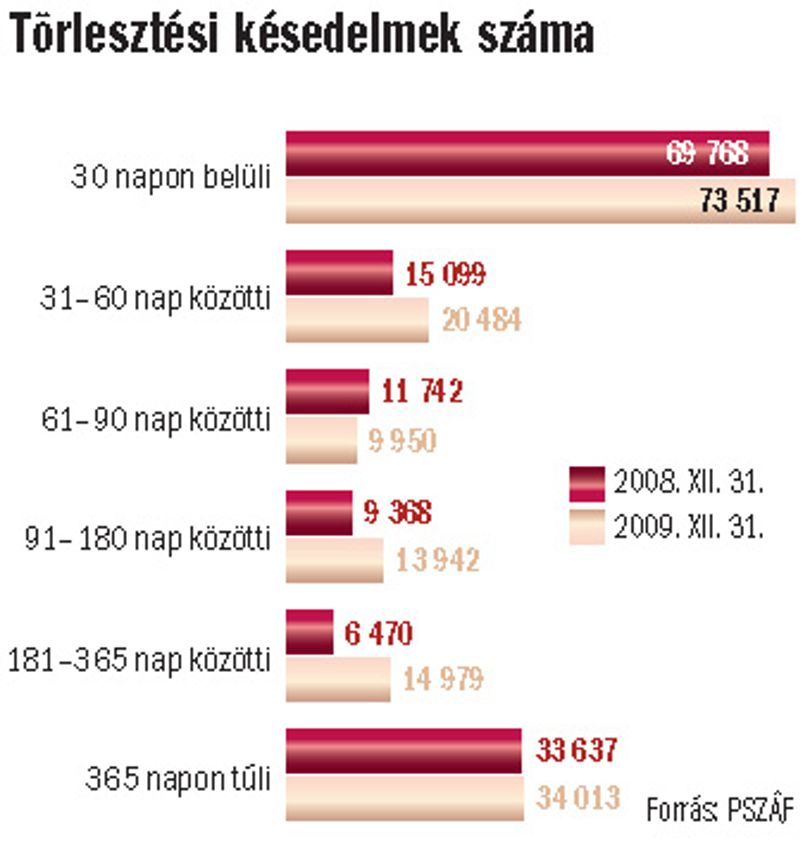
Bár a banki mérlegeket ismerő szakértők egybehangzóan állítják, hogy tavaly augusztusban megállt a hitelállomány romlása, amíg tart a gazdasági pangás, addig az adósok többsége nem tudja ledolgozni felhalmozódott fizetési késedelmét. Sőt a tartalékok kimerülésével újabb hitelfelvevők, a BHKE-vel együttműködő hitelszövetség szerint már a középréteghez tartozó családok is nehéz helyzetbe kerülhetnek. Ezért a pénzintézeteknek partnereknek kellene lenniük a fizetőképesség javításában, de Barabás Gyula, a hitelszövetség elnöke szerint nem ez a gyakorlat. Több lakáshiteles is panaszkodik: bankja nem engedi úgy kiváltani drága személyi kölcsönét vagy hitelkártya-adósságát, hogy annak összegével növelje a kisebb kamattal törlesztett jelzáloghitelét, mert a tartozása így meghaladná az ingatlanfedezet értékének 75 százalékát. „A devizahitelezést szigorító rendelet nem állít ilyen korlátot a hitelkiváltásnál, ezért a bankoknak nem kellene ettől elzárkózniuk” – dohogott a HVG-nek a civil érdekvédő.
A bajban egészen másféle partnerségre van szükség az ügyfél és a bank között, vallja Salamon János, az április óta MagNet Magyar Közösségi Bank néven működő volt HBW Express Bank vezérigazgatója is. „Sokszor nem elég átütemezni egy hitelt, hanem a banknak le kell mondania bevétele egy részéről is” – mondta a menedzser a HVG-nek. A pénzintézetnél a hitelek átalakításával együtt többnyire elengedtek egyévi kamatfizetést, hogy a család talpra állhasson, s volt már példa arra is, hogy az egy év letelte után újabb kedvezményt adtak. Problémás hitelük azonban kevés van, ugyanis 2008 őszén minden adósuknak felajánlották, hogy – ingyen – euróalapúra cserélik a svájcifrank-alapú kölcsönöket, s az ügyfelek több mint fele élt is a lehetőséggel. „A cserére vállalkozók nem is kerültek bajba akkora számban, mint az alpesi deviza mellett kitartók” – jegyezte meg Salamon.
Az egyedi banki megoldások mellett egyre több pénzintézet és elemző szorgalmaz olyan egységes programot, amelybe bármely bank beléphet, hogy ne kelljen az utcára tennie rossz adósait, tovább szítva a társadalmi feszültségeket. A bankellenes hangulat a leendő kormánynál is tapintható, Orbán Viktor miniszterelnök-jelölt a minap úgy fogalmazott, hogy a magyar banki kuncsaftok kiszolgáltatottabbak hitelezőik erőfölényének, mint Európában bárhol. Arról, hogy mit tenne ez ellen, nem beszélt, de borítékolható, hogy az eddiginél nagyobb áldozatot vár majd a pénzintézetektől.
A bankárok és a fogyasztóvédők fiókjaiban többféle megoldás lapul, hogy ne váljanak hajléktalanná az adósságcsapdába kerültek, egyengessék a fedezetként dobra verhető ingatlanok sorsát, és a rossz követelések csökkenésével élénkülhessen a hitelezés. A HVG négyféle elképzelésről tud: ingatlanalap létrehozásáról, „rossz bank” létesítéséről, a rossz adósokért vállalt állami kezességről, továbbá a hitel – átmenetileg – járadékszolgáltatássá alakításáról.
Az ingatlanalapnak számos híve volt tavaly a Pénzügyminisztériumban is, ahol részletesen kidolgoztak egy javaslatot. Az alapot 5 évre hoznák létre, egy erre a célra alapított állami alapkezelővel. Befektetési jegyeit a bankok jegyeznék le azzal, hogy beviszik az alapba a bedőlt hitelek mögött álló ingatlanfedezetet. A befektetési jegy értéke megegyezne az ingatlan értékével, de a kalkulációk szerint az ingatlanokat a piacinál mintegy 20 százalékkal kisebb áron számolnák el, mert a bankoknak le kellene írniuk a rossz hitelekre képzett tartalékot. A bankok további veszteségeinek korlátozására az állam garantálná a befektetési jegyek névértékének 80 százalékát. Az adósok ugyan elveszítenék ingatlanjuk tulajdonjogát, de öt éven át továbbra is lakhatnának benne rendkívül kedvezményes, ám folyamatosan növekvő albérleti díjért, miközben opciójuk lenne az ingatlan visszavásárlására. Az alap a bekerült ingatlanokban lakók lakáscseréjét is intézhetné, míg az ingatlanok egy részét a futamidő végén szociális bérlakássá alakítaná. A tervet a HVG értesülései szerint tavaly bemutatták a Bajnai-kormánynak, de a kabinet nem tárgyalt róla, állítólag azért, mert hosszadalmas lett volna jogszabályokba önteni.
A másik lehetőségként felmerült rossz bankot az állam hozná létre, hogy megvegye a bankok befagyott követeléseit. A pénzintézeteknek ebben az esetben is le kellene mondaniuk követelésük egy részéről, s ez a megoldás is belekerülne néhány tízmilliárd forintjukba az adófizetőknek. A rossz bank a követeléseket átütemezné, illetve a mögöttük álló ingatlanok egy részét bérlakássá alakítaná. A harmadik javaslat, a rossz adósokért vállalandó állami kezesség pedig azzal járna, hogy a nem fizető adós lakása állami tulajdonba kerülne. A bankoknak ebben az esetben is el kellene engedniük a késedelmi kamatokat és a nemfizetés miatt felszámolt díjakat.
A negyedik elképzelés nemrég a Fidesz szakértőihez is eljutott. Eszerint a bajba jutott, de kilábalásra esélyes adósok 5–10 évig – az ingatlannak a tartozással csökkentett értéke alapján számított – járadékot kapnának a pénzintézettől a lakás tulajdonáért cserébe, majd a szerződést 5–10 év után visszaalakítanák hiteltörlesztéssé. A kapott járadékot a volt lakástulajdonos befektethetné, s a haladék leteltével esélye lehetne az ingatlan visszaszerzésére.
PAPP EMÍLIA