Amennyiben a Magyar Nemzeti Bank május végén tovább csökkentené az irányadó kamatot – bár ebben azért nem mindenki hisz –, valószínű, hogy egy évre lekötött betétre többnyire csak az kap majd évi 4 százaléknál többet, aki milliós summát helyez el. Még inkább felértékelődhet tehát minden olyan befektetési forma, amely ennél lényegesen többet hoz.
A nyertesek közé tartozhatnak az életbiztosítások, amelyekbe már az első negyedévben 118 milliárd forintot fizettek be a kuncsaftok, 26,9 százalékkal többet, mint egy évvel korábban. Az életbiztosításidíj-bevétel összege így csaknem elérte a válság előtti szintet. A növekedéshez elsősorban az Allianz és a Posta Biztosító egyszeri díjas, befektetési célú ajánlata járult hozzá: mindkettő 12 milliárd forintot vonzott. „A januári háromhetes akcióban a szerződés első három hónapjára fix hozamot kínáltunk azoknak, akik beléptek az egyszeri díjfizetésű életprogramunkba, 1 millió forint befektetésével évi 7,69 százalékot lehetett elérni” – foglalta össze az ajánlat lényegét a HVG-nek Kozek András, az Allianz vezérigazgató-helyettese. A három hónap után a hozamot a befektetők felvehették, dönthettek azonban úgy is, hogy a hozamvédett időszak leteltével is bennhagyják a pénzüket: költségmentesen áttehették egy kockázatos, ám jóval nagyobb hozammal kecsegtető befektetési csomagba, amilyenek a biztosító tavaly 40–60 százalékot fialó részvényalapjai. A befektetés meghosszabbítása melletti érvként hozzák fel az Allianznál az „egyszeri díjas életprogram” futamideje alatt viszonylag alacsony teljesköltség-mutatót és a 4. évtől belépő kamatadó-kedvezményeket is. A többség ugyan inkább kiszállt, de közülük sokan helyezték el pénzüket a társaság más alapjaiban.
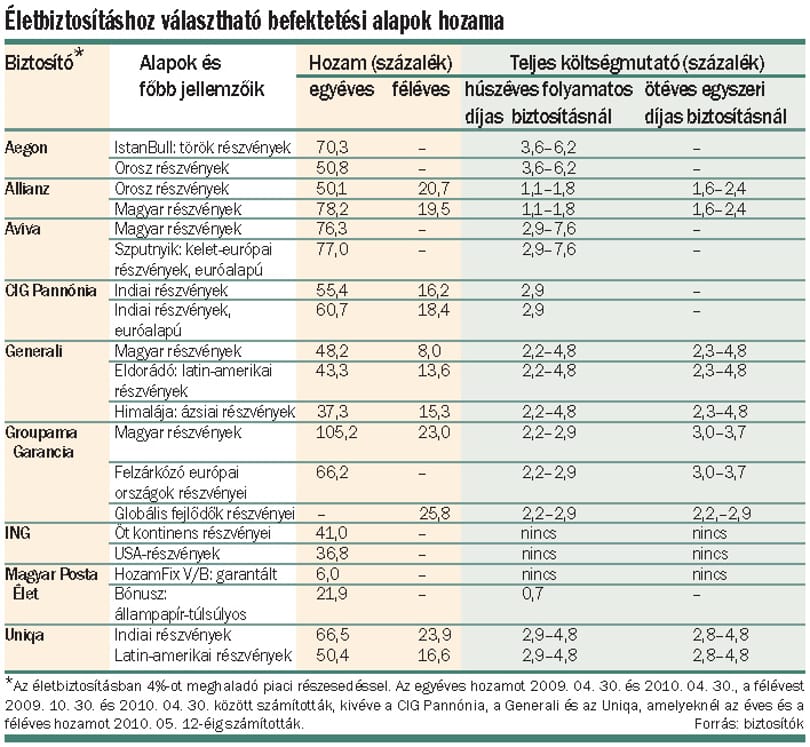
A bankbetétekét is meghaladó hozamot, de ugyanolyan biztonságot kínáló – életbiztosításhoz köthető – tőke- és hozamvédett HozamFix alapokkal mind nagyobb sikereket ér el a postákon jelen levő Posta Biztosító: idén az első három hónapban a befizetések az egy évvel ezelőtti több mint ötszörösére nőttek. A tavaly októberben indított és 2011 áprilisában lejáró HozamFix III például évi 9 százalékot fizet, ami a 20 százalékos kamatadó levonása után is veri az idén várhatóan 5 százalék alatt maradó inflációt. Ugyanezt a reálhozamot bankbetéttel már aligha lehet elérni. A legújabb HozamFix V/B ugyan már csak évi 6 százalékot garantál 2010 júniusától 2014 júniusáig tartó futamidejére, de a minden bizonnyal tovább csökkenő kamatszintet alighanem ez is felülmúlja.
Az OTP Bank fiókjaiban és a Groupama Garancia tanácsadóinál lehet jegyezni azokat a tőkevédett alapokat, amelyeket egyszeri díjas életbiztosítási programjában kínál a Groupama Garancia Biztosító. Az akciós – évi 10,25–11,25 százalékos kamatozású, két hónapos lekötésű – bankbetéttel párosított befektetésre június 25-éig van mód. Hasonló ajánlatra csaknem 7,5 milliárdot helyeztek el a biztosító ügyfelei az első negyedévben. A tapasztalatok alapján 10 százalék körül várható teljesítményükkel a tőkevédett Generáció Gamma portfóliók ugyan nem tartoznak a társaság legtöbbet hozó alapjai közé, hiszen például a magyar részvényalapban levő befektetések egy év alap alatt megduplázódtak, mégis ezt ajánlja most az ügyfeleknek Fábián Attila, a biztosító vezérigazgató-helyettese. „Aki most választ tisztán részvényalapot, az sokat kockáztat, mivel az elmúlt év extramagas teljesítményei a piac erőteljes pozitív korrekciójának köszönhetők, amelyek folytatódása rövid- és középtávon kérdéses” – mondta.
Az egyszeri díjas konstrukciók sikerén hízó életbiztosításidíj-bevétellel nem teljesen elégedett Paál Zoltán, a Magyar Biztosítók Szövetsége életbiztosítási tagozatának elnöke. „Nem meglepő a növekedés, hiszen 2009 nagyon gyenge év volt. Ráadásul az öngondoskodáshoz közelebb álló folyamatos díjas biztosításoknál még mindig csökkennek a díjbevételek, továbbá jelentős a törlési hányad, 20-25 százalékkal több biztosítást szüntettek meg 2010 első negyedében, mint két éve” – mondta a HVG-nek. Az idei év egészétől sem vár sokat, legfeljebb 5 százalékos növekedésre számít, az ismét erőre kapó befektetéshez kötött életbiztosítások további sikere ugyanis nagyban függ az árfolyamok alakulásától.
„Mindig időtávtól függően érdemes választani a befektetési alapok közül” – válaszolta a HVG-nek Temmel András, a Befektetési Alapkezelők Magyarországi Szövetségének titkára arra a kérdésre, hogy mi lesz az idén a slágerbefektetés. Egy éven belüli terveknél a pénzpiaci alap a kézenfekvő, 2–4 év távlatában már szóba jöhetnek a kötvényalapok és az ingatlanalapok is, míg a részvényalapok minimum 10 éves befektetést kívánnak.
Legalább 10 évig érdemes pénzt tartani az Aegon szerint a törökországi részvényekbe fektető IstanBull alapban, amely májusban benne volt a 10 legjobb teljesítményt elérő biztosításhoz kapcsolt alapban. Kelet-Európában Törökország növekedési esélyét tartja a legnagyobbnak Kepecs András, az Aegon régiós vezérigazgatója is, derült ki nemrégiben egy sajtótájékoztatón. Az országot a pénzügyi válság is csak kevéssé viselte meg, az isztambuli tőzsde indexe idén tavasszal már nemcsak ledolgozta az esést, de a válság előtti csúcsait is meghaladta.
Az 50–90 százalékos múltbeli hozamok megtévesztőek lehetnek a jövőre nézve, ezért a folyamatos díjas biztosítások hívei közé tartozó CIG Pannóniánál és az Aviva Biztosítónál a befektetések megosztására helyezik a hangsúlyt. Az Aviva munkatársai például a magas múltbeli hozamú részvényalapokat kockázatosságuk miatt önmagukban nem ajánlják, hanem a kockázatporlasztás érdekében kötvény és pénzpiaci alapok társaságában, illetve árfolyamfigyelő szolgáltatással kiegészítve. A múltbeli hozamok ugyan Bartók János, az Aviva Életbiztosító elnök-vezérigazgatója szerint is jó reklámot csináltak az idén az életbiztosításoknak, de fontosnak tartja az értékesítők ösztönzését is, hogy az öngondoskodást szolgáló biztosításhoz közelebb álló, minimum 10-15 évre szóló folyamatos díjfizetésű módozatokra helyezzék a hangsúlyt. Szerinte egy befektetéshez kötött biztosításnak is minél többféle kockázat ellen kell védelmet nyújtania, halál esetére pedig milliós összegű fedezetet kell biztosítania.
PAPP EMÍLIA