Spanyol náthától fázott egész Európa, így a forint, a magyar állampapírok és tőzsdei részvények is a hét végén. A brit Fitch Ratings múlt péntek délután rontotta le az ibériaiak hitelminősítését, mert a Zapatero-kormány fiskális megszorításai miatt még az eddiginél is lassúbb gazdasági növekedésre számít, ami megnehezítheti a spanyol államadósság visszafizetését. Erre a forint a bankközi devizapiacon az euróval szemben a 272-es szintről közel 276-ig gyengült, a napközben még a 23 830 pontot ostromló BUX részvényindex pedig zárásig közel kétezer pontot zuhant. Az OTP-részvények például napi csúcsukhoz képest közel 3 százalékot estek. Eközben az állampapírhozamok nőttek, mivel a befektetők csak a korábbinál magasabb – a legbiztonságosabb, elsősorban az amerikai és a német adósságpapírok hozamához mért – felárért voltak hajlandók megvásárolni azokat.
Ilyen előzmények után nem meglepő, hogy a Magyar Nemzeti Bank monetáris tanácsa nem csökkentette tovább a tavaly július óta fél, illetve negyed százalékpontos lépésekkel 9,5-ről 5,25 százalékra lenyomott jegybanki alapkamatot. A dél-európai adósságproblémák miatt valamennyi kelet-közép-európai ország kockázati megítélése romlott, Magyarországé azonban erősebben, mint a környező országoké – figyelmeztetett sajtótájékoztatóján Simor András MNB-elnök. Miközben a legutóbbi, április 26-ai ülés óta a magyar államkötvények nem fizetése ellen biztosító úgynevezett CDS-ek felára 60 bázisponttal, 240-re, a románoké, a bolgároké és a horvátoké csak 20-20 bázisponttal nőtt. Az ötéves magyar állampapírok németekéhez viszonyított hozamfelára pedig 95 bázisponttal, 290-re ugrott, ezzel szemben a lengyeleké csak 30-cal emelkedett, míg a cseheké stagnált.
Az eltérés alapvetően az új kormány gazdaságpolitikáját övező bizonytalansággal magyarázható, de ez remélhetően hamarosan megszűnik – közölte Simor. Vízkelety Péter, a Generali makrogazdasági elemzője szerint a költségvetés állapotával kapcsolatos, vég nélkülinek tűnő és egyelőre eredménytelen vita, illetve azon nyilatkozatok is borzolhatták a befektetők kedélyét, amelyek a jegybank döntéseire való nyomásgyakorlásként értékelhetők. Ezzel arra célozhatott, hogy Matolcsy György nemzetgazdasági miniszter múlt keddi parlamenti bizottsági meghallgatásán 4,5 százalékos jegybanki alapkamatot mondott indokoltnak. „Nyilván mindenkinek jobb lenne a minél alacsonyabb alapkamat, ez hozzájárulhatna ahhoz, hogy a gazdaság gyorsabban kilábaljon a recesszióból. De az MNB kifejezett célja az árstabilitás, és nem tudunk eltekinteni attól, hogy Magyarország kockázati megítélése romlott” – reagált Simor.

Simor András
Fazekas István
Ráadásul az inflációs kilátások is rosszabbak lettek. A világpiaci kőolajár – forintra átszámítva – 11 százalékos háromhavi növekedése és a dollár euróval szembeni erősödése miatt a jegybank februári előrejelzésénél most fél százalékponttal magasabb, 4,9 százalékos pénzromlást valószínűsít az idei évre, míg jövőre 2,3 százalékkal szemben 3 százalékosat. Ugyanakkor az MNB lapzártánk után közzétett inflációs jelentése a korábban becsült 0,2 százalékos gazdasági visszaeséssel szemben már ebben az évben 0,9 százalékos növekedést jósol. Eközben a költségvetési hiányt 2010-re 4,3–4,5 százalékra lőtte be, jövőre 3,9, 2012-re 2,9 százalékra, igaz – hangsúlyozta Simor –, változatlan költségvetési politikát feltételezve.
A spanyol és a portugál költségvetési kiigazítások, amelyekhez más államok is csatlakozhatnak, nyomottan tartják a befektetők kockázatvállalási hajlandóságát, azaz csökkentik az európai, így a magyar állampapírok és részvények iránti keresletet – festett a HVG-nek borús jövőképet Kovács Roland, az Equilor Zrt. elemzője. Ettől még nem kizárt, hogy lesznek jelentős, akár két számjegyű drágulások – meg persze azok korrekciójaként, nagy zuhanások is. A Lehman Brothers 2008. szeptemberi bukása óta annyira kiszámíthatatlanul mozognak a részvényárfolyamok, hogy a hazai befektetők csak kapkodják a fejüket a napi 5-10 százalékos fel-, illetve leértékelődések láttán. Az OTP-részvények például május 10-én 15 százalékkal, 6727 forintra száguldottak föl, másnap viszont közel 5 százalékkal zuhantak, két héttel később pedig egy 11 százalékos gyengülést követett egy 6 százalékos felpattanás.
A bizonytalanságot tükrözik a részvényelemzői ajánlások is. Míg az amerikai Goldman Sachs (GS) szerint az OTP-részvényeken egy év alatt akár 80 százalékot is lehet keresni, a holland ING 6700 forintos árfolyamot vizionál 2011. május végére. A GS a Mol-papírokkal kapcsolatban is optimistább a piaci átlagnál, a hétfőn 18 350 forinton zárt olajpapírok árát 37 százalékkal teszi magasabbra egy év múlva.
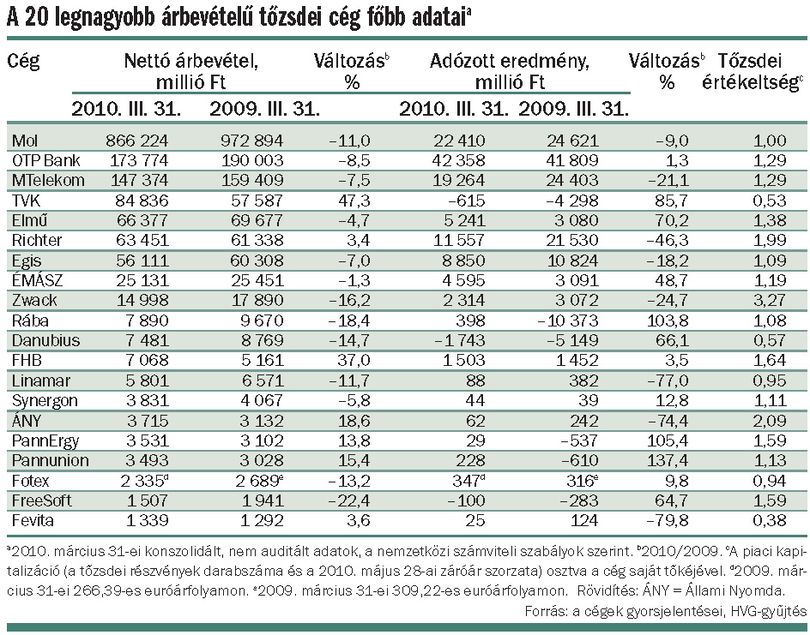
Pedig a tőzsdei cégek első negyedéves adatai (lásd táblázatunkat) nem kecsegtetnek sok jóval. A külföldiek által leginkább keresett OTP–Mol–Magyar Telekom–Richter négyes fogatból csak a banknak sikerült nagyobb nyereséget elérnie az előző év azonos időszakáénál, de reálértéken ez az 1,3 százalékos növekedés is visszaesést jelent. Az is igaz ugyanakkor, hogy a Budapesten forgó cégekkel kapcsolatos hírek, események általában csak ideig-óráig lehetnek hatással a papírok árfolyamára, alapvetően a külföldi tőzsdei hangulat a mérvadó.
Mindenesetre a kiszámíthatatlanul mozgó részvényárfolyamok miatt a brókerek most csak erős idegzetűeknek javasolják a tőzsdézést, közülük is csak azoknak, akiknek módjuk van folyamatosan nyomon követni a jegyzéseket, és gyorsan reagálni a hirtelen elmozdulásokra. Az óvatosabbaknak a bankbetéteket, az állampapírokat és a befektetési alapokat ajánlják. Különösen az utóbbiak gyarapodtak azáltal, hogy a betéti kamatok 5 százalék körüli szintre estek: áprilisban 57 milliárd forintnyi friss tőke érkezett az alapokba, aminek révén összállományuk 3425 milliárd forintos rekordnagyságot ért el.
CSABAI KÁROLY