A Bizottság szerint a szabály versenytorzító hatású, mert nem minden magyarországi vállalkozás alkalmazhatja (pl. pénzügyi- és kisvállalkozások), és így állami támogatást valósít meg, olvasható a PwC hírlevele. Jó hír viszont, hogy a szabály meglévő támogatásnak minősül, mivel azt Magyarország uniós csatlakozását megelőzően vezették be és annak állami támogatás jellege bevezetésekor nem volt egyértelműen megállapítható. Meglévő támogatások esetén pedig a tapasztalatok szerint nincs visszaható hatálya a Bizottsági döntéseknek, vagyis visszafizetési kötelezettség a már igénybevett támogatásokkal kapcsolatban nem merül fel.
Mikor csökkenthetik adóalapjukat a cégek a kamat 50 százalékával?
A napokban zárult le az Európai Bizottság által 2007. februárjában indított részletes vizsgálati eljárás, amelynek során a Bizottság annak a társasági adóalap-módosító tételnek a versenysemlegességét vizsgálta. Ez teszi lehetővé azt, hogy az adóalap csökkentését a kapcsolt vállalkozások közötti nettó kamat 50 százalékával.
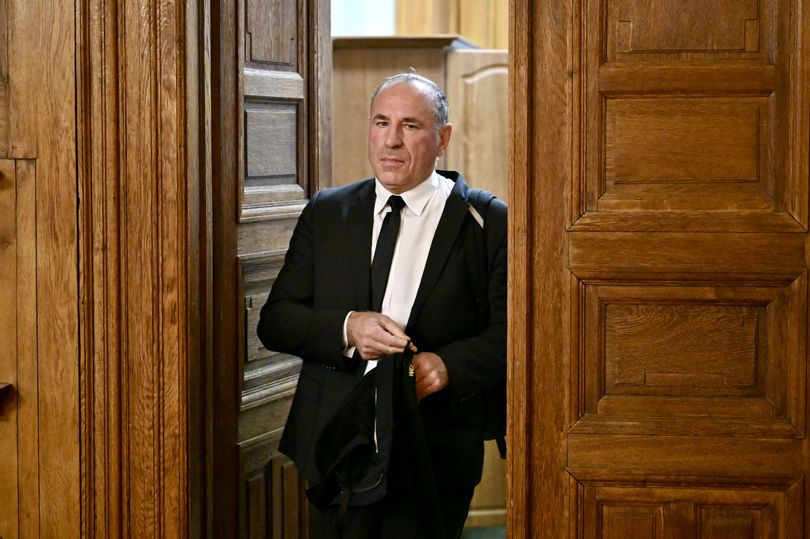
Bűnösnek találták Boldog Istvánt, öt év letöltendő börtönbüntetést kapott
Az utolsó szó jogán azt mondta még, „mindig is híres voltam arról, hogy megvesztegethetetlen vagyok”.