Varga Judit: Magyar Péter lenézett, amiért a hatalmat soha nem voltam hajlandó a saját céljaimra használni – percről percre közvetítés
A volt igazságügyi miniszter szerint a tiszások is meg fogják ismerni a Magyar Péter-i poklot.

Emelkednek a hozamok a világban. Nem ímmel-ámmal, hanem rendesen, mintha nem lenne holnap. Az okokkal most nem szeretnék foglalkozni, sokkal inkább azzal a fontos következménnyel, ami Magyarországon mindenkit érdekel: miért rossz befektetés most az ingatlan?
A hozamemelkedés elég obskúrus valami, de talán úgy a legkönnyebb megfogni, hogy a pénz ára emelkedik, mivel egyre szűkösebb erőforrássá vált. A 2010-es évek végén senkinek nem kellett a pénz, akkor negatív kamatokról cikkeztünk: 2019-ben például a francia 10 éves hozam -0,2% volt. Most mindenkinek kell a pénz, úgyhogy fizetni kell rendesen, ha kölcsön kérünk: a francia 10 éves hozam most 5,0%.
Egyrészt a kormányoknak teljesen elment az eszük. Úgy döntöttek, hogy pénzzel tömik be a választók száját, ha már a kormányzás nem megy. Békeidőkben látunk akkora költségvetési hiányokat az Egyesült Államokban (~8%), az Egyesült Királyságban, vagy Franciaországban (~5%), mint korábban nagy bajok esetén. Mondjuk nagy bajok vannak is, csak ezeket az államok maguknak csinálták – ilyen például a reménytelen francia nyugdíjteher. A hiányok fedezéséhez pedig mások pénze kell.
Trump nemcsak költ, de közben a világot is szétveri. Európa fegyverkezhet, mivel a NATO-ra nem számíthat. Emellett a mesterséges intelligencia-beruházási őrület szintén rendelkezésre nem álló dollár százmilliárdokat emészt fel, miközben az ettől remélt termelékenységjavulás még nem látszik. Azaz
mindenki égeti a pénzt, a jegybankok pedig most nem nyomtatnak. Épp az ellenkezője zajlik annak, amit az említett 2010-es években tapasztaltunk.
Azt, akinek befektetési eszköze van. Ugyanis ha a pénz drágul, akkor az abban mért eszközárak csökkennek. Ez a folyamat az ellenkezője az inflációnak, amikor a pénz veszíti el az értékét. Vagy a 2010-es éveknek, amikor – emlékszünk? – minden befektetési eszköz (részvény, kötvény, bitcoin és igen, INGATLAN) ára kilőtt.
Igen. Hagyjuk most kicsit a magyar ingatlanmentalitást és gondolkozzunk úgy a lakásról, ahogy a racionális befektető tenné. Ha állampapírban 5% hozamot kapok a pénzemért, akkor ingatlanba (bármi kockázatosabba!) csak akkor fektetek, ha ennél az 5%-nál többet kapok. Mondjuk 10% hozamot. Azaz a 100 millió forintos lakásomat évente 10 millióért tudom kiadni. Magyarországon jelenleg csak körülbelül 3 millióért tudom, de ez részben azért van, mert mindenki fejében garantált az ingatlanár emelkedés. Valamint létezik az a hüvelykujj-szabály is, miszerint az ingatlanárak a befektetési piacokkal mozognak együtt, a bérleti díjak viszont a gazdasággal. Hiszen venni a befektetendő pénzemből veszek, bérelni viszont a havi jövedelmemből szoktam.
Térjünk vissza a racionális befektetőnkhöz, aki azt látja, hogy állampapírban például már nem csak 5, hanem 10 %-ot kapna a pénzéért. Vagyis hozamemelkedést tapasztalt. Mivel bérleti díjat nem tud emelni (a gazdaság nem javult), eladná az immár rossz befektetésnek minősülő lakását. Csak a másik racionális befektető nem hajlandó 70 millió forintnál többet adni az évi 10 millió forintért kiadható lakásért: ennyi hozamot (10/70=14%) minimum elvár, a bankban amúgy is 10%-ot kap. Azaz a 100 milliós lakásom valójában már csak 70 milliós.
Ha ránézünk az elmúlt 10 év budapesti panel árindexére, akkor egy igazán markáns időszakot látunk, amikor estek az árak: ez pont az előző hozamemelkedés időszaka volt. 2022-24 környékén lehetett 16 és 18 százalék hozammal PMÁP-ot (Prémium Magyar Állampapír) venni. Senki nem is vett lakást befektetésnek.
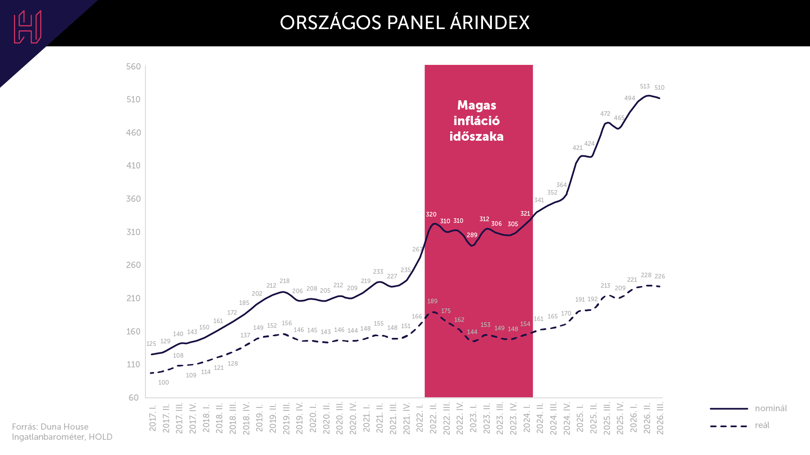
Kivéve, ha mégis: lásd 2007-2014-ig, vagy a tőzsdén mostanában. Nagy különbség a lakás és a részvénybefektetés között, hogy csak utóbbinak látjuk minden nap az árát és csak részvényben ülnek ismerőseink akik tőkeáttétellel mennek csődbe. Ha részvényeket (vállalatokat) is mindenki úgy venne, ahogy lakást, vagyis csak 10-20 év múlva néz rá az árfolyamára, amikor el akarja adni, akkor a részvénybefektetéstől sem rettegne senki.
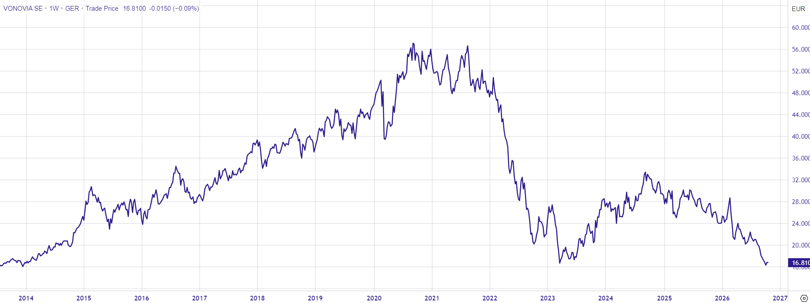
De nem kell ehhez a képzelőerőt erőltetni: van ilyen, csak fordítva. Ingatlant lehet adni-venni a tőzsdén is, apró darabokban, tőkeáttétellel, érzelmektől naponta befolyásolva. Itt van például a Vonovia árfolyama. A Vonovia egy német nagyvárosi lakásokat birtokló és üzemeltető cég. Egyszerre ingatlan (az a tartalma) és részvény (minden nap látom az árfolyamát). És ez az árfolyama zuhan. Emögött vannak német sajátosságok is, meg a hozamemelkedés is.
Eközben vígan elhisszük, hogy az újpesti panellel ilyesmi nem történhet meg. Hiszen nem szokott.
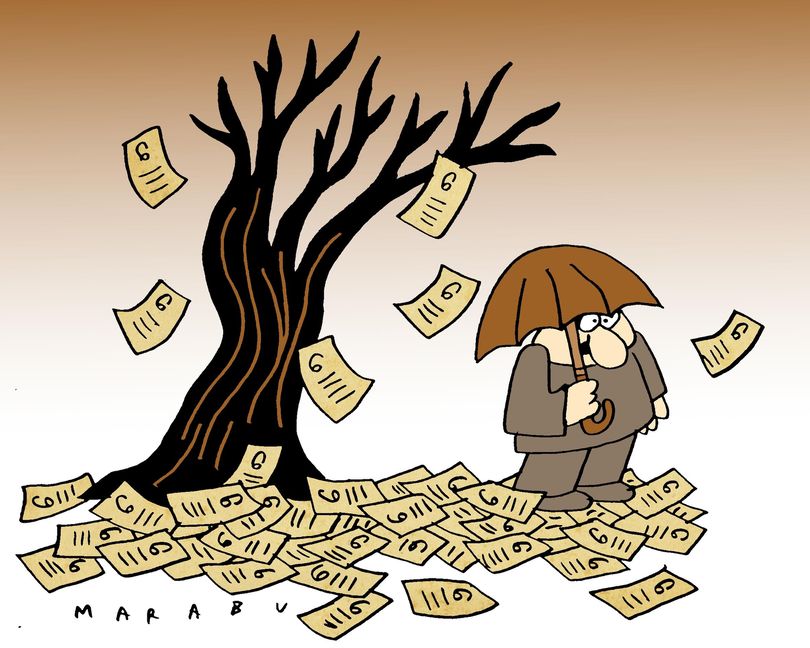
Nyitókép: ChatGPT.
A tartalom a HOLD Alapkezelőtámogatásával, a hvg360 Prémium hírlevelek szakmai együttműködésével készült.
A volt igazságügyi miniszter szerint a tiszások is meg fogják ismerni a Magyar Péter-i poklot.