Semmi jóra nem számítanak az idén a gépjármű-finanszírozók. Mélyponton van a részletre eladott autók száma: az év első öt hónapjában megfeleződött a tavalyi forgalom, pedig már az is 70 százalékkal kisebb volt az előző évinél. A visszaesésben része volt a körültekintő lakossági hitelezés feltételeit megszabó kormányrendelet rigorózus, ám a meggondolt hitelfelvételt támogató önerő-követelményeinek, amelyek a Magyar Lízingszövetség becslése szerint az autóvásárlók felét hátrányosan érintették. E hét végétől újabb szigorítással találják szembe magukat a kuncsaftok, hatályba lépnek ugyanis a rendelet hitelképesség-vizsgálatot szabályozó paragrafusai is.
A regula szerint a pénzintézetek hitelezhetőségi limitet állapítanak meg minden egyes, kölcsönért folyamodó ügyfélnek a saját és a vele közös háztartásban élők igazolt jövedelme alapján, a kuncsaft meglévő törlesztési terheivel is kalkulálva. (Ez utóbbi a teljes körű adósság-nyilvántartás hiánya miatt csak elméletben lehetséges.) Az így megszabott limit a havi törlesztés megengedett maximumát jelenti, amennyiben a kuncsaft forintban adósodik el. Ha euróalapú kölcsönt venne fel, annak havi terhe legfeljebb a hitelezhetőségi limit 80 százaléka lehet, más devizahitelnél pedig csupán a 60 százaléka.
Horváth Szabolcs
„Mivel az ügyfelek negyede csak minimálbért tud igazolni, valószínű, hogy havi részlete csak akkor fér majd bele a limitjébe, ha a korábban előírtnál nagyobb önerőt fizet. A vevők öt-tíz százalékának azonban nem lesz ehhez kellő tartaléka” – mondta a HVG-nek Lévai Gábor, a lízingszövetség főtitkára. Az önerő-követelményt növeli az is, hogy az autófinanszírozásban továbbra sem tört át a forint, az eltűnőfélben lévő svájci frankot az euró váltotta fel. Ráadásul a részletre vásárlás aránya ismét növekedni kezdett, a válságban hirtelen a vásárlások 60-70 százalékáig kúszó készpénzes vétel az idén a felére esett vissza.
Kevesebbet éreznek majd a szigorításból a lakáshitelt keresők, egyre több ugyanis a vonzó kamatozású forinthitel. A hitelezhetőségi limiteket várhatóan rugalmasan alakítják majd ki a piaci részesedés növelésében érdekelt bankok, legalábbis így kalkulál Bánfalvi László, az Otthon Centrum Hitelcenterének vezetője. Ezt a rugalmasságot a rendelet sem akadályozza, mert a bankokra bízza, hogy milyen jövedelmeket fogadnak el igazoltként. „A korábban már visszafizetett kölcsön törlesztőrészletét, a bankbetétet és a megfelelő számlaforgalmat is igazolt jövedelemként kezelhetik” – sorolt néhány példát a banki kreativitásra név nélkül egy másik piaci szereplő.
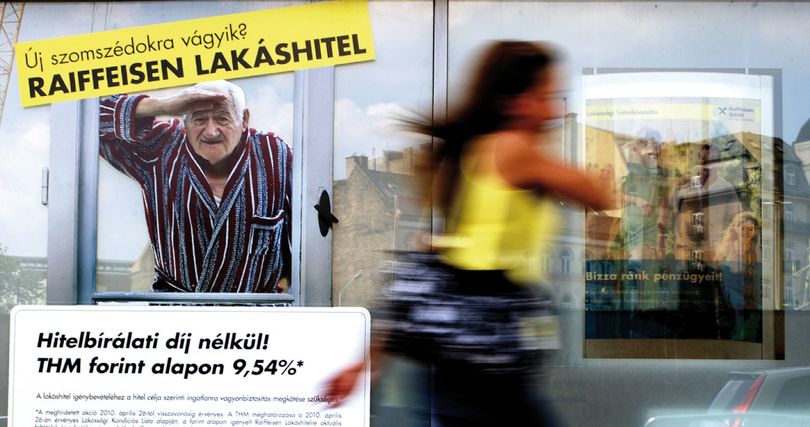
A hitelösszeg március óta hatályos – az ingatlan értékére vetített – maximumának megállapításánál sem volt ritka, hogy egyes bankok nagyvonalú értékbecsléssel teremtettek maguknak megfelelő mozgásteret. Nagy kilengésekre azonban nem volt példa, egyelőre mindegyik bank óvatosan élénkít. A Raiffeisen Bank például hosszabb idő után ismét beindítaná a lakáshitelezés motorját, és többek között a hitelfelvétel költségeinek csökkentésével emelné a hitelfelvevők önerejét. „Elengedjük a hitelbírálati díjat, és bizonyos feltételek, például a bank kártyájának használata esetén visszatérítjük az értékbecslési díjat” – mondta a HVG-nek Tomán Róbert üzletágvezető, hogyan népszerűsítik új forintalapú lakáshitelüket, amelynek havi részlete csak 10 százalékkal magasabb, mint egy euróalapúé.
A hitelezhetőségi limitek a banki visszajelzések szerint széles sávban szóródnak majd, a kockázati étvágytól függően. Van, ahol az igazolt, szabadon felhasználható jövedelem 30–50 százaléka, máshol 50–100 százaléka közé teszik – csak az nem világos, mit tekintenek szabadon felhasználhatónak. Különösebb szigorításra a Volksbanknál sem kell számítani, mondták a pénzintézet vezetői a HVG-nek. „Az adósminősítési rendszerünk eddig is komplex volt, többféle jövedelmet vett figyelembe” – jelezte Kiss Zoltán vezérigazgató-helyettes. Ha például egy ügyfél csak minimálbért tud igazolni, de van saját vállalkozása, a bank figyelembe veheti a cég jövedelmezőségét, illetve az onnan kapott osztalékot, és a cég kezességet is vállalhat. Ehhez persze a vállalkozónak is hiteles beszámolókat kell benyújtania.
Nehezebben jut viszont lakáshitelhez az, aki egyedülálló és alkalmazottként minimálbéres. Egyelőre azonban ez nem okoz problémát, mert a bankok tapasztalatai szerint a korábbi töredékére zsugorodott a kereslet. „A Volksbanknál is visszaesett az új jelzáloghitelek folyósítása, pedig folyamatosan szerződünk új ügyfelekkel” – mondta Kiss, aki az idén még nem számít lényeges emelkedésre.
Az új előírások a vezető áruhitelező pénzintézet szerint sem vernek nagy hullámokat. „A Magyar Cetelem eddig is vizsgálta a hitelért folyamodók jövedelmét a munkahelytől bekért jövedelemigazolás és a banki folyószámla-kivonat alapján, s a jövőben sem tesz másképpen. A hitelbírálat ettől továbbra is gyors lesz” – magyarázta Lendvai János vezérigazgató, miért állítja, hogy ügyfeleik nem éreznek majd változást a hiteligénylésnél június 11-e után. Újabb szigorítást Lendvai már csak azért sem tart szükségesnek, mert 2008 derekán, amikor érezték, hogy baj lesz a fizetőképességgel, a pontozásos engedélyezési rendszerben emelték a hitelkérelmek elfogadásához szükséges összes pontszámot, bár e szigorból a kockázatok csökkenésével valamennyit már visszavettek.
PAPP EMÍLIA