Fiókjainak nyitva tartásához igazodva az FHB már délután 4-kor bezár azok előtt is, akik a számítógépük előtt ülve elvben bármikor utalhatnának a számlájukról. Az átlagnál jobb szolgáltatás viszont, hogy mobiltelefonon a bank lényegében nonstop teljesíti – legalább – a házon belüli átutalásokat. Azon még csak dolgoznak, hogy az internetbank záróráját legalább a belső utalásoknál délután 6-ig kitolják. A HVG-Labor által vizsgált pénzintézetek közül csak ötnél – CIB, Citibank, MagNet Közösségi Bank, MKB, Sopron Bank Burgenland – teljesülnek már évek óta nonstop a házon belüli online utalások, annyi korlátozással, hogy éjszakánként a napi zárás rövid szünetet okozhat. Az UniCredit Banknál viszont már három éve úgy nyilatkoztak a HVG-nek, hogy vizsgálják a bankon belüli szünetmentes pénzforgalom lehetőségét – és ennél azóta sem jutottak tovább.
Fazekas István
Kiskaput nyit a záróra utáni házon belüli pénzmozgásoknak az OTP. Bankkártyáról bankkártyára éjjel-nappal lehet pénzt átutalni, és vészhelyzetben aligha morog a számlatulajdonos, amiért a kártyás tranzakció drágább, mint a szokásos átutalás. „Óriási szerencsém volt, amikor a baleset után éjjel hazatelefonáltam: a családom intézkedett, és rögtön pénzt tettek a kártyámra” – mesélte egy OTP-s kuncsaft, akinek külföldön kórházba kerülve azonnal fizetnie kellett a kártyájával, de nem volt elég pénz a számláján. Később derült ki, hogy nem is volt olyan egyszerű dolguk az otthoniaknak. Fel kellett kutatniuk egy olyan ismerőst, akinek éppen OTP-s bankkártyája – és kellő fedezete – volt, hiszen saját folyószámlájukról még interneten sem tudtak volna azonnal utalni.
Ez persze fából vaskarika, hiszen a bankkártya is a folyószámla egyenlegét használja, sima utalásként mégsem működik ugyanez a művelet. „A bankkártyás tranzakciók nem igénylik a számlavezető rendszert, ezért a kártyaszám megadásával bármikor lehet pénzt mozgatni a bankon belül két lakossági ügyfél között” – magyarázták a különbséget a HVG-nek az OTP Bankban.
Az internetes fejlesztések elmaradása nem feltétlenül hoz pluszkamatbevételt a bankoknak. A házon belüli utalások esetében ugyanis a zárás után beérkező megbízás alapján nem lehet – kamatveszteséget okozva – már aznap megterhelni az utalást indító ügyfél számláját úgy, hogy a címzettnél csak másnap írják jóvá az összeget. Ezt a pénzintézetek – függetlenül attól, hogy internetes ügyletről van-e szó – csak bankközi pénzmozgásoknál tehetik meg, mert ezeknél a jogszabály megengedi, hogy az utalások csak a beérkezés másnapján teljesüljenek. A napi zárás után befutó megbízások átvezetésére pedig további egy napot rá lehet számolni. Ezek az egy-két napos haladékok évente 5-6 milliárd forintnyi extra kamatbevételhez juttatják a bankokat az ügyfelek rovására.
Áttörést hozhat a banki utalások határidejében, és visszajuttathat valamennyit a pénzforgalom rejtett költségeiből, hogy Magyarország átvesz egy, csak az euróövezetben kötelező uniós irányelvet. A Magyar Nemzeti Bank rendelete szerint 2012. július elsejétől a bankoknak napközben négy órán belül teljesíteni kell majd a bankon kívüli utalásokat is, a záróra utáni megbízásokon pedig nem lehet plusz egy napig ücsörögni.
Ez minden ügyfélre érvényes, az viszont már most is az interneten bankolók előnyére válik, hogy a fiókban sorban állóknál kevesebbet fizetnek a pénzforgalmi szolgáltatásokért, hiszen élőmunkát takarítanak meg a pénzintézeteknek. Ennek tulajdonítható, hogy több banknál ingyenes az internetes átutalás. A díjelőny valószínűleg megmarad, így tovább csökkenhet a papíralapú megbízások aránya, amely ma még az összes pénzátutalás 15 százalékára rúg. A lakosság a megbízások felét papíron adja fel, számolt be a HVG-nek Kóczán Gergely, az MNB vezető tanácsadója.
Az internetes bankolás csak akkor akadozik, ha átutalásról van szó. Kevésbé sürgősek, viszont folyamatosak azok a webes szolgáltatások, amelyek leginkább megbízások átvételében, számlainformációkban, betétlekötésben és -átrendezésben, a bankkártyák letiltásában vagy limitjének módosításában merülnek ki. Feltűnő, hogy a további internetes szolgáltatások közül a bankok előszeretettel fejlesztik az olyan értékesítéseket, amelyek – sok kicsi sokra megy alapon – jutalékbevétellel kecsegtetik őket. Több netbank (OTP, K&H, CIB, Budapest Bank, FHB) kínál már mobiltelefon-feltöltést, a CIB az Internet Bank Klub keretében biztosítást, az OTP direktbank pedig sztrádamatrica-vásárlást is, bár a Ppo cég matricás botrányának szele (HVG, 2010. január 23.) a bankot is megérintette.
Miközben egyre több pénzintézet kínál ingyenes elemzéseket az ügyfél elektronikusan hozzáférhető pénzforgalmi adataira alapozva – a Budapest Bank például portfólióelemzést és számlaradart vezetett be, az MKB pedig a családi költségvetéshez ad tanácsokat –, az online értékpapír-üzletkötés még több banknál is hiánycikk (lásd táblázatunkat). Pedig nem egy példa mutatja: leküzdhető az az akadály, hogy az értékpapírszámlák kezelése miatt ehhez a folyószámla-bankolástól független másik internetes rendszer kellene.
Ennél is feltűnőbb, hogy a pénzintézetek szinte kivétel nélkül elzárják az online bankolókat az akciós betétektől. Volt olyan bank, ahol ezt azzal indokolták a HVG-nek, hogy körülményes és túl drága lenne minden egyes, záros határideig tartó és rövid előkészület után megszülető akciós ajánlathoz az online hozzáférést is kifejleszteni. Ennek ellentmond, amit az ügyfelek is tapasztalhatnak: az akciók többnyire csak a kamat mértékére vonatkoznak, ritkán jelentenek addig nem látott konstrukciókat. A legmagasabb kamatot fialó lekötéseket mégis csak a fiókokban, személyesen lehet igényelni. Meglehet, az áll a háttérben, hogy a bank, ha már gálánsan fizet, egyúttal másféle, neki kedvező befektetésre is megpróbálhatja rábeszélni a kuncsaftokat.
A bankok díjbevételi vágya motiválhatja azt is, hogy bár kézenfekvő és elvárható lenne, mégsem nézhetik vissza ingyen az ügyfelek a teljes számlamúltjukat. Ezt a lehetőséget a HVG által nagyító alá vett szolgáltatók közül csak a Budapest Bank, a MagNet, a Sopron Bank és az UniCredit kínálja (lásd táblázatunkat).
Bár csalók másképp is megcsapolhatják a gyanútlan számlatulajdonosok vagyonát, az internetes bankolásnál kétségkívül nagy a biztonsági kockázat. A magyar bankokat ilyen szempontból nemzetközi viszonylatban is a jól védettek közé sorolják. Az internetbankos bejelentkezéshez, esetleg az összes tranzakcióhoz a bankok többségénél sms-kódra van szükség, amely a számlatulajdonos mobiljára érkezik. Terjedőben van a token nevű kódgeneráló szerkezet, amely a felhasználó számítógépéhez csatlakoztatva végez azonosítást. Az sms-kód hátránya – főképp külföldön, ahol adódhatnak hálózati gondok –, hogy működőképes mobil nélkül nem lehet elérni a számlát az interneten. Aki előre gondol ilyesmire, az a bankok egy részénél más azonosítást is kérhet.
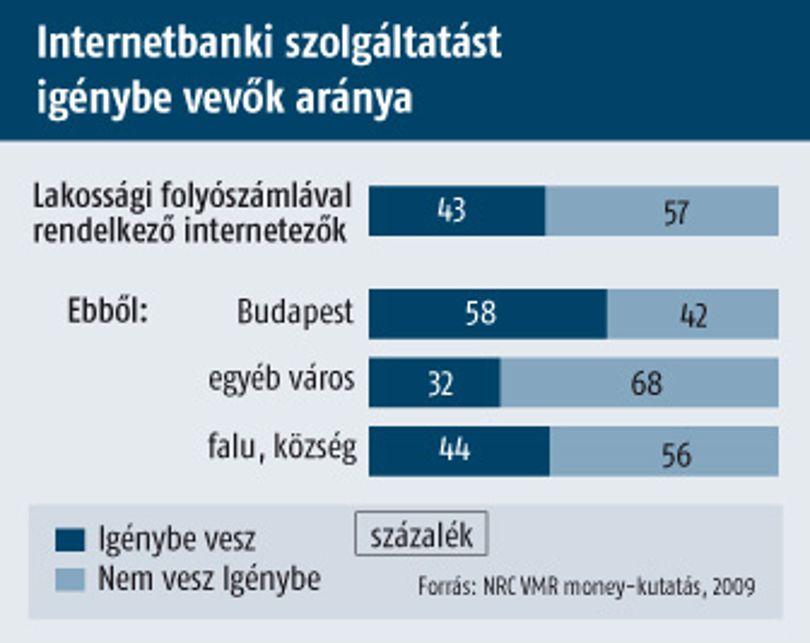
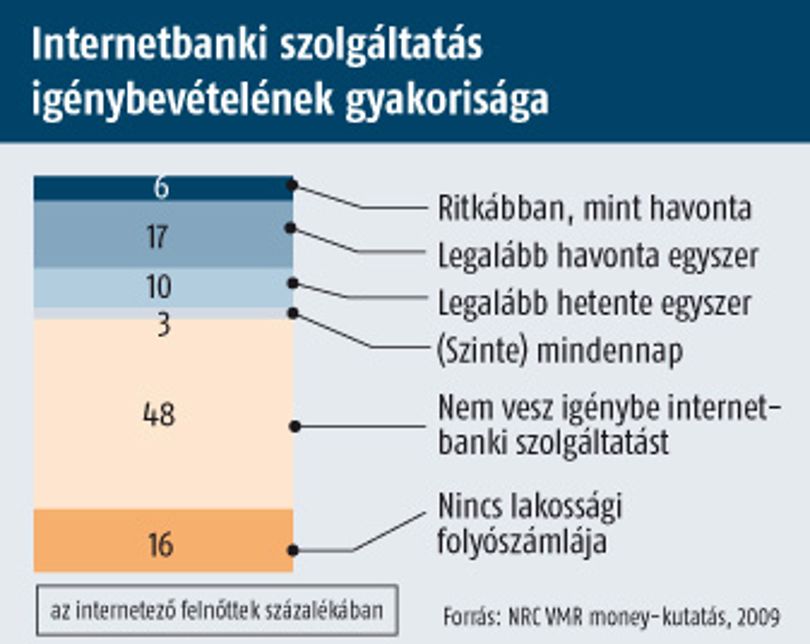
A lakossági ügyfelek közül a vizsgált pénzintézeteknél legföljebb kétharmados, de többnyire jóval kisebb azoknak az aránya, akik interneten bankolnak. Az NRC Piackutató Intézet friss adatai szerint 2010 első felében a 18–69 éves internetezők 43 százaléka vett igénybe online bankszolgáltatást, 5 százalékponttal többen, mint egy évvel korábban. A direktbankokat látogatók aránya évek óta, ha nem is túl gyorsan, de egyenletesen nő: 2007 első felében még csak a netezők 32 százaléka verte a billentyűket, ha a számlájára volt kíváncsi. A piackutató felmérése is igazolja azt a feltételezést, hogy minél fiatalabb valaki, annál nagyobb eséllyel intézi pénzügyeit (is) számítógépen. Az adatok azt is sugallják, hogy az internetbankolás előnyeire a falun élők szorulnak rá jobban, akiknek körülményesebb személyesen eljutni a bankba.
Hogy a pénzintézetek miért érezhetik ösztönözve magukat, arra példa a MagNet – korábban HBW Express Takarékszövetkezet –, amely már indulásakor intenzíven népszerűsítette az internetes bankolást, mert kevés valóságos fiókot nyitott. Ennek eredményeképpen az utalási megbízások több mint 80 százalékát netbankon keresztül adják fel ügyfelei, mondta Salamon János vezérigazgató. A MagNethez hasonlóan magas aránnyal a nagyok közül csak néhány dicsekedhet, többnyire azok, amelyeknek a szolgáltatása rugalmasabb az átlagnál.
PAPP EMÍLIA