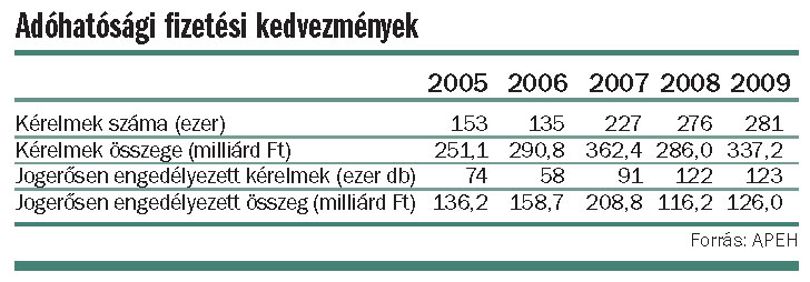
Valószínűleg a válsággal is magyarázható, hogy tavaly 337 milliárd forintnyi, az egy évvel korábbinál 18 százalékkal több tartozásra kértek fizetési könnyítést az adózók az adóhatóságtól. Nem szaporodott ilyen látványosan a megítélt enyhítések összege, ennél csak 8,4 százalékos a növekedés – a hivatal emberei nagyjából minden harmadik, összesen csaknem 123 ezer kérelmet nyugtázták igennel. Bár 2007-ben még híre sem volt a recessziónak, az akkor kért (362 milliárd) és engedélyezett összeg (209 milliárd forint) jócskán meghaladta a tavalyit; a kérelmek e korábbi konjunktúráját valószínűleg a 2006 őszén és 2007 elején bevezetett adószigorítások okozták.
Kérelmet magán- és jogi személy egyaránt előterjeszthet, de adótartozást kizárólag magánszemélyek esetében mérsékelhet az APEH. Az ő esetükben sem csökkenthető azonban a magán-nyugdíjpénztári tagdíjtartozás, az erre felszámított késedelmi pótlék, továbbá az önellenőrzési pótlék. Jogi személyek esetében kizárólag a bírságokon, pótlékokon enyhíthet az APEH. Ugyanakkor azt engedélyezheti, hogy a hátralékos halasztva vagy részletekben fizesse meg az adókat, járulékokat. Az adóhatóság kizárólag a ténylegesen fennálló tartozást mérsékelheti, illetve engedheti el, a már rendezett fizetési kötelezettséget nem enyhítheti.
A kérelem elbírálásakor a hivatal a magánszemélyeknél azt vizsgálja, hogy a tartozás megfizetése veszélyezteti-e az adózó és a vele együtt élő közeli hozzátartozók megélhetését. Ha a magánadózó vállalkozási tevékenységet is folytat, emellett – ugyanúgy, mint a jogi személyeknél és az egyéb szervezeteknél – azt is mérlegelik, hogy a tartozás rendezése nem vezetne-e a vállalkozás ellehetetlenüléséhez. A méltányosság nem a felszámolási eljárás elodázására szolgál, vagyis az APEH csak akkor adhat könnyítést, ha még van remény a kilábalásra, akkor nem, ha már ellehetetlenült a gazdálkodási tevékenység.
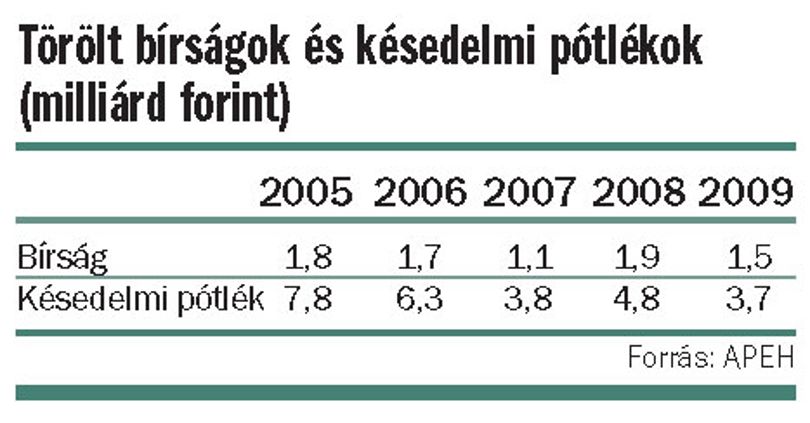
Az engedélyezett fizetési könnyítési határozatok teljesítését az APEH folyamatosan ellenőrzi, s ha az adózó nem fizet az átütemezett időpontban, eltörli a kedvezményt, és a tartozást ilyenkor egy összegben kell rendezni. Az ilyen visszaesők aránya a hivatal tájékoztatása szerint általában 20 százalék körül van.