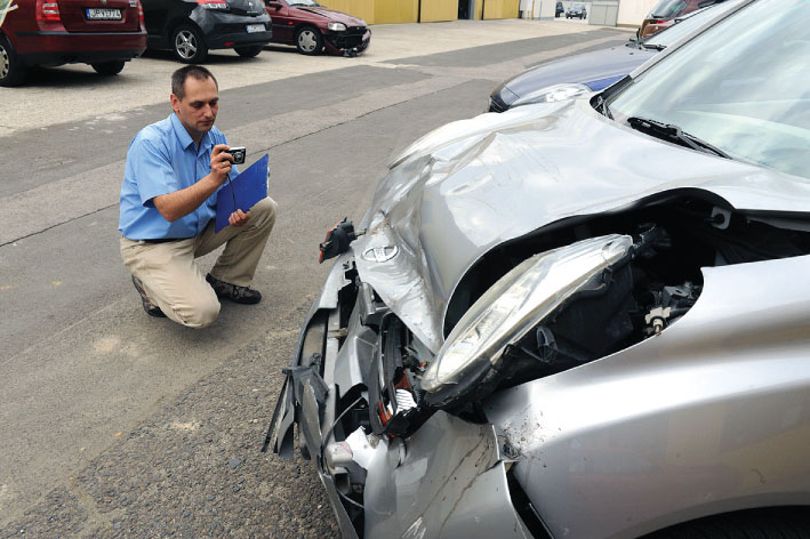
A nyolcéves Nissan sárvédője és ajtaja sérült meg, amikor egy figyelmetlen sofőr autójával oldalról nekirohant. A biztosító nem vállalta a vétlen autós gépkocsijának javítását a károkozó kötelező gépjármű-felelősségbiztosításának (kgfb) terhére, mert kalkulációja szerint 800 ezer forintnyi kár keletkezett a piaci áron 900 ezer forintot érő kocsiban. Azt ajánlotta, hogy fizet 450 ezer forintot, az összetört autóval pedig tegyen azt a tulaj, amit akar. Miután a karambolos kocsira egyetlen elfogadható ajánlat sem érkezett, a pórul járt autós kénytelen volt maga megjavítani a gépkocsit, bontóból beszerzett alkatrészekkel. Szerencsére értett hozzá, ugyanis lakatos volt – tett pontot a sztori végére Kovács Ferenc, az Európai Autószervizek Magyarországi Egyesületének alelnöke.
A roncs csak akkor lett volna kelendő, ha eldurrantak volna a légzsákok is, magyarázta Kovács a HVG-nek. A nepperek ilyenkor nyomott áron megveszik az autót, amelyet helyrepofozva aránylag nagy haszonnal tudnak eladni. A több százezer forintot érő légzsákot ugyanis, bár nem pótolják, felszámítják a vevőnek.
A totálkáros autók jelenlegi szabályozatlan piacán megtalálják számításukat az illegálisan működő bontók, javítók és alkatrész-kereskedések – véli Ormos István, a Duna Autó Zrt. vezérigazgatója is. Az óbudai Autóvárosban több márka szervizelését is végző vállalkozó szerint 2-3 éve több biztosító még a 70-80 százalékosan sérült gépkocsik javítását is fizette, manapság viszont már gazdasági totálkárosnak minősítik az autót akkor is, ha a javításért a kocsi piaci értékének 50-60 százalékát kellene kifizetni. Ez szöges ellentétben áll a hazai biztosítók külföldi anyacégeinek gyakorlatával, ahol akár az autó értékének 100 százalékáig is állják a javítás költségeit, mondja Ormos. A Duna Autó szerelői szerint gyakoribbak a totálkárok, amióta a biztosítók létrehozták az internetes roncsportált, ahol a velük leszerződött bontók licitálhatnak az – érvényes rendszámmal és műszakival – áruba bocsátott karambolos autókra. A szervizben dolgozók szerint a portálon a javítási költségeket figyelembe véve irreálisan magas áron kelnek el az összetört gépkocsik. Ez csökkenti ugyan a biztosítók kárkiadásait, viszont növeli azt a veszélyt, hogy a roncsot egy hasonló típusú lopott autó alkatrészeivel újítják fel.
Az illegális javítás terjedésére utal az is, hogy halmozódnak az erdőszélen, mezőn elszórt lecserélt gépkocsielemek. „Elég kimenni Óbuda határába, halomban állnak a sárvédők, műszerfalak, autógumik, és bontásból kikerült veszélyes hulladék is van bőven” – dohogott Ormos, hozzátéve: a Duna Autó szép summát fizet a műhelyben összegyűlt és az előírásoknak megfelelően szelektíven tárolt hulladék elszállításáért.
A totálkárok számának alakulásáról nem közölnek adatot a biztosítók. A Magyar Biztosítók Szövetsége (Mabisz) mindenesetre azt állítja, hogy az autósokat akkor sem éri anyagi veszteség, ha a gépkocsi javíthatatlan. Ilyenkor ugyanis a sérült jármű forgalmi értékének a roncsértékkel csökkentett mértékét fizetik ki kártérítésként. Ez a roncs eladásáért kapott összeggel együtt elegendő arra, hogy a károsult hasonló járművet vásárolhasson, emelte ki a Mabisz közleményében Megyeri Gábor, a gépjármű-biztosítási tagozat elnöke.
A régi kedvencükhöz ragaszkodó vétlen autósok persze ebben az esetben is ráfizetnek a totálkárra. Még nagyobbat bukhatnak azok a kuncsaftok, akik minimális (0–20 százalékos) önerővel, 8–10 éves részletre vették az autót, mert ilyenkor le kell zárniuk a hitelszerződésüket. A hátralevő tartozást azonban nem fedi le az Eurotax katalógus árához igazodó kártérítés, azt a vétlen kuncsaftnak ki kell egészítenie.
Bár látszólag előnyös az autósnak a gyorsított – egyezségen alapuló – kárügyintézés, ennek is lehetnek hátulütői. A Mabisz adatai szerint az évi 170-180 ezer kötelezős kár 30-40 százalékát rendezik ezzel a módszerrel, ám az így kifizetett összeg többnyire jóval kevesebb a márkaszerviz által kalkulált javítási költségnél. Az egyik szerviz például 384 ezer forintra taksálta azt a kárt, amire az Allianz Biztosító 208 ezer forintot ajánlott készpénzben. Lehet persze, hogy ebből az összegből egy kisebb műhelyben megjavítják az összetört autót, csakhogy ilyenkor nem futja gyári alkatrészre, hanem csak utángyártottra. Ez pedig egy következő kárnál üthet vissza, amikor a biztosító már az alacsonyabb árú alkatrészekhez mérten fizeti a kártérítést – emelte ki a HVG-nek Ivanics Lajos, a Volvo Ivanics Kft. vezetője.
Bár a készpénzes ajánlatok és a totálkárok szaporodása miatt a márkaszervizekben a javítások egy év alatt 20-30 százalékkal csökkentek, több szerviznek nem is ez fáj elsősorban. Hanem az, hogy a kgfb-piac legnagyobb szereplőjénél, az Allianz Biztosítónál lelassította az ügyintézést a tavaly óta tartó átszervezés, a biztosító néha késik a számlák kifizetésével, emiatt hosszabbodott a kárrendezés. Az Allianznál viszont a HVG-nek azt állították, hogy folyamatosan utalnak, mégpedig a számla beérkezését követő 15 napon belül, s nem ítélik lassúbbnak ügyintézésüket, mint korábban. Ahol mégis probléma van, ott egyeztetnek – mondják.
A kárrendezéssel kapcsolatban a biztosítók és a márkaszervizek között kiéleződött vita hátterében minden bizonnyal a kgfb-törvény április 1-jén hatályba lépő módosításai állnak, amelyek ellentétesen érintik a két üzleti csoportot. A szigorítások visszaszorítják a totálkáros járművekkel való üzletelést, és korlátozzák a készpénzes ajánlatokat. A változások nyomán már nem lesz olyan egyszerű a biztosítóknak a kárráfordítás csökkentése, a szervizek viszont több munkát kaphatnak. A biztosítók az Alkotmánybíróságnál szeretnék elérni a módosítások visszavonását, miközben a márkaszervizek és a többi legálisan működő javítóműhely közös összefogással védelmébe veszi az új szabályokat, mindkét oldal az autósok érdekeire hivatkozva. Eközben az autósok érdek-képviseleti szerve, a Magyar Autóklub ugyancsak az AB-nél keres jogorvoslatot, mert sérelmezi, hogy a teljes kárt csak számla ellenében fizetheti ki a biztosító. Az Autóklub indoklása szerint nincs szükség számlára, ha az autót eladják vagy a vétlen autós maga kezd barkácsolni. Az ellentétes érdekű felek közötti meccset az AB dönti majd el, de a beadványok tárgyalásának időpontját még nem tűzték ki, tehát a kgfb-törvény módosításai mindenféleképpen hatályba lépnek. A Pénzügyi Szervezetek Állami Felügyelete is adhat majd muníciót a döntéshez, ugyanis a márkakereskedők panasza nyomán ellenőrzik, hogy sérülnek-e a fogyasztói érdekek a totálkárok megállapításánál és a készpénzes ajánlatoknál.
PAPP EMÍLIA