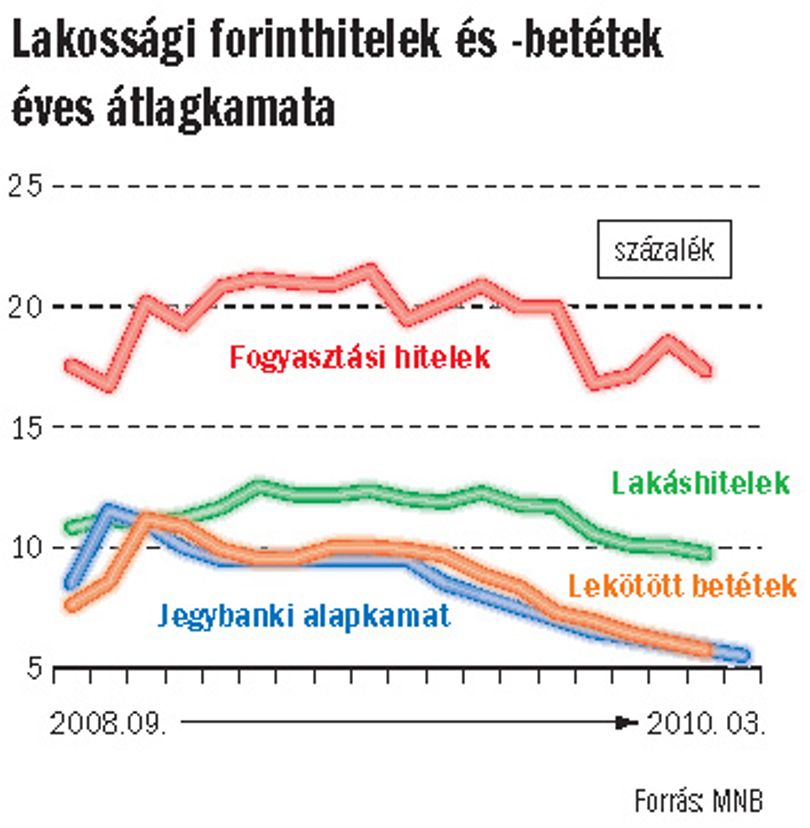
További hitelkamat-csökkentésekre számít a következő fél évben Orosz Dániel, az AXA-csoport stratégiai tanácsadója. A HVG-nek adott előrejelzése szerint egyre több pénzintézet igyekszik visszakapaszkodni a lakossági hitelezésben a válság előtti helyére. Ha várakozásai igazolódnak, fordulat következhet be a forinthitelezésben is. A feltételek soha sem voltak annyira kedvezőek ehhez, mint manapság. A hitelek árazásában irányadónak számító jegybanki alapkamat rekordalacsony, 5,5 százalékos szintre süllyedt, s a legfrissebb elemzői várakozások szerint 0,25 százalékponttal még tovább morzsolódhat. Ugyanakkor az euró-, de különösen a svájcifrank-alapú kölcsönöket fékezi a megnövelt önrész és a felvehető hitel fedezethez mért arányának csökkentése.
A hazai valutában, elérhető áron kínált kölcsönök új korszakot nyithatnak a hitelpiacon. A forinthitelkamatok ugyanis évekkel ezelőtt befagytak és a folyamatos jegybanki kamatcsökkentés ellenére sem olvadtak érdemben, miközben a lekötött forintbetéteknél ez a hatás nem maradt el (lásd grafikonunkat). Az eltérés annyira szembeszökő, hogy a Pénzügyi Szervezetek Állami Felügyelete (PSZÁF) március végén 30 pénzintézetnél vizsgálni kezdte, mennyire érvényesítik az ügyfelek számára kedvező változásokat a hitelszerződéseknél. A január elsején hatályba lépett banki magatartási kódex egyik alapelve ugyanis a szimmetria, ami azt jelenti, hogyha a bank valamilyen tartósan kedvezőtlen változásra hivatkozva kamatot, díjat emel, akkor ugyanennek a körülménynek a javulásakor csökkentenie kell az ügyfelek terhét. A jelek szerint azonban a bankok nem követik igazán serényen a 2008 októberében 11,5 százalékos rekordszintre emelkedett jegybanki alapkamat azóta összesen 6 százalékpontos lemorzsolódását.N
ehéz megjósolni, miképpen végződik majd a banki magatartási kódex betartásával összekapcsolt, várhatóan fél évig elhúzódó vizsgálat, de az borítékolható, hogy a több esetben vérlázítóan magas hitelkamatok ellenére sem büntethet majd a PSZÁF. Nincs ugyanis olyan jogszabály, amely meghatározná, mekkora legyen a banki hitelek kamata a jegybanki alapkamathoz képest, holott ez utóbbi meghatározza a bankközi hitelek kamatait, s így részben a bankok forrásköltségét.
Vitatható az is, hogy az adósok számára kedvező kamatváltozásokat milyen követési idővel kell átvezetni a hitelszerződésekbe. A PSZÁF felügyelői azt vallják, hogy az adós számára kedvező változásokat a kamatperiódus fordulóján kell érvényesíteni, csakhogy a hírhedten magas kamatozású folyószámlahiteleknek nincs is kamatperiódusuk, ahogy például a hitelkártyák hitelkeretének sem. Márpedig ebben az esetben a bank könnyen védekezhet azzal, ahogy a HVG-nek nyilatkozva a Citibanknál is tették, hogy igen magas kockázatú termékekről van szó, amelyeknek árazását eddig sem kötötték közvetlenül az alapkamat alakulásához.
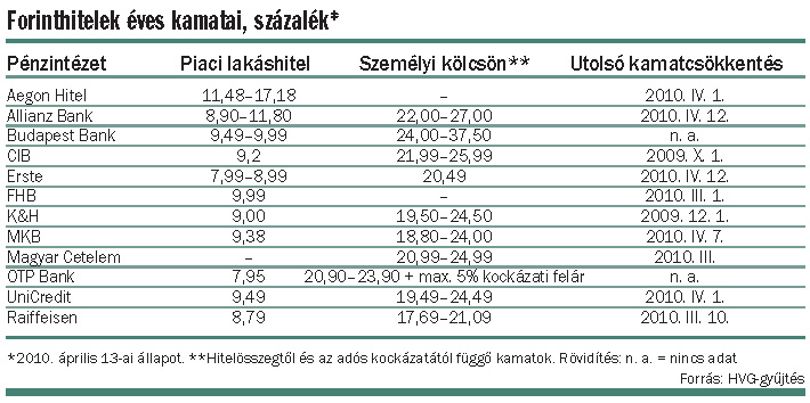
A Magyar Cetelemnél forintalapú hiteleik fix (futamidő alatt változatlan) kamatozására hivatkozva hárították el a HVG kamatcsökkentést firtató kérdését, hozzátéve: új hiteleik kamatát márciusban lejjebb engedték. Az interneten igényelhető személyi kölcsön kamatából például több mint 6 százalékpontot vágtak, s jelenleg az adós kockázatosságától függően 21–25 százalékos éves kamattal kínálják.
Nincs kiszolgáltatva a banki önkénynek az az adós, aki indexált hitelt vesz fel. Ennek a kölcsönnek a kamatát ugyanis a pénzintézet egy irányadó kamathoz köti, így a díj automatikusan követi a piaci mozgásokat. Ez a lehetőség egy éve még szinte ismeretlen volt, az idén azonban már több bank, köztük az OTP Bank és az MKB is bevezette. Lépésüket valószínűleg nemcsak az átlátható árazás szándéka motiválta, hanem az is, hogy az indexált kamatozású hitelekkel kapcsolatos banki tájékoztatási kötelezettségek enyhébbek, mint az olyan konstrukcióknál, amelyeknél a fizetnivalók a bank döntése nyomán változnak. Az utóbbi eset egyoldalú szerződésmódosításnak számít, amiről jó előre levélben kell értesíteni az ügyfelet, miközben a referenciakamat változásával indokolható kamatmódosítás esetén ez sem szükséges.„
Az indexálás módszerei azonban nem egyformák a különböző bankoknál” – hívták fel a HVG figyelmét a Magyarországi Volksbanknál, ahol a hitelek többségét több mint 5 éve a budapesti bankközi kamatlábhoz, a Buborhoz kötik. Bevett módszer, hogy a pénzintézet nem a piacon kialakuló, s így folyamatosan nyomon követhető irányadó kamathoz igazodik, hanem a bank által megállapított irányadó kamathoz, ami többnyire a legjobb adósoknak felszámított, extra felárat tartalmazó kamat, a prime rate.
Az adósok és a PSZÁF kritikus megjegyzései, továbbá az árulkodó jegybanki kamatstatisztika ellenére a pénzintézetek azt állítják, maradéktalanul betartják a magatartási kódex hitelárazással kapcsolatos elveit. Pedig a forinthitelkamatok szemmel látható csökkentése igazából csak idén márciustól kezdődött el. „Az újonnan kihelyezett piaci lakáshitelek kamatai a tavaly szeptemberi 13-14 százalékról mostanra átlagosan 9,5 százalékra csökkentek, a mérséklés nagyjából megegyezik a jegybanki kamatéval” – állapítja meg az AXA elemzése, bár rögtön hozzáfűzi: más kölcsönfajtánál aligha érhető tetten ekkora olvadás. Az egy–másfél hónapja felgyorsult kamatcsökkentést azzal magyarázzák: a bankok számára addigra vált egyértelművé, hogy a jegybanki kamatmérséklés tartós folyamat, s nem fordulhat vissza.
Kedvező visszhangra talált a forinthitelek olcsóbbodása a lakásterveket dédelgetők körében. „Március óta az új hitelek 80 százalékát forintban folyósítjuk, holott 3-4 hónapja még csak 20-30 százalékos volt ez az arány” – mondta a HVG-nek Gyenes Gergely, az AXA termékmenedzsere. Az arányeltolódás nem párosult növekvő hitelkereslettel, inkább arról van szó, hogy azok közül, akik amúgy is vennének fel kölcsönt, egyre többen a forinthitelt választják. Azért voksolnak erre, mert bár havi törlesztési terhük 1–1,5 ezer forinttal több a devizás változaténál, az árfolyamkockázat miatt így nem fáj a fejük.
PAPP EMÍLIA