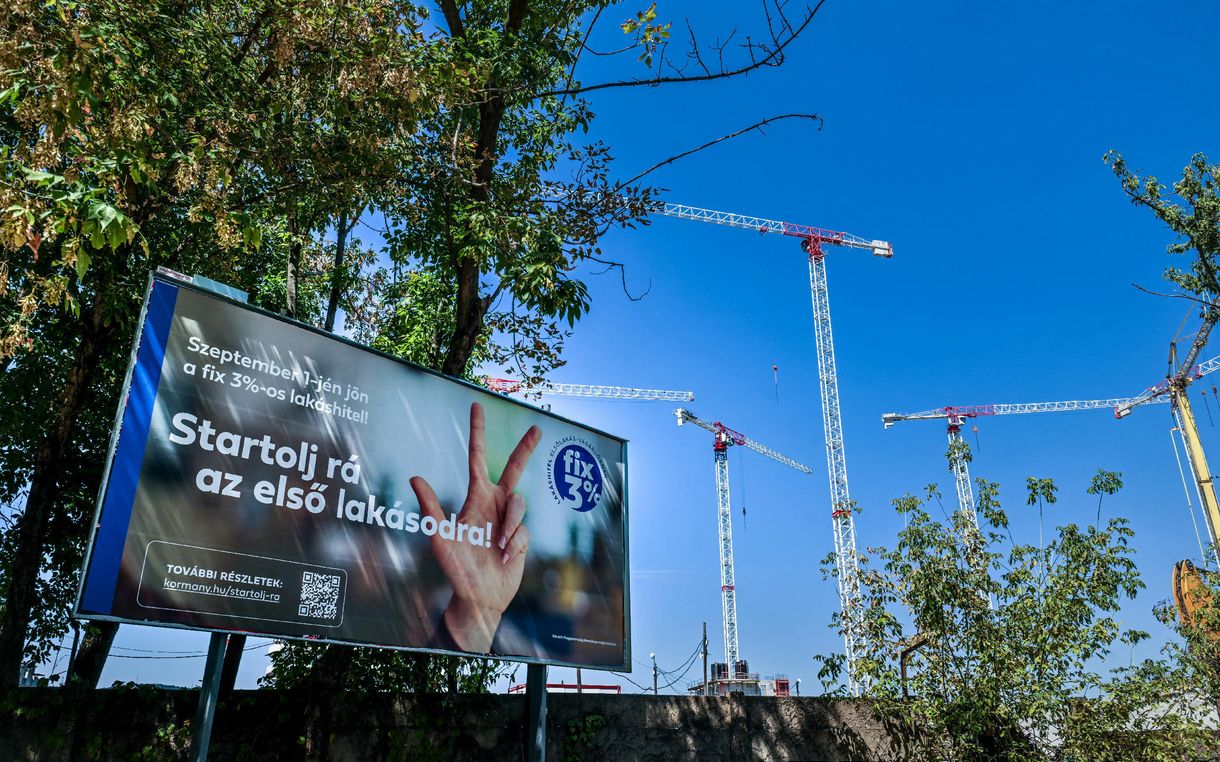
A 2025. szeptember 1-jén indult Otthon Start program (OSP) egy év alatt alapvetően rendezte át a magyar lakáspiacot: röviden ezt úgy lehetne összefoglalni, hogy tömegesen terelte az államilag támogatott hitelkonstrukció felé a vásárlókat, és – legalábbis kezdetben – hozzájárult az ingatlanárak emelkedéséhez.
A legfeljebb 50 millió forintos, maximum 25 évre felvehető, fix 3 százalékos Otthon Start az akkori piaci kamatokhoz képest rendkívül kedvező konstrukció volt, ráadásul az is igénybe vehette, akinek már volt legfeljebb 50 százalékos ingatlantulajdona, és a Csok-hitellel ellentétben nem írt elő házasságot vagy gyerekvállalást.
A piaci reakció azonnali volt: az MNB lakáspiaci jelentése szerint 2025 első felében az eladó lakások iránti kereslet még csak 5 százalékkal nőtt éves alapon. Szeptemberben, tehát az OSP indulásakor már 37 százalékkal emelkedett éves alapon az adásvételek száma, amit a jegybank már egyértelműen a frissen indult program hatásának tulajdonított.
Ráadásul az Orbán-kormány az OSP bevezetésével olajat öntött a tűzre, hiszen az ingatlanok már 2025 első felében is jelentősen drágultak, részben az állampapírpiacról ideáramló megtakarítások miatt, miután kifutottak a Prémium magyar állampapírhoz kapcsolódó kifizetések.
Ha rendelkezik 2026. október 31-ig aláírt adásvételi szerződéssel, akkor 2026. november 15-ig van még lehetősége Otthon Startot igényelnie. A Bankmonitor összegyűjtötte, mit érdemes először elintéznie, melyik iratot honnan szerezheti be, és hogyan spórolhat időt az ügyintézésen.
Hitelt érdemlő adatok
A jegybank adatai szerint az Otthon Start indulását megelőző időszakban a lakásvásárlások mintegy 36 százalékához vettek igénybe hitelt, ami 2026 első negyedévére 60 százalékra ugrott, ezen belül is az államilag támogatott lakáshitelek részesedése az új lakáshitel-szerződések összértékéből pedig 23-ról 81 százalékra emelkedett.
2025 utolsó negyedévére az újonnan megkötött lakáshitel-szerződések értéke közel egyharmadával emelkedett az előző év azonos időszakához képest, ennek motorja pedig egyértelműen az OSP volt, amelynek 90 százalékát használt lakások megvásárlására vették fel. Ez papíron jelenthette volna azt is, hogy a kamattámogatott konstrukciónak köszönhetően a kisebb jövedelműek is megjelenhettek vásárlóként, akik piaci környezetben nem, vagy csak jóval kisebb értékű lakást tudtak volna venni.
Az OSP ugyanakkor elért érdemi hatást is: a fővárosban egy év alatt 25 százalékról 40 százalékra emelkedett az elsőlakás-vásárlók aránya, míg befektetési céllal kevesebben vásároltak az OSP indulása óta, és a befektetők már a piac eladói oldalán voltak többségben.
A pénz pénzt fial
Az, hogy végül nem így lett, szintén az MNB lakáspiaci jelentéséből lehet kibányászni: az OSP-hitelszerződések 59 százalékát a legmagasabb, 76 százalékát a két legmagasabb jövedelmi tizedbe tartozók vették fel. Az Otthon Start nemhogy demokratizálta volna a hitelfelvételt, hanem még inkább a tehetősek körére koncentrálta, hiszen egy évvel korábban a piaci lakáshitelekből a két felső decilis tagjai még „csak” 61 százalékkal vették ki részüket.
A jómódúak lakásvásárlási láza az elmúlt 25 év legmagasabb áremelkedését hozta 2025-ben, nominálisan ugyanis közel negyedével emelkedett az ingatlanok átlagára. Az MNB ezek alapján arra jutott, hogy a lakásárak 2025 utolsó negyedévében „országosan 22,5 százalékkal haladták meg a lakásárak a fundamentumok által indokolt szintet, ami az előző év azonos időszaki értékhez képest 8,8 százalékpontos emelkedést jelent”.
Ehhez hozzájárult, hogy a tömeges keresletet a használt lakások piaca nem tudta lekövetni, új lakásokból pedig nagyon kevés épült: 2025-ben mindössze 12 ezer, miközben az évtized elején ez még közel 30 ezer volt. Az OSP-hez kapcsolódó, zömmel NER-közeli építőipari cégek által megvalósítani kívánt ingatlanfejlesztési projektek (kiemelt státusz mellett) persze beindultak, ám ezek hatása legfeljebb az évtized végére jelentkezik, ráadásul több beruházás jövője is erősen kétségessé vált a kormányváltás miatt.
Átrendeződés a piacon
Az árkorlátok és a felvehető összeg maximuma jelentősen átalakította a keresett ingatlanok körét, és vonzóbbá tette a kisebb, sok esetben gyengébb műszaki minőségű lakásokat. Budapesten és a nagyvárosokban különösen a 60 millió forint alatti kislakások kereslete ugrott meg, mert az ehhez szükséges önerőt még ki tudták termelni a vevők, a fennmaradó összegre pedig elég volt az OSP-vel felvehető hitelösszeg.
Az OTP már a program indulásakor jelezte, hogy bár a legtöbben jó állapotú ingatlant keresnek, a szűkös kínálat és a magas árak miatt egyre többen fordulnak a felújítandó lakások felé – ami aztán be is következett az ingatlanközvetítők tapasztalata alapján.
Az Otthon Start okozta áremelkedés végül magának a programnak a sírját is megásta: az idei első félévben az adásvételek száma 11-13 százalékkal visszaesett 2025 első félévéhez képest – amikor tehát az OSP még el sem indult. Az év második felében még látványosabb volt a csökkenés, októberben az adásvételek száma 22 százalékkal maradt el a tavaly októberi, és 13 százalékkal a 2024 októberi adatokhoz képest.
A legfrissebb, október 26-án megjelent MNB-lakásárindex szerint 2026 harmadik negyedévében országosan már csak 6,6 százalék volt az éves nominális drágulás, szemben a második negyedévi 12,4 százalékkal, vagy a már említett 2025 végi közel 25 százalékkal szemben.
Az új hitelprogramban ugyanolyan árkorlátok lesznek, mint az Otthon Startnál, viszont szigorodnak az egyéb feltételek. A babaváró hitelhez is hozzányúl a kormány.
Elhozhatja a korrekciót a Wekerle Plusz
Az ingatlanárak konszolidációja tehát már az idei második félévben elindult, de ezt tovább erősítheti a Tisza által bejelentett Wekerle Plusz hitelprogram, ami jelentősen szűkíti az igénybe vevők körét, és a konstrukció vonzereje sem tűnik olyan erősnek, hogy kifejezetten kapkodjanak érte, ami egyébként egybevág a Tisza-kormány azon céljával, hogy jelentősen visszaszorítsa az államilag támogatott hitelek jelenleg mesterségesen magas arányát.
A Wekerle Plusz megtartja az OSP főbb jellemzőit: 50 millió forintos limit, legfeljebb 25 éves futamidő, és az árplafonok is azonosak maradnak. Az eddig egységes kamat ugyanakkor változik, és használt lakások esetén 5 százalékra nő, ami jelentősen visszavetheti az ezekre irányuló keresletet.
A programot csak azok a 18-45 évesek használhatják ki, akiknek 50 százalék alatti ingatlan-tulajdonrészük van (kivéve, ha az ingatlan értéke nem haladja meg a 30 millió forintot), és a vásárlónak ötéves bentlakási kötelezettséget és szintén ötéves bérbeadási tilalmat is előírnak.
A Fidesz programjának vége, indul a Tiszáé – az őrségváltás az internetes keresésekben is látványos.
A piac zöme arra számított, hogy a Wekerle Plusz csak 2027-ben indul, így az ingatlanvásárlók addig ki tudják használni az Otthon Start engedékenyebb szabályait. Keserűen csalódniuk kellett, hiszen a kormány október 27-én közzétett rendelete szerint az új program másnap elindult, sőt, már több bank is beépítette a termékei közé.
Az Otthon Startot október 31-ig megkötött adásvételi szerződéssel legfeljebb november 15-ig lehet igényelni. A vevők tehát egy utolsó rohamra indultak a hitelért, amit egy ingatlanpiaci szakértő úgy fogalmazott meg, hogy „ilyen mértékű káoszt, fejetlenséget és kapkodást még soha nem tapasztaltam, gyakorlatilag az egész szakma éjt nappallá téve dolgozik”.
Nincs már ingyen pénz
A Wekerle szabályai szerint használt lakás esetén 5 százalékos kamat fizetendő, így azonos összeg lényegesen magasabb törlesztőrészletet jelent: egy 30 millió forintos hitelnél tehát a Wekerle Plusz összesen csaknem 10 millió forinttal növeli a 25 év alatt visszafizetendő összeget. Ugyanez pepitában: a azonos jövedelem mellett kisebb hitelösszeg vehető fel, amennyiben hitelfelvevő fizetése korlátozza a hitelfelvételt.
A Bankmonitor számításai szerint egy havi nettó 474 211 forintos jövedelmű igénylő 25 évre az Otthon Starttal még felvehette a maximális 50 millió forintot, a Wekerle Plusszal viszont ugyanakkora törlesztési keret mellett csak 40,6 millió forintra lehet jogosult használt lakás vásárlásakor, ami közel 20 százalékos csökkenést jelent.
Igazán jól azok járnak, akik le tudnak rakni elég önerőt egy új lakás megvásárlásához.
Míg az OSP növelte a vásárlók fizetőképességét a használt lakások esetén (és így jelentős áremelkedést is hozott), a Wekerle részben ellentétes hatást idézhet elő, hiszen kevesebb hitelképes vásárló, illetve alacsonyabb hitelösszegek mellett az eladóknak is sok esetben mérsékelniük kell majd az árakat. Egy jó elhelyezkedésű, jó állapotú, modern ingatlan esetében erre kevésbé kerülhet sor, annál inkább a túlárazott, rossz energetikai állapotú vagy nehezen finanszírozható lakások esetén, a legmeredekebb áremelkedést ugyanis ezek esetében hozta el az Otthon Start – az eladók ugyanis megpróbálták minél inkább kihasználni a 1,5 millió forintos négyzetméterár-plafon adta mozgásteret.
Az OTP Ingatlanpont adatai szerint 2026 júniusa és augusztusa között országosan átlagosan 6,4 százalékkal alacsonyabb áron keltek el az ingatlanok az utoljára meghirdetett irányárukhoz képest. Ennél nagyobb átlagos engedményre közel két éve nem volt példa. Az egyre inkább gyengülő kereslet mellett tehát az alku szerepe tehát ismét felerősödik, és a vásárlók egyre bátrabban kínálhatnak az irányár alá, így egyáltalán nem biztos, hogy egy kihűlő ingatlanpiacon rosszul fognak járni az Otthon Start kivezetése miatt.
Így neveld a hiteledet!
Ez a cikk a „mi változott?” kérdésre válaszol, a Bankmonitor november 9-i webinárja pedig a „hogyan használd ki?” kérdésre.
A támogatott hitelek átalakításával és a Wekerle Plusz érkezésével alapjaiban változik meg a lakásvásárlás. Változik, mennyi hitelt kaphatsz, mennyiért vehetsz lakást, és mekkora alkura van esély. Ezen a webináron szakértőink lépésről lépésre végigvezetnek a gondolattól a beköltözésig, valós példákkal és a leggyakoribb buktatókkal együtt.
Az eseményen szó lesz a Wekerle Pluszról, arról, mennyiért vehetsz lakást, milyen kiegészítő költségek várhatók, a szakértőktől pedig élőben lehet majd kérdezni. Emellett bemutatunk egy sokak által nem ismert módszert a lakáshitel törlesztőrészletének csökkentésére is, ami a már hitellel rendelkezőknek is hasznos lehet.