
Az isteni beavatkozás elmaradt, hiába mondott Santiago Gómez Serra atya, a córdobai CajaSur elnöke az igazgatótanács ülésének kezdete előtt imát, s vetett több paptársa keresztet. A spanyol jegybank a pünkösdi hétvégén ellenőrzése alá vonta a katolikus egyház irányítása alatt álló takarékbankot, mivel az a noszogatás ellenére sem volt hajlandó összeolvadni jobb állapotban lévő riválisával, a szintén andalúziai Unicajával, mert féltette a pénzintézetnek – és vezetőinek – a pozícióit. A CajaSur a spanyol bankszektor aktíváinak csak a 0,6 százalékát mondhatja magáénak, így alkalmas volt példastatuálásra. A többiek értettek is a szóból: a córdobai pénzintézet megregulázása után fúziós láz lett úrrá a 45 spanyol takarékbankon, amelyek száma rövidesen a felére, de akár a harmadára is csökkenhet az összeolvadások nyomán.
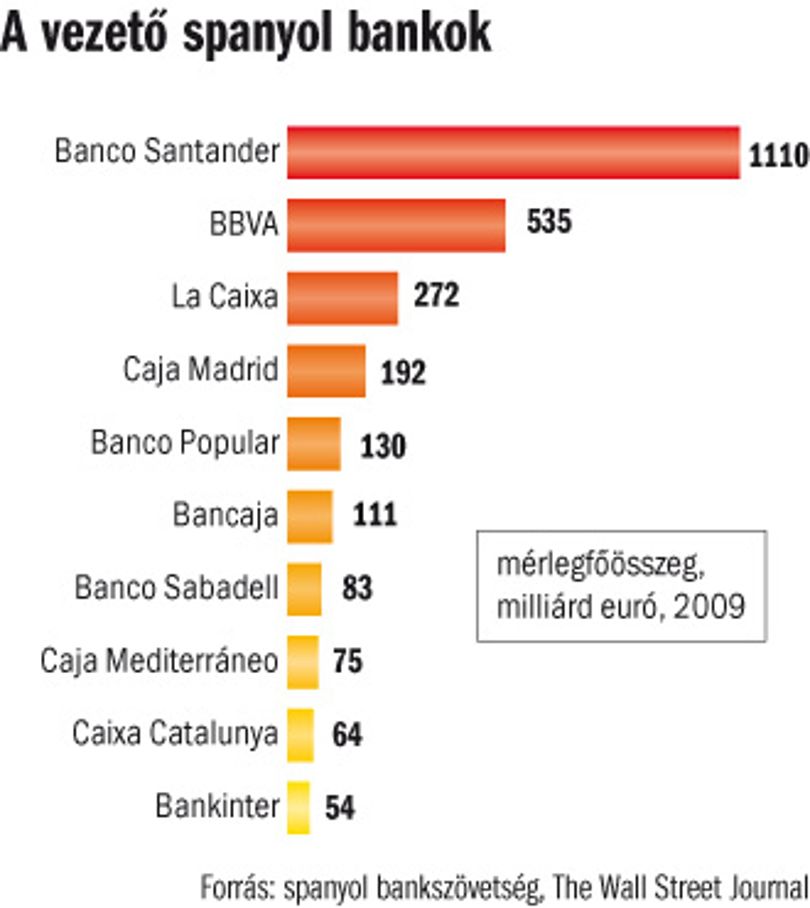
Május utolsó hetében tucatnyi spanyol takarékbank keresett magának partnert. A barcelonai La Caixa – mérlegfőösszegét tekintve a harmadik legnagyobb ibériai pénzintézet – például az ugyancsak katalán Caixa Gironát menti meg, amelynek papírjait a Fitch hitelminősítő nemrég hajszállal a bóvli kategória fölé rontotta. Míg ez klasszikus fúzió, a fővárosi székhelyű Caja Madrid öt kisebb takarékbankot egy sajátos spanyol holdingforma segítségével von az ernyője alá: a résztvevők megőrzik nevüket, jogi önállóságukat és fiókjaikat, de treasurytevékenységüket és kockázatkezelésüket egyesítik.
A spanyol jegybank nem véletlenül szállt rá a takarékbanki szektorra. Spanyolországot – Portugália, Olaszország és Írország társaságában – a Görögországgal együtt súlyosan eladósodott EU-tagállamok közé sorolják, és ingatagnak ítélik a pénzintézeteit, amelyek elemzők szerint még adósak a hitelportfóliójuk megtisztításával. A legsebezhetőbbek a takarékbankok, amelyek az ingatlanpiaci száguldás idején lelkesen, de teljesen felkészületlenül szálltak be a jelzálog-hitelezésbe. Abban bíztak, hogy a nyakló nélkül nyújtott olcsó kölcsönökkel új ügyfeleket szereznek, és így fölveszik a versenyt a hagyományos kereskedelmi bankokkal, veszteségeiket pedig a számlavezetésből és egyéb pénzügyi szolgáltatásból eredő hasznukkal ellensúlyozzák.
A kihelyezésekkel nem volt baj, amíg az ingatlanszektor szárnyalt, és – különösen a tengerparton – sorra épültek a házak. A recesszió 2008-as beköszöntét megelőző öt évben a spanyol építőipar 2,8 millió ingatlant húzott fel, amiből 1,5 millió máig eladatlan. Az értékesítettek egy része is – a törlesztések elmaradása miatt – visszaszállt a finanszírozó pénzintézetekre, amelyek még hatalmas árengedményekkel sem tudnak megszabadulni tőlük. Ez nem is egyszerű akkor, amikor Spanyolországban a munkanélküliség 20 százalék fölé kúszott, a kisebbségi szocialista kormány újabb 15 milliárd eurós takarékossági csomagot vert át a parlamenten, hogy a költségvetés hiányát a GDP 11,2-ről 6 százalékára faragja, a gazdaság pedig második éve recessziótól szenved.
Az ingatlanpiac összeomlása, kitettségük miatt, kereskedelmi banki riválisaiknál jobban sújtja a takarékbankokat. A 150 éves CajaSur például tavaly 596 millió eurós veszteséget szenvedett el, főleg a Costa del Sol üdülőtelepeinek terjeszkedését finanszírozó hiteleinek bedőlése miatt. A spanyol bankszektor számítások szerint összesen 454 milliárd euró kölcsönt nyújtott az építési mánia idején az ingatlanfejlesztőknek, és egyelőre nem tudni, mekkora veszteség rejtőzik ezek után a könyvekben. Ráadásul a bázeli székhelyű Nemzetközi Fizetések Bankjának (BIS) adatai szerint a spanyol pénzintézetek csaknem ezermilliárd eurónyi értékpapírt bocsátottak ki, és ezek egy része mögött ingataggá vált jelzáloghitelek bújnak meg. Az aggodalmak miatt nemcsak a takarékbankok helyzete rendült meg, piaci források szerint a két nagy kereskedelmi bank, a Banco Santander és a Banco Bilbao Vizcaya Argentaria (BBVA) is nehezebben, illetve drágábban jut finanszírozási forrásokhoz.
A tisztogatást a jegybank azzal is ösztönzi, hogy nemrég előírta: a befagyott hitelek után az eddigi 2–6 év helyett egy éven belül céltartalékot kell képezni. A központi bank növelte a pénzintézetek mérlegében lévő ingatlanok utáni tartalékképzési kötelezettséget is. Az utóbbi hetekben a kereskedelmi bankokkal a lakossági betéti kamatok terén is – kétségbeesett forrásgyűjtési igyekezetükben – életveszélyes versenybe kezdő takarékbankokat pedig szeretné beterelni a tavaly júniusban létrehozott bankmentő mechanizmusba. A gyöngébb pénzintézetek felkarolásának állami támogatására létrehozott, 99 milliárd eurós alapot az EU engedélyével június végéig vehetik igénybe, ezért a sietség a takarékbanki fúziók bejelentésében.
A spanyol bankszektor aktíváinak csaknem felét ellenőrző takarékbankok sajátos szerepet játszanak a gazdaságban. Elődjeik a reneszánsz idején Itáliában ferences rendi szerzetesek által alapított zálogházak, amelyek az akkoriban szintén gyermekkorukat élő bankok belátóbb vetélytársaiként működési helyük közösségét kedvezményes kamatozású hitelekkel segítették. A módszer Francia- és Spanyolországban is elterjedt, ahol a 20. századra ezekből lettek a helyi közösségi tulajdonban lévő takarékbankok, amelyek profitjuk egy részét hagyományosan jótékony célokra fordítják. Modernizálásukat éppen beágyazottságuk nehezíti: a különböző spanyol tartományok a közösség támogatóiként, politikusaik pedig hatalmi bázisként tekintenek rájuk.
NAGY GÁBOR