„A világ egyik legnagyobb bankja, a hongkongi HSBC is egyik pillanatról a másikra költözött külföldre, amikor Hongkong visszakerült Kínához” – szemléltették a HVG-nek a kedvezőtlen változások elől menekülő pénzintézetek fürgeségét az egyik banknál. Az Orbán Viktor miniszterelnök által a múlt héten bejelentett három éven át évi 200 milliárd forint összegű extra bankadó hírére is székhelyáthelyezést, leánybankok fiókká alakítását, a jövedelmező üzletágak kitelepítését helyezte kilátásba több pénzintézet. Így reagáltak állítólag első felindulásukban az osztrák Raiffeisen vezetői is. Pikánssá teheti azonban az esetleges kivonulást az az osztrák sajtóban a minap megszellőztetett piaci pletyka, miszerint Walter Rothensteiner, a Raiffeisen Zentralbank első embere szívesen látná a bank menedzsmentjében Bajnai Gordon korábbi kormányfőt.
Horváth Szabolcs
A bankok teljes tavalyi adózott nyereségével csaknem megegyező mértékű – a kormányfő bejelentése szerint azonban a bankok mellett a biztosítókra és a lízingcégekre is kiterjesztendő – 200 milliárd forint összegű sarc körüli vihar az IIF nemzetközi bankszövetség múlt heti bécsi konferenciáján (lásd cikkünket az 59. oldalon) tetőzött. A tanácskozáson a görög miniszterelnök mellett – a másik politikusként – meghívott Orbán Viktort a bankárok ugyan nyilvánosan nem szorongatták meg a tervezett adó miatt, a HVG értesülése szerint azonban a Magyarországon legnagyobb befolyással rendelkező külföldi pénzintézetek levélben tiltakoztak a magyar kormányfőnél. Az osztrák Erste Bank, a Raiffeisen International, az olasz UniCredit Group és Banca Intesa, továbbá az MKB Bank német tulajdonosa, a Bayerische Landesbank vezetői által aláírt dokumentum az adó lehetséges hatásai között felsorolja a pénzintézeti szektor tőkeképző erejének gyengítését, ami visszafoghatja a hitelezést. Az adót diszkriminatívnak is tartják, mert nem terjed ki a pénzügyi szektor összes szereplőjére. Ezért az aláírók nemcsak a bankadó újbóli átgondolását szorgalmazzák, hanem azt is, hogy a terhet a lehető legszélesebb körre vessék ki, s a három évre tervezett elvonást mielőbb mérsékeljék. Bár a levélben nincs szó róla, a HVG-nek nyilatkozó bankárok nem zárták ki azt sem, hogy a pénzintézetek egy csoportja az uniós célokkal ellentétben nem kríziskezelésre, hanem pusztán a költségvetési bevétel növelésére kivetett adót – ha szempontjaikat nem veszik figyelembe – megtámadja az Európai Bíróságon.
A közös kiállásnak talán már lett is foganatja: az adózásra kötelezett bankok, biztosítók és lízingcégek mellé a Napi című lap szerint felsorakoztatják a befektetési- alap-kezelőket és a pénzügyi közvetítőket is. Az Orbán-kormány által preferált takarékszövetkezeti kör részvétele azonban továbbra is kétesélyes. „A banki különadó bevezetésének az a célja, hogy a többletadóteher minél szélesebb körre legyen szétterítve, valamint hogy arányos legyen a pénzügyi intézmények teherbíró képességével” – erősítették meg a HVG-nek a Nemzetgazdasági Minisztériumban (NGM).
Többféle változat forog az adó vetítési alapjáról. A minisztérium szerint az adózás előtti nyereség, a nettó árbevétel vagy a mérlegfőösszeg egyaránt szóba jöhet, szakértők szerint azonban a nyereséget mint adóalapot el kellene felejteni, mert ezt lehet a legkönnyebben eltüntetni. Egyetért ezzel Szép Péter, a Scale Consulting ügyvezetője is, aki a HVG-nek inkább az eszközöket vagy a nettó árbevételt javasolta vetítési alapként, hozzátéve, hogy a bankok mérlegfőösszege jóval meghaladja a biztosítókét. Igazságosabb megoldásnak tartaná ezért, ha az elvonást az iparűzési adó alapján vetnék ki. A pénzügyi szektorból befolyó iparűzési adó 61 százalékát fizetik be a bankok, 18 százalékát pedig a biztosítók. A tanácsadó szerint alaposan át kellene számolni, hogy mit csapolnak meg 200 milliárd forinttal, mert az adónak káros hatásai is lehetnek. Emelheti például az állami adósságfinanszírozás költségét, ha egy pénzintézet csak állampapírok eladásával tudja teljesíteni az adóbefizetést. Az pedig az eddig magyar állampapírokban tartott tőke kiáramlásával jár, ha a túlzott befizetési kötelezettség miatt fiókká alakul több bank.
A bankadó legkárosabb mellékhatása a pénzintézeti ügyfelek terheinek növekedése lehet. Ezt a minap Bécsben nem is rejtette véka alá Federico Ghizzoni, az UniCredit kelet-európai térségi igazgatója, aki szerint az adó bevezetése esetén elkerülhetetlen, hogy az extra költségeket részben a fogyasztókra hárítsák. Kevésbé tart ettől az NGM. „A magatartási kódex nem ad lehetőséget az adó áthárítására, mert arra csak a hitel- és lízingszerződések szerinti jogviszonyokat szorosan és közvetlenül érintő adóváltozás esetén van mód” – jelezte a tárca sajtóosztálya a HVG-nek.
Közvetlen áthárítás helyett azonban közvetve is fizethetnek a kuncsaftok. Elég például, ha a bankok a betéti kamatokat 0,5 százalékponttal csökkentik, miközben a hitelkamatokat 1 százalékponttal emelik, s máris tovább tágíthatják a jövedelmet hozó kamatrést, amit a lakossági piacon tapasztalható gyenge verseny nem korlátoz eléggé. Ezért magas már most is nemzetközi összehasonlításban a lakossági banki marzs.
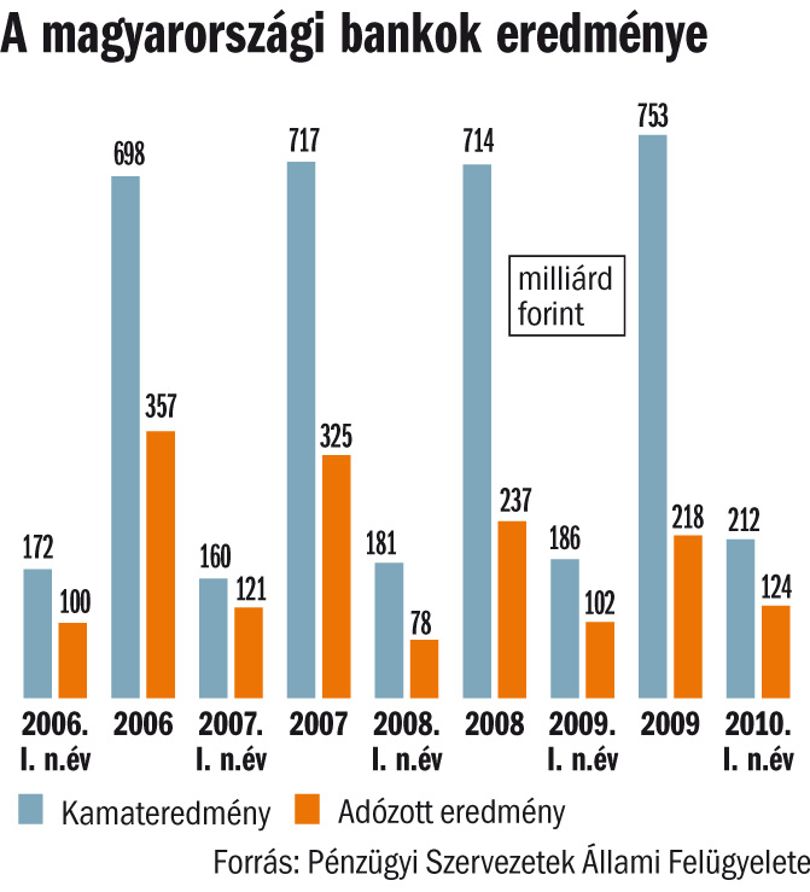
A piaci kamatok csökkenése közepette az első negyedévben is nőtt a bankok nettó kamateredménye, s részben emiatt javult a nyereségességük is (lásd grafikonunkat). „De csak átmenetileg” – állították több pénzintézetnél. Szerintük a nagyobb profit annak köszönhető, hogy az év elején kevesebbet tartalékoltak a várható hitelezési veszteségekre, mert elhitték, hogy 2010 második felétől beindul a gazdaság, javul a lakosság és a vállalkozások jövedelmi helyzete, ami mérsékli majd a törlesztési problémákat. Csakhogy most már látszik, hogy ez hiú remény volt, és félévkor a reméltnél jóval többet kell majd értékvesztésre elkülöníteni. Mindez felértékeli a bedőlt lakossági hiteleket megvásárló Nemzeti Eszközkezelő Társaság felállításáról folyó tárgyalásokat. Ha ugyanis a bankok jó árat alkudnak ki, továbbá – ahogy eddig kiszivárgott – még hiteleznék is az állami kivásárlást, egyszerre juthatnak eredményt fialó tartalékfelszabadításhoz és folyamatos bevételt hozó üzlethez. Ennek terhét azonban az adófizetők viselnék.
PAPP EMÍLIA