Lakásvásárláskor rendszerint az ár, az elhelyezkedés és a várható törlesztőrészlet kerül előtérbe. Támogatott hitelnél azonban azt is meg kell vizsgálni, hogy maga az ingatlan megfelel-e a konstrukció előírásainak. Egy kedvezőnek tűnő ajánlatnál is kiderülhet, hogy a négyzetméterár túl magas, vagy a tulajdoni helyzetet kell előbb rendezni a Wekerle Plusz hitel igényléséhez.
Az OTP Bank Wekerle Plusz lakásszerzési kölcsönről szóló ügyféltájékoztatója egyértelművé teszi, hogy a hitelből megszerzendő ingatlan Magyarország bármely településén elhelyezkedhet. A Wekerle Pluszból lakás, egylakásos lakóépület, tanya vagy birtokközpont vásárlására, illetve új lakóingatlan építésére használható. Az ingatlanra vonatkozó feltételek teljesítése ugyanakkor nem jelent automatikusan zöld utat a hitelhez: az igénylő jogosultságát és hitelképességét külön is vizsgálják.
Két árkorlátnak is meg kell felelni
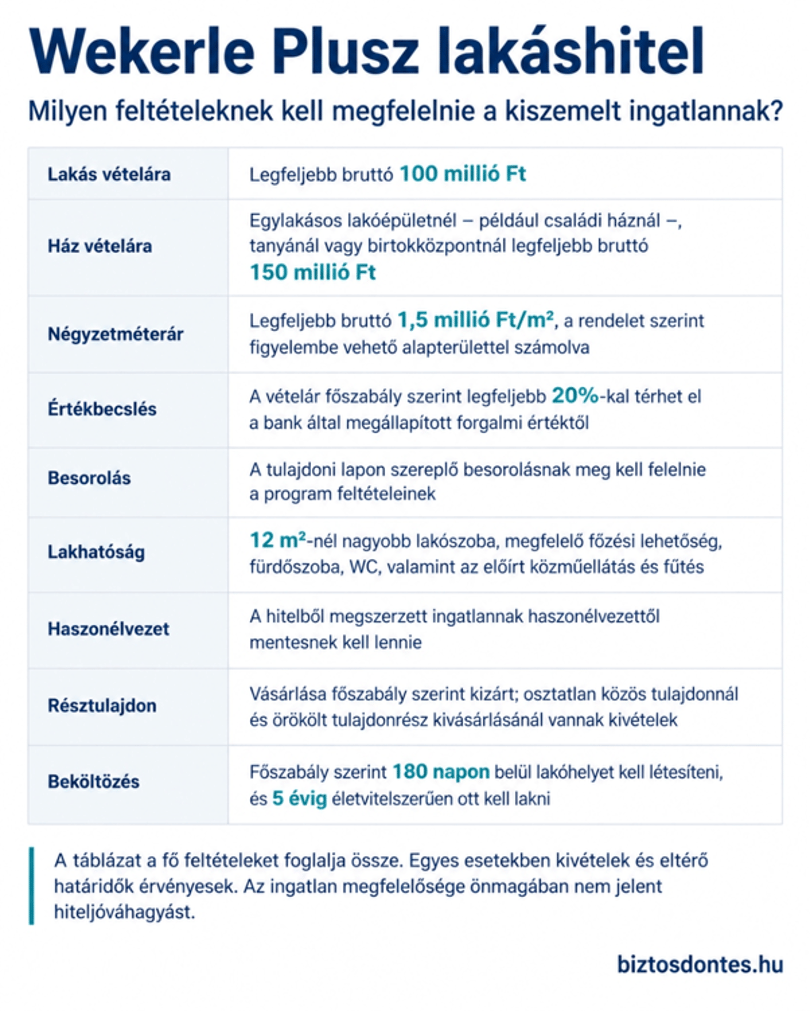
Lakás vásárlásánál legfeljebb bruttó 100 millió forintos vételár engedett. Egylakásos lakóépületnél – például családi háznál –, valamint tanyánál vagy birtokközpontnál a határ bruttó 150 millió forint. A támogatott hitel maximális összege 50 millió forint, de ha az önerővel együtt még kevés, piaci kamatozású lakáshitelt is lehet igényelni mellé, ha a jövedelembe belefér a két kölcsön együttes törlesztése.
Emellett a lakás vagy ház négyzetméterára legfeljebb bruttó 1,5 millió forint lehet. Vagyis a teljes vételárnak és a négyzetméterárnak is bele kell férnie a megadott határba.
Biztos Döntés
A négyzetméterár alapja a rendeletben meghatározott hasznos alapterület. A beszámítható belső helyiségeknek csak a legalább 1,90 méteres belmagasságú részeit lehet figyelembe venni. Ez fontos lehet, főleg egy tetőtérrel is rendelkező lakás esetén. Az erkély, a loggia és a terasz területének 50 százaléka szintén beleszámít, a gépjárműtároló és a pinceszinti helyiség viszont nem.
Ha például a beszámítható belső helyiségek összesen 50 négyzetméteresek, és a lakáshoz 10 négyzetméteres terasz tartozik, a számítás alapja 55 négyzetméter. A hirdetésben közölt méretet ezért össze kell vetni az alaprajzzal, különösen akkor, ha az ár megközelíti a megengedett négyzetméterenkénti maximumot.
A tulajdoni lapot is ellenőrizni kell. Egy üdülőként vagy gazdasági épületként nyilvántartott ingatlannál önmagában nem elegendő, hogy a hirdetés szerint egész évben lakható. Ikerháznál vagy sorháznál pedig az épület kialakítása is számít annak eldöntésében, hogy az egylakásos lakóépületekre vonatkozó szabály alkalmazható-e.
A kialkudott vételárat a banki értékbecsléssel is összevetik
Ingatlanvásárlásnál alapesetben a vételár legfeljebb 20 százalékkal térhet el a bank által megállapított forgalmi értéktől. Ez az ingatlan bank által elfogadott piaci értéke, amely nem feltétlenül egyezik meg az eladóval kialkudott összeggel.
Ha például a bank 60 millió forintra értékel egy lakást, a 75 millió forintos vételár 25 százalékkal magasabb ennél. Ez már nem felel meg a főszabálynak akkor sem, ha a teljes vételár és a négyzetméterár egyébként a megengedett határon belül marad.
Az adásvételi szerződést készítő ügyvéddel ezért célszerű előre rendezni a fizetési határidőket és azt, milyen következményekkel jár, ha a tervezett hitel nem valósul meg.
A felújítandó lakásnak is lakhatónak kell lennie
Egy felújítandó lakás is megfelelhet a feltételeknek: nem a friss festés vagy a modern burkolat a döntő, hanem az, hogy az otthon lakható-e. Ehhez többek között 12 négyzetméternél nagyobb lakószobára, megfelelő főzési lehetőségre, fürdőszobára és WC-re van szükség. Az áramellátásnak, a fűtésnek, a vízellátásnak és a szennyvízelvezetésnek is meg kell felelnie az előírásoknak.
Egy régi, de használható fürdőszoba tehát más helyzetet jelent, mint ha a felújítás során már kibontották a kádat, a mosdót és a vezetékeket. Önmagában az ígéret, hogy a vevő a vásárlás után mindent helyreállít, még nem elég: a bank helyszíni szemle és értékbecslés alapján ellenőrzi a lakhatóságot.
A tulajdoni helyzet és a későbbi használat is számít
A Wekerle Plusz lakáshitel nem használható lakás résztulajdonának megvásárlására. Több önálló lakásból álló, osztatlan közös tulajdonú ingatlannál ugyanakkor elfogadható lehet a tulajdoni hányad megszerzése, ha az egy konkrét lakás kizárólagos használatára jogosít. Ezt megfelelő okirattal kell igazolni. Külön kivétel vonatkozik az örökléssel már megszerzett tulajdonrész mellé történő, teljes tulajdont eredményező vásárlásra.
A haszonélvezetet és az eladó személyét szintén tisztázni kell. A hitelből megszerzett lakásnak haszonélvezettől mentesnek kell lennie, az eladóval szemben pedig kizáró ok, ha az igénylő közeli hozzátartozója vagy élettársa. Az örökölt tulajdonrészhez kapcsolódó kivásárlásra eltérő szabály vonatkozhat.
A későbbi terveket is érdemes összevetni a vállalásokkal. Használt lakás vásárlásához felvett hitelnél főszabály szerint a folyósítást követő 180 napon belül lakóhelyet kell létesíteni az ingatlanban, és az előírt ötéves időszakban életvitelszerűen ott kell lakni. Az épülő új lakások vásárlásánál a határidők kezdete jellemzően az utolsó részfolyósításhoz vagy a használatbavételi engedély kiadásához igazodik.
A bentlakási kötelezettség ideje alatt a lakás használata nem engedhető át harmadik személynek, így a konstrukció nem eleve bérbeadásra tervezett vásárláshoz való. A rendelet meghatározott élethelyzetekre kivételeket is tartalmaz.
Mit érdemes tisztázni a szerződés aláírása előtt?
A vásárlás előkészítésekor öt kérdésen célszerű végigmenni:
● Megfelelő-e az ingatlan tulajdoni lapon szereplő besorolása és jogi helyzete?
● A megfelelő alapterülettel számolva belefér-e a négyzetméterár az előírt korlátba, és a teljes vételár is a megengedett határ alatt marad-e?
● Megvannak-e a lakhatáshoz szükséges helyiségek és műszaki feltételek?
● Vállalható-e a beköltözés és az ötéves bentlakás?
A dokumentumok banki egyeztetése mellett a finanszírozást is előre meg kell tervezni. A rendeletben foglalt feltételek és előírások minden banki ajánlatban meg kell, hogy jelenjenek, de a konkrét hitelfeltételekben lehetnek eltérések. Az eddigi gyakorlat szerint az ilyen kedvezményes kölcsönöknél a bankok például különböző kedvezményeket adnak, amelyek érinthetik a kamatot és a felszámított díjakat, és nagy összegű egyedi jóváírást is kínálhatnak. Ezért aztán, mielőtt eldöntenénk, hol vegyük fel az új lakásszerzési kölcsönt, érdemes alaposabban tájékozódni. A BiztosDöntés.hu Wekerle Plusz hitel kalkulátorában könnyen összehasonlíthatók a banki ajánlatok, megtudhatók a havi törlesztőrészletek és hitelre való jogosultság is ellenőrizhető néhány adat megadásával. A kalkuláció azonban nem helyettesíti a későbbi személyre szabott ajánlatot, értékbecslést és a banki hitelbírálatot.