A világ 400 legerősebb cége közé válogatta az OTP-t az amerikai Forbes
Négy éve még a top1000-ben sem voltak.
Vannak kockázatok a történelmi felvásárlás hátterében, de jó áron vesz hosszabb távon nyereségessé tehető bankot az euróövezetben – állapítja meg a Concorde elemzője az OTP baltikumi bevásárlásáról.
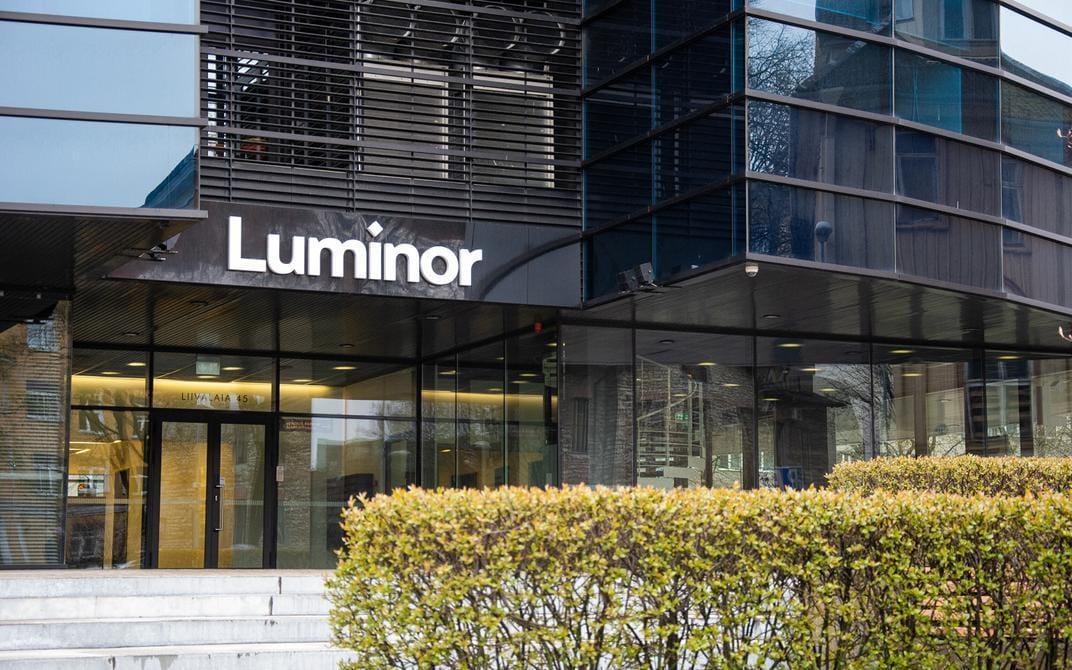
Két éve indult találgatást zárt le az OTP azzal, hogy hétfő este váratlanul bejelentette a Luminor megvásárlását – írta Bukta Gábor, a Concorde elemzési üzletág vezetője a tranzakcióról készült elemzésében. Az OTP a Blackstone által kezelt magántőkealaptól, illetve a DNB Banktól vásárolta meg a Baltikumban – Lettországban, Észtországban és Litvániában – működő Luminort, írtuk mi is hétfő este.
Az elemző emlékeztetett, hogy két éve az OTP és az UniCredit is nem kötelező érvényű ajánlatot tett, miközben a Blackstone megközelítőleg 1,2-szeres könyv szerinti értéken kívánt kiszállni a Baltikum vezető független bankjából, amely egyben a régió harmadik legnagyobb pénzügyi szolgáltatója.
Bukta Gábor szerint a tranzakció kedvezően illeszkedik az OTP növekedési és diverzifikációs stratégiájába, a menedzsment
egy viszonylag kedvező árazású, jelenleg nem teljesen hatékonyan működtetett bankot találhatott, amely kiegyensúlyozott lakossági és vállalati ügyfélállománnyal rendelkezik, és megfelelő átalakítással hosszabb távon jövedelmező befektetéssé válhat.
A 2025-ben 15,9 milliárd eurós mérlegfőösszeggel, 158 millió eurós adózott eredménnyel és 1,9 milliárd eurós saját tőkével rendelkező Luminor az elemző becslése szerint 13 százalékkal növelheti az OTP Csoport eszközállományát, és 5 százalékkal járulhat hozzá a csoportszintű eredményhez.
Négy éve még a top1000-ben sem voltak.
A hatósági engedélyhez kötött tranzakciót ugyanakkor „a magyarországi politikai környezetben bekövetkezett történelmi változást követően” kevésbé akadályozhatják politikai tényezők – 2024-ben ugyanis még felmerültek aggályok a Fidesszel és annak Oroszországhoz fűződő szoros viszonyával kapcsolatban –, és a versenyhelyzet is kedvezőbb, miután az UniCredit figyelmét leköti a Commerzbank felvásárlása.
Az elemző kitér a balti országok makrogazdasági környezetére, amely 2025 során kedvezőbbé vált: újraindult a növekedés, emelkednek a reálbérek, az államadósság továbbra is alacsony. 2026-ban stabilizálódtak a kamatmarzsok is az EKB kamatcsökkentéseinek köszönhetően.
Csányi Sándor véleményt mond, értékel, elvárásokat fogalmaz meg, és javaslatokat tesz kormányzati intézkedésekre. Ilyen nyíltságra évek óta nem volt példa. Igaz, arra sem, hogy Orbánék képtelenek legyenek alternatív pénzügyi és agrárbirodalom építésére az OTP-vezér érdekeltségeivel szemben. Mi fog történni a Mészáros-birodalommal, és mikorra lehet újra Csányi Sándor a leggazdagabb magyar?
Technikai okok:
Fundamentális okok:
Ez lesz az első érdemi felvásárlása az eurózónában, az érettebb és ellenállóbb európai bankpiacokon.
Hosszabb távon akár az OTP működési környezetének és értékeltségének megítélését is javíthatja, emellett a vállalati és infrastrukturális hitelezés növekedésének lehetőségét is magában hordozza: az orosz fenyegetettség miatt a balti államok várhatóan tovább növelik védelmi kiadásaikat.
A vételárat nem hozták nyilvánosságra. A Concorde úgy becsüli, hogy a tranzakció a könyv szerinti értéken valósulhat meg, ami azt jelenti, hogy
körülbelül 1,9 milliárd eurós vételárról lehet szó,
ami közel áll a Blackstone 2024-es 2 milliárd eurós céljához.
Frissítés: Cikkünk megjelenése után a DNB közölte, hogy 1 milliárd norvég koronának megfelelő leírást fog végrehajtani. Ez alapján az OTP 1,4 milliárd eurót fizethet a pénzintézetért.
Az elemző további megállapításai:
Kockázatok:
Kiugró dinamizmusról, ám a magyar piacon csökkenő nyereségről számolt be 2025-öt értékelve az OTP. Újabb felvásárlásokról nem beszélnek, több embert idén nem bocsátanak el. A drága hazai szolgáltatásokért az extraadókat okolják.
A világ legnagyobb iparági monstruma él, átalakul, és virul.