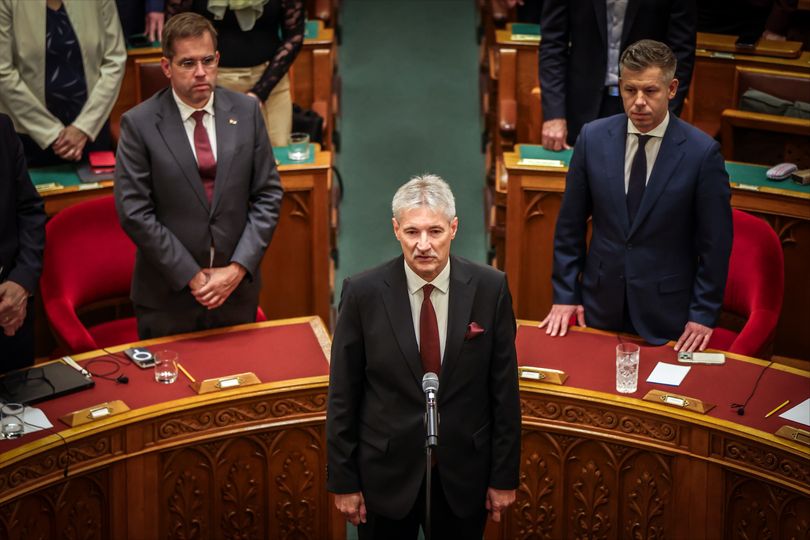
Átment az első komoly vizsgán az MNB új vezetése, Varga Mihállyal az élen. Az idei első öt hónapban a fogyasztói árak átlagosan csupán 1,8 százalékkal haladták meg az előző évit, a külpiaci feszültségek enyhültek, a forint erős – 2025 vége óta az euróhoz viszonyítva többet javult, mint a térségben hagyományosan jól teljesítő cseh korona –, a magyar állampapírok kamatfelára a múlt év vége óta másfél százalékpontot, az iráni krízis csúcspontja óta bő két százalékpontot csökkent, vagyis csupán az adatok alapján nehéz lett volna megindokolni, miért tart ki a jegybank a 6,25 százalékos alapkamat mellett.
A jegybank friss előrejelzése szerint az infláció csak idén év végére emelkedhet a toleranciasáv aljáig (2 százalék), éves átlagban pedig csak 2028-ban éri el a 3 százalékos célt. A forint árfolyama erős, az ország kockázati felára alacsony. Ha nem jön közbe semmi, nyáron újabb kamatcsökkentések jönnek. Varga Mihály szerint „mini kamatcsökkentési ciklus” következhet, amiből a mostani vágást is figyelembe véve három 25 bázispontos vágás „kinéz”. Ezzel az alapkamat augusztus végén 5,5 százalékra csökkenne.
Összehasonlításképpen, a lengyel és a cseh jegybank 3,75 százalékon tartja az alapkamatot, ezekhez mérve a magyar irányadó instrumentum kifejezetten magas. Ez mindaddig indokolt volt, amíg Magyarországot kevésbé megbízható adósnak tartották, mint a cseheket vagy a lengyeleket, és amíg Matolcsy György ténykedése megtépázta az MNB tekintélyét.
Csakhogy az áprilisi választások óta az ezekből fakadó a kockázatokat kiárazta a piac. Ha az MNB ennek ellenére fenntartotta volna szigorú monetáris politikáját, annak olyan üzenete is lett volna, hogy a piac véleményét múló hóbortnak tartja, amit a magyar gazdaság fundamentumai nem támasztanak alá.