400 forintos euró miatt nem mondjuk le az utazást, de van eszköz, amivel megvédhetjük a befektetéseinkek az ingadozásoktól
A devizakockázat kérdése komolyabban általában akkor merül fel, mikor befektetési döntés előtt állunk: a portfóliónk mekkora részét tartsuk forintban, és milyen más devizákban érdemes még megtakarítanunk?
Nagy Bertalan – Concorde
A diverzifikációval foglalkozó korábbi hírlevelünkben már volt arról szó, hogy a nagy és hatékony nemzetközi piacok eléréséhez elengedhetetlen euróban és dollárban denominált eszközöket is tartanunk. Így többféle szempont szerint is megosztjuk a kockázatainkat.
Az elmúlt években mégis mindennapi életünk részévé vált, hogy nyomon kövessük a forint árfolyamának alakulását az euróval és a dollárral szemben. Ez annak köszönhető, hogy a geopolitikai feszültségek, az infláció és az ezekre adott jegybanki reakciók mind érdemben mozgatták a forint árfolyamát. A hazai fizetőeszköz néhány hónap alatt akár 30-50 forintot is gyengülhetett az euróval szemben, és ha nem is mindig ilyen gyorsan, de jelentősen erősödni is tudott.
A devizahatást azonnal a bőrükön érezték a magánszemélyek és a vállalkozások is. Magánszemélyként például az élelmiszerek, az üzemanyag vagy az új autók árán keresztül találkozhattunk vele. A vállalkozások közül az importőröket különösen érzékenyen érintette a forint gyengülése, míg az exportőröknek akár többletprofitot is jelenthetett a trendszerű leértékelődés. Normál esetben a deviza stabilitása a jegybank kiemelt feladata, hiszen az árfolyamon keresztül közvetlen hatást gyakorol az inflációra. Európában a jegybankok inflációs célja 2-2,5 százalék körül alakul. Ha egyszer az eurózónához szeretnénk majd csatlakozni, akkor nekünk is el kell érnünk az árstabilitást.
Matolcsy György jegybanki vezetése alatt – ha kimondott célként nem is feltétlenül jelent meg, a piac széles körben így érzékelte – a gazdaságpolitika elfogadta a forint fokozatos leértékelődését. Ennek az lehetett az értelme, hogy a gyengébb forint előnyt teremtsen az exportőröknek. Magyarország exportorientált gazdaság: például az autógyártók és a nekik dolgozó hazai beszállítók helyzetét is javíthatja, ha egységnyi euróbevételért több forintot kapnak.
Stabil külső környezetben ez a szemlélet időszakosan működött is. Amikor viszont nagyobb gazdasági hullámok érkeztek, az alacsony kamatszint már nem nyújtott elegendő védelmet a forintnak, ezért jelentős árfolyammozgásokat láthattunk. Az elszálló európai gázárak következtében 2022 őszén például 430 fölé gyengült a forint az euróval szemben. A zuhanást végül csak az egynapos jegybanki betéti kamat 18 százalékra emelésével sikerült megfékezni.
A Matolcsy-korszakkal szemben Varga Mihály jegybanki vezetése nagyobb hangsúlyt helyez a forint stabilitására és az elmúlt években megugró infláció tartós leszorítására. Ennek megfelelően a jegybank retorikája is gyökeresen megváltozott. Az új jegybanki és gazdaságpolitikai fókusz már nem a gyenge forint esetleges versenyképességi előnyére, hanem az árfolyam-stabilitás inflációfékező szerepére helyezi a hangsúlyt.
Az új kormány 2026 nyarán egyértelműen deklarálta, hogy 2030-ra teljesíteni szeretné az euró bevezetéséhez szükséges feltételeket. A piac és az MNB számára nem feltétlenül az a legfontosabb, hogy Magyarország valóban bevezeti-e akkorra az eurót, hanem az, hogy a vállalás egyértelműen kijelöli a követendő gazdaságpolitikai irányt. Így könnyebben észrevehető az is, ha letérünk erről az útról.
Az euró bevezetésének feltételei közé tartozik, hogy a hosszú futamidejű állampapírok hozama közeledjen a stabil uniós tagállamokéhoz. Ez azért is fontos, hogy Magyarországnak ne kelljen tartósan jelentős kockázati felárat fizetnie az államadósság finanszírozásáért. Az MNB 2026-ban folytatta a kamatcsökkentést, így a magyar és az eurózónás kamatszint közötti különbség is mérséklődni kezdett.
Augusztusban a jegybank az inflációs cél esetleges csökkentését is előrevetítette. A jelenlegi 3 százalékos célérték 2,5 százalékra mérséklődhet, amivel az MNB újabb lépést tehet a szigorúbb árstabilitási cél felé. A forint tartós stabilitását ugyanakkor csak hosszabb távon lehet megteremteni. A kiszámíthatóbb gazdaságpolitika csökkentheti a jelentős árfolyammozgások gyakoriságát és mértékét, teljesen viszont nem szüntetheti meg őket. A forint árfolyamát továbbra is számos külső tényező, például az energiaárak, a nemzetközi befektetői hangulat és a nagy jegybankok döntései befolyásolhatják.
Egy vállalat vagy befektető ezért még stabilabb gazdasági környezetben sem tudhatja biztosan, hogy egy későbbi időpontban mennyit ér majd a forint. Márpedig ha valakinek néhány hónap múlva euróban kell kifizetnie egy gépet, vagy euróban érkezik bevétele, számára nemcsak az árfolyam általános iránya számít, hanem az is, hogy pontosan milyen árfolyamon tud majd váltani. Ezt a bizonytalanságot nevezzük devizakockázatnak. Kezelésének egyik legfontosabb eszköze a határidős devizaügylet, amellyel már ma rögzíthető egy későbbi átváltás árfolyama.
Ingadozás ellen
A határidős devizaügyletek lehetővé teszik a piaci szereplők számára, hogy egy adott devizapár, például az EUR/HUF vagy az EUR/USD jövőbeli árfolyamára fogadjanak, vagy fedezzék meglévő kockázataikat. Ezek az ügyletek különösen hasznosak lehetnek exportőröknek, importőröknek, vagy akár magánbefektetőknek is, akik védeni szeretnék magukat az árfolyam-ingadozásokkal szemben.
Egy magyar vállalat, amely euróban kapja bevételeit, de forintban fizeti költségeit, határidős devizaügylettel mérsékelheti annak kockázatát, hogy az euró-forint árfolyam változása jelentősen befolyásolja az eredményességét. Hasonló a helyzet nagyobb beruházások esetén is. Tegyük fel, hogy forintban keletkező bevételeiből euróban kell kifizetnie egy gépet. Ha nem szeretné vállalni az árfolyamváltozás kockázatát, már előre rögzítheti azt az árfolyamot, amelyen később megveszi a gép kifizetéséhez szükséges eurót.
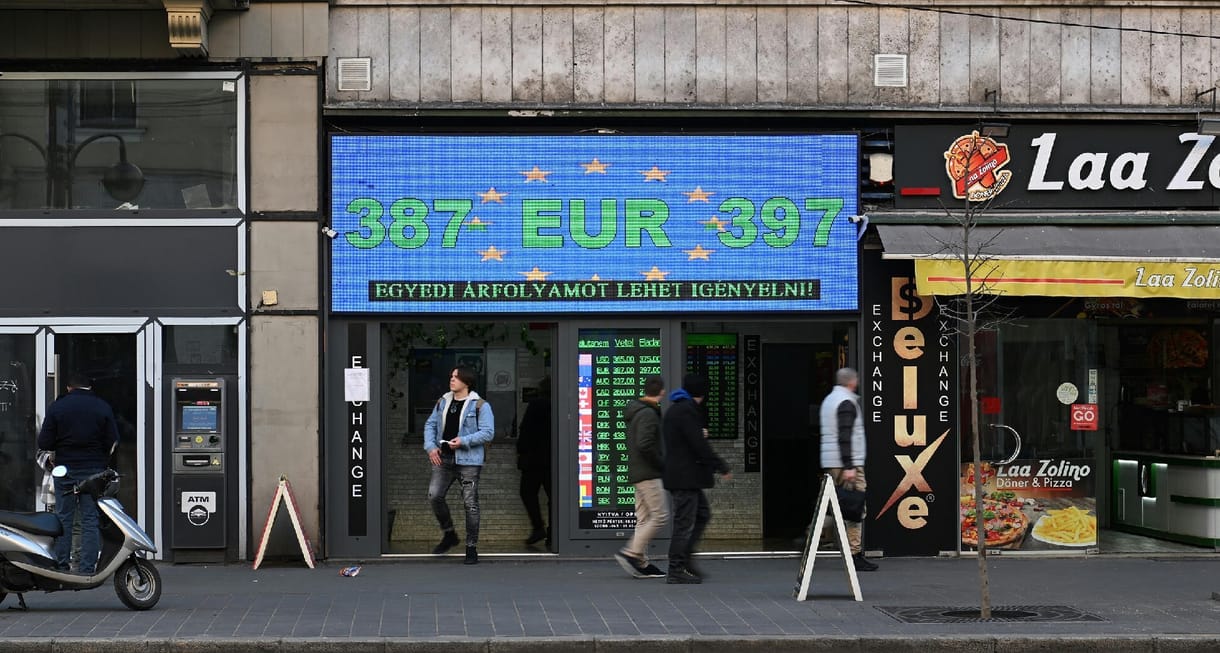
Miért éri meg a másik félnek? Ahogy az élet minden területén, itt is mindenkinek más a várakozása és mások az érdekei. Attól, hogy mondjuk 350 forinton nem ideális eladni és forintosítani az eurót, lehet, hogy a másik félnek mégis meg kell tennie egy szerződés miatt (ahogy 400 forintos euró mellett is utaznak az emberek). A nagyvállalatok emellett mindig megpróbálják tompítani a devizahatást, így sok esetben fedezeti ügyletet kötnek, azaz előre meghatározott árfolyamon veszik meg, vagy adják el a szükséges devizát.
Ezeknek az ügyleteknek is van ára. A későbbi időpontra rögzíthető árfolyam rendszerint eltér a jelenlegi, úgynevezett azonnali vagy spot árfolyamtól. A különbséget elsősorban a két deviza kamatszintje és az ügylet futamideje határozza meg. Ha például az euró azonnali árfolyama 367 forint, a decemberi határidős árfolyam ennél 2,4 forinttal magasabb is lehet. Ez a 2,4 forintos különbség a határidős swap pont, amely elsősorban a két deviza közötti kamatkülönbözetet tükrözi. EUR/HUF eladási pozíciónál, vagyis a forint erősödésére játszva ez kedvezőbb határidős árfolyamot jelenthet, míg EUR/HUF vételi pozíciónál ugyanekkora eltérés épp a másik irányban hat.
Természetesen a tőkepiacokon nincs ingyen ebéd, tehát a fedezeti ügyleteknek is van költsége vagy alternatívköltsége. A két deviza kamatkülönbözete a forintot védi, erősíti, így az ellene spekulálóknak meg kell fizetniük a kamatkülönbözetet, míg a forintpártiak kapják a kamatot. A fent említett pozitív vagy negatív hatás a határidős árfolyamban jelentkezik. A trendszerű devizapiaci mozgások hatását így legjobban határidős ügyletek segítségével tudjuk kivédeni.
Nyitókép: Reviczky Zsolt / HVG.
Tetszik, amit olvasol?
A választás lezajlott, de a kérdéseknek nincs vége. A következmények most kezdődnek. A hvg360 Prémium hírlevelek a napi hírfolyamon túl segítenek eligazodni egy olyan időszakban, ami mindannyiunk számára új.
Egyfelől a HVG sokat látott újságíróit követhetitek: adatokból történetek, jogi magyarázatok, közélet női szempontból, kultúr- és médiamegfejtés programajánlattal, külföldi lapok heti hírszemléje; másfelől szakmájukban kiemelkedő szerzők gondolatait olvashatjátok a gazdaság és a menedzsment területeiről, nemzetközi kutatásokról, vagy a mindent behálózó mesterséges intelligenciáról.
A tartalom a Concorde Csoport támogatásával, a hvg360 Prémium hírlevelek szakmai együttműködésével készült.