Kiszámoltuk, hogyan áll most az euróbevezetés esélye
Hosszú idő után ismét az euró került a hazai gazdasági viták középpontjába, így természetesen mi is folyamatosan kapjuk az erre vonatkozó kérdéseket. Az egyik, ami szinte mindig felmerül: jó, de mikor?
Milyen előnyei és hátrányai lennének az euró bevezetésének reálgazdasági szempontból, milyen piaci következményekkel járna a közös valuta bevezetése? Mekkora az esélye annak, hogy Magyarország valóban bevezeti az eurót? A 2031-es céldátum sokaknak meglehetősen ambiciózus vállalásnak hangzik. Nagy a szórás az egyes elemzőházak között: vannak, akik nagy esélyt adnak akár a korai bevezetésnek is, de olyanok is akadnak, akik csak a következő évtized közepére várják reálisan a magyar eurót.
Noha nekünk is megvannak az intuitív becsléseink az egyes lehetséges céldátumokhoz, sokkal izgalmasabb az a kérdés: mit gondol erről maga a pénzügyi piac?
Ennek megfejtéséhez az egyik legalkalmasabb mérőszám a határidős kamatcsereügylet (forward interest rate swap). Ez a derivatív eszköz a piac jövőbeli kamatvárakozásait tükrözi. Az 5y5y swap ráta például azt mutatja meg, milyen átlagos kamatszintre számít a piac egy 5 év múlva kezdődő, újabb 5 éves időszakban. Amennyiben ezt a forintos és az eurós kamatra is kiszámítjuk, a két érték különbsége – az 5y5y swap spread – azt mutatja meg, mekkora hosszú távú nominális kamatkülönbséget áraz a piac a forint és az euró között.
A logika egyszerű: ha Magyarország hosszú távon is saját valutával és önálló monetáris politikával működik, indokolt lehet a magyar kamatok magasabb szintje. Ha viszont egyre valószínűbbé válik az euró bevezetése, akkor a magyar és az eurózónás hosszú kamatoknak fokozatosan közeledniük kell egymáshoz. Ha biztos lenne, hogy Magyarország az adott időhorizonton már az euróövezet tagja lesz, a két monetáris rendszer közötti kamatkülönbségnek lényegében el kellene tűnnie.
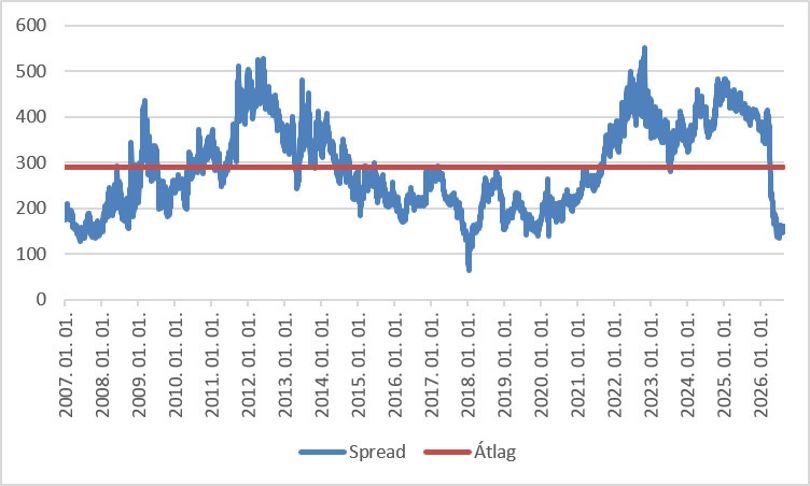
Éppen ezért az 5y5y swap spread alkalmas lehet arra, hogy megbecsüljük, mekkora valószínűséget tulajdonít a piac a magyar euró bevezetésének 2031-re. Jelenleg a hazai 5y5y swap kamata mintegy 5 százalék, míg az azonos lejáratú eurós swapé 3,4 százalék körül alakul, vagyis a különbség nagyjából 160 bázispont. A tavalyi évben ugyanez a különbség még átlagosan 420 bázispont körül alakult. Ha pusztán ebből indulnánk ki, könnyű lenne azt mondani, hogy a piac 260 bázispontnyi kamatkonvergenciát, vagyis a két kamatszint közötti különbség 62 százalékos eltűnését árazza. Csakhogy ez túl egyszerű következtetés lenne.
Magyarországon a jegybanki inflációs cél 3%, míg az eurózónában 2%. Az euróövezeti csatlakozáshoz át kell venni az EKB célját, így a két cél közötti 100 bázispontos strukturális eltéréssel korrigálnunk kell a korábbi kamatprémiumot. Ha a korábbi 420 bázispontos bázist ezzel a 100 bázispontos inflációs különbséggel 320 bázispontra módosítjuk, a jelenlegi 160 bázispontos spread alapján a piac még mindig 50%-os csatlakozási esélyt mutatna. Van viszont egy ennél is nagyobb probléma.
Április közepén nem csak az euró története jelent meg a magyar eszközök árazásában. A kormányváltással egyszerre kezdett kiárazódni egy jelentős politikai kockázati prémium is.
A korábbi kockázati prémium egy része a kiszámíthatatlanabb gazdaságpolitikához, az Európai Unióval fennálló konfliktusokhoz és a gyengébb versenyhez kapcsolódhatott. Egy politikai fordulat önmagában is alacsonyabb országkockázatot, javuló bizalmat és így alacsonyabb hosszú magyar kamatokat eredményezhet. Vagyis amikor a magyar 5y5y spread 400 feletti szintről 160 bázispontra esett, két történet keveredett egymással.
Egyrészt kiárazódott a politikai kockázat, másrészt megjelenik az euróbevezetés lehetősége. Ráadásul a két folyamat szinte napra pontosan együtt indult el, így nem lehet egyszerűen megmondani, hogy ebből a kamatkonvergenciából mennyi írható az egyik és mennyi a másik számlájára. Abban lehetünk biztosak, hogy pusztán makrogazdasági fundamentumok alapján nem kellene a magyar hozamoknak a lengyel szintek alá esniük, és az euró, mint perspektíva igen is jelen van a piaci árazásban.
Ahhoz, hogy valószínűséget tudjunk rendelni az euró bevezetéséhez, meg kellett becsülnünk, hol lenne ma a magyar kamatspread akkor, ha a politikai váltás megtörtént volna, de az euróbevezetés várakozása nem jelenik meg.
Ennek megválaszolásához egyszerű keresztmetszeti regressziós modellt építettünk. Olyan országokat használtunk összehasonlításként, amelyek saját devizával és saját monetáris politikával rendelkeznek, és amelyek esetében az euró bevezetése jelenleg nem része a piaci alapesetnek: Csehországot, Lengyelországot, Romániát és Svédországot választottuk. Az egyes 5y5y kamatspreadek mellett a legfontosabb makrogazdasági fundamentumokat – többek között az átlagos inflációs eltérést, a gazdasági fejlettséget, az államadósságot, a költségvetési ciklikus egyenlegét, a hosszú távú folyó fizetési mérleget és a CDS felár alakulását – vettük figyelembe.
A cél egyszerű: a modell segítségével megbecsülni, hogy a gazdaságok fundamentumai és a kamatpiaci környezet alapján mekkora lenne a magyar 5y5y spread akkor, ha az euróbevezetés egyáltalán nem lenne a képben. Modellünk szerint az euróbevezetési várakozások nélkül, pusztán a nyers gazdasági fundamentumok alapján jelenleg egy 307 bázispontos "fair" spread lenne indokolt, ami egyébként nem áll túl messze a hosszú távú historikus átlagtól sem (289 bp).
Kamatvárakozási differencia
CIB Bank / Bloomberg
Ha ebből a 307 bázispontos teoretikus alapból indulunk ki, és figyelembe vesszük az inflációs célok közötti eltérést is, akkor azt kapjuk, hogy
a pénzügyi piacok jelenleg mindössze 22%-os valószínűséget rendelnek ahhoz, hogy Magyarország 5 év múlva már az eurót használja.
Ez elsőre talán alacsonynak tűnhet annak fényében, hogy milyen látványosan szűkült a magyar és az eurózónás hosszú kamatok közötti különbség. A magyarázat viszont éppen az, hogy a spread esésének jelentős része nem az euróbevezetéshez, hanem a korábbi politikai kockázati prémium kiárazódásához köthető. A piac tehát már sokat elengedett a korábbi magyar kockázati prémiumból, de az euróbevezetéshez kapcsolódó teljes kamatkonvergenciának még csak egy kisebb részét árazza.
Ez pedig azt is jelenti, hogy bőven van még tér a magyar és az eurózónás hosszú kamatok további közeledésére. Ahogy az euróbevezetési szándék egyre konkrétabbá, a hozzá kapcsolódó konvergenciapálya pedig egyre hitelesebbé válik, a spread fokozatosan tovább szűkülhet. A következő fontos állomás november elején lesz, amikor kiderül, milyen konvergenciatervvel áll elő az új kormány, és ezt mennyire tartja majd hitelesnek a piac. Ha a terv világos, számonkérhető és a gazdaságpolitika egészével összhangban áll, az euróbevezetés valószínűségének növekedését ebből a mérőszámból tudjuk majd kiolvasni.
Nyitókép: Új euró bankjegy tervek. Fotó: Európai Központi Bank
Tetszik, amit olvasol?
A választás lezajlott, de a kérdéseknek nincs vége. A következmények most kezdődnek. A hvg360 Prémium hírlevelek a napi hírfolyamon túl segítenek eligazodni egy olyan időszakban, ami mindannyiunk számára új.
Egyfelől a HVG sokat látott újságíróit követhetitek: adatokból történetek, jogi magyarázatok, közélet női szempontból, kultúr- és médiamegfejtés programajánlattal, külföldi lapok heti hírszemléje; másfelől szakmájukban kiemelkedő szerzők gondolatait olvashatjátok a gazdaság és a menedzsment területeiről, nemzetközi kutatásokról, vagy a mindent behálózó mesterséges intelligenciáról.
A tartalom a CIB támogatásával, a hvg360 Prémium hírlevelek szakmai együttműködésével készült.