A magyarországi gazdagok még gazdagabbak lettek 2009-ben – legalábbis ha hinni lehet a tehetős hazai magánszemélyek pénzének megforgatását célzó, úgynevezett privátbankári szolgáltatást végző másfél tucat pénzintézet adatainak. E szerint a tavaly év végi 2170 milliárd forintnyi összvagyon 21 százalékkal volt több az egy évvel korábbinál, miközben az ügyfelek száma alig 5 százalékkal nőtt. Ez azért szép teljesítmény, mert a világban 2009 végén privátbankárok által összesen kezelt 7 ezer milliárd dollárnyi magánvagyon 22 százalékkal kevesebb volt a 2008 véginél – érzékeltette Takács András, az OTP private banking üzletágának igazgatója a hazai privátbanki szektort évek óta elemző BloChamps Capital Pénzügyi Tanácsadó Zrt. által szervezett első magyar privátbankári konferencián.
Ám a válság alatti, két számjegyű hazai betétikamat-verseny miatt nehézkes ellenőrizni, mekkora is lehetett valójában a klientúra bővülése – int óvatosságra Karagich István, a BloChamps ügyvezető igazgatója. Akadtak ugyanis, akik nem a vagyonukat kezelő bank akciós betétjét részesítették előnyben, hanem más bankok csábításának engedtek. Emiatt Karagich szerint ugyanaz a vagyon egyszerre több pénzintézet kimutatásában is megjelenhetett, márpedig az ilyen, ideiglenesen más szolgáltatónál állomásoztatott pénzek kiszűrése szinte lehetetlen.
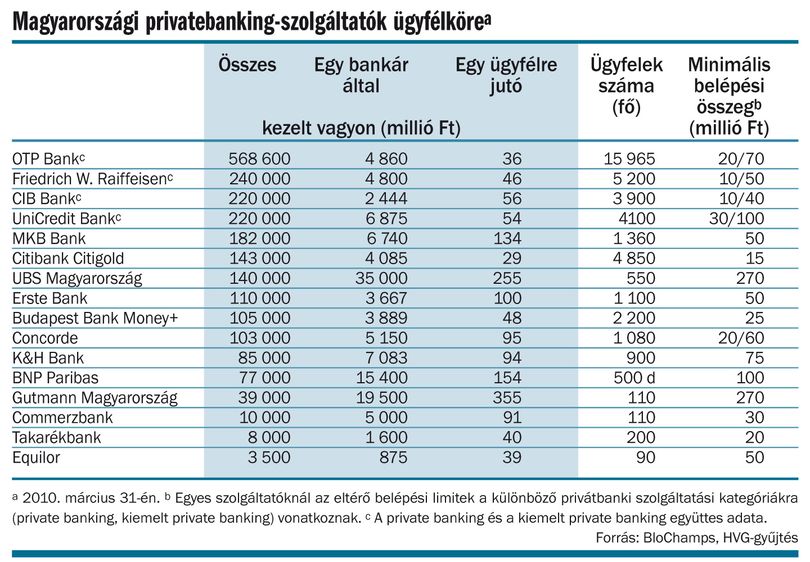
A tisztánlátást zavaró tényezők ellenére Takács szerint annyi bizonyos, hogy a magyarországi privátbanki ügyfelek eddig összességében jobban jöttek ki a válságból, mint arra számítani lehetett. Bár a befektetéseken elért hasznuk a válság előtti szintnek ugyanúgy közel a felére esett vissza, mint a nyugat-európai országokban élőké, értelemszerűen az sem változott, hogy a vagyonuk háromszor többet fialt. Pedig sokan égették meg magukat a 2008 szeptemberében becsődölt amerikai Lehman Brothers (idehaza a Citibank által forgalmazott) kötvényeivel, a belga KBC által másodrendű, azaz kockázatos hitelek fedezetével kibocsátott (annak magyarországi leánybankján, a K&H-n keresztül értékesített) jelzálogpapírokból összegyúrt CDO-kötvényekkel, valamint néhány hazai nagybank határidős és opciós ügyleteivel. A K&H tanult a múltból, átépíti üzletágát – jegyezte meg önkritikusan Szabó Sándor, a pénzintézet privátbanki igazgatóságának vezetője.
A tetszetősebb magyarországi haszonmutatók annak is köszönhetők, hogy a hazai privátbankárok éveken át elkényeztették ügyfeleiket, amikor a tehetősebb cégvezetőket komoly kedvezményekkel édesgették magukhoz. Az éves vagyonkezelési díjak annyira alacsonyak, 0,5–1,5 százalék között szóródnak, hogy azokat Kállay András, az Erste Befektetési Zrt. privatebanking-igazgatója szerint akár el is lehetne engedni, s áttérni a vagyonarányos díjazásra. A privátbankárok azonban attól tartanak, hogy ezt a változást nehezen lehetne elfogadtatni az ügyfelekkel, akik időnként irracionálisan cselekszenek. Miközben ugyanis képesek felháborodni azon, ha vagyonkezelési díjukat privátbankárjuk 10 ezer forinttal felemeli, ennek többszörösét hajlandók kifizetni tranzakciós díjként.
Bár az ügyfelek egy-egy befektetésen elszenvedett veszteségük utáni elkeseredettségükben elsősorban az azt rájuk tukmálókon kívánják elverni a port – sok esetben jogosan –, előfordulhat, hogy a bukta azért lesz nagyobb a vártnál, mert a magasabb hozam reményében gyakran félrevezető információkat adnak kockázattűrő képességükről a privátbankároknak. Az uniós előírások alapján 2007 novemberétől Magyarországon is minden befektetni szándékozóval kötelezően elvégzett úgynevezett MIFID-tesztek sokszor merészebb kockázati profilokat hoztak ki, mint amilyenre a privátbankárok számítottak az első kapcsolatfelvételkor – számolt be a K&H-s Szabó. Ilyenkor a privátbankár számára az jelenti a legnagyobb feladatot, hogy rávegye megbízóját, hozza összhangba saját elvárásait a lehetőségeivel – mondta Braxatoris Attila, az MKB Bank igazgatója.
A tőkepiacok utóbbi kétévi szélsőséges ingadozásai miatt változott az ügyfelek viszonya a privátbankárokhoz – állítja Somogyi Péter, a Citibank lakosságiszámla-vezetési és befektetési üzletágának igazgatója. Míg korábban az volt a jellemző, hogy valaki rábízta privátbankárjára, mibe teszi a pénzét, és azt mikor és hogyan változtatja, ma már egyre többen érdeklődnek a teljesülés részletei iránt. E kíváncsiskodás elsősorban azzal magyarázható, hogy egyre jobban megértik a pénz- és tőkepiaci mozgásokat. Ez a privátbankároknak is érdekük, a Takarékbank például tanfolyamokon képezi ki az ezt igénylő ügyfeleit – tájékoztatott Szabó Ákos privátbanki igazgató.
Filep István
Somogyi szerint kialakulóban van egy olyan befektetői réteg, amely – függetlenül a civil életében űzött szakmájától – láthatóan követi a világgazdasági eseményeket, és a privátbankárral folytatott beszélgetése csak a része, de nem az egyetlen forrása a döntését megalapozó információgyűjtésnek. A válság hatására a kliensek érzékenyebbek lettek a kockázatokra, és ez konzervatívabb befektetési döntéseket szül. A részvények, befektetési alapok, állampapírok továbbra is népszerűek, de egyre keresettebbek a tőkevédett és biztosítási termékek. Nőtt az érdeklődés a határon átnyúló szolgáltatások és a külföldi értéktőzsdék iránt.
A befektetők hozzáértőbbé válása ellenére sem szabad azonban lazítani az érdekeik védelmén. Vargáné Konyáry Hedda, a CIB privatebanking-igazgatója szerint a Pénzügyi Szervezetek Állami Felügyeletének folyamatosan figyelmeztetnie kell a befektetési kockázatokra. Ez természetesen nem mentheti fel a privátbankárokat az ügyfelek iránti felelősségük alól. A Takarékbank például több termék értékesítését is beszüntette, mert úgy ítélte meg, azok veszélyesek a befektetők számára, vagy mert azok mibenlétét ügyfeleik nem értették meg. Az is előfordult, hogy a magukat már elég képzettnek tartó, emiatt egy-egy termék esetén önállósodó ügyfeleiket levélben szólították fel, fejezzék be, amit csinálnak, mert az túl rizikós.
Márpedig nem árt az óvatosság. Bár még nincs vége a válságnak, máris újra felbukkantak olyan rendkívül kockázatos termékek a nemzetközi pénz- és tőkepiacokon, amelyek a mostani krízis előidézőinek tekinthetők – figyelmeztetett Varga Szabolcs, a Bank Gutmann vezérigazgatója. Nagy Bertalan, az Equilor Zrt. senior befektetési tanácsadója szerint még a korábbinál is bonyolultabb befektetési termékekkel lehet találkozni a tőkepiacokon. Ezek megkonstruálói arra apellálnak, hogy a válság előtti jelentős hozamígéretekhez szokott befektetők nehezen barátkoznak meg azzal, hogy az óvatosabbá vált piaci környezetben azonos kockázatvállalással csak alacsonyabb hozamokat lehet elérni a jövőben, így előbb-utóbb ismét ráfanyalodhatnak a túl rizikós eszközökre.
Ebben a helyzetben még a korábbiaknál is fontosabbá válhat a privátbankárok tanácsadói szerepe. Karagich várakozása szerint a következő években erősen koncentrálódó hazai piacon azok a szolgáltatók lesznek az igazi nyertesek, akik azáltal erősíthetik az ügyfelek bizalmát, hogy velük együtt gondolkodva választanak a már most is zavarba ejtően bő termékkínálatból. A szakember nem számít az ügyfélkör bővülésére, legfeljebb csak a privátbanki szolgáltatások igénybevételéhez kötött belépési limitek módosulására. Tavaly több szolgáltató is emelte azt a belépési limitet, amely felett hajlandó kiemelt ügyfélként kezelni a befektetőket, ezen belül külön osztályba sorolják az általában 50 millió forint feletti vagyonúakat.
CSABAI KÁROLY