
A lakásbérlés és -vásárlás közötti döntést befolyásoló három legfontosabb tényező, hogy miként alakulnak a lakásbérleti díjak és a lakásárak, illetve, hogy mennyi ideig tervez valaki az adott otthonban élni – derül ki a Takarék Index legfrissebb elemzéséből. Ezek alapján ugyanis kiszámítható egy úgynevezett fedezeti időtáv, ami megmutatja, legalább mennyi időt kell az adott otthonban eltölteni ahhoz, hogy érdemes legyen azt megvásárolni, s ne csak bérelni.
E fedezeti időtávok az Index készítői által vizsgált budapesti helyszíneken 1,5 és 9,06 év közöttiek. A legtovább az 5. és 6. kerületekben kell élni ahhoz, hogy a bérlés helyett megérje a vásárlás. Az egyetemisták körében népszerűbb többi (7., 8., 9., 13. és 14.) kerületben azonban 2-4 év között mozgó fedezeti időtávok esetében már inkább felmerülhet a vásárlás. Ehhez azonban valóban gondos előrelátásra van szükség. Kulcskérdés, hogy a gyermek – akinek a lakhatását a vásárolt ingatlannal oldja meg a család – mennyi ideig fog tanulni, illetve a tanulmányai után esetleg ugyanabban a városban vállal-e munkát, mint ahol a diplomáját megszerezte.
A legtöbb esetben azonban a továbbtanulás miatt megvásárolt otthont nemcsak egyedül lakja a csemete, hanem annak egyik szobáját akár kiadhatja egy csoporttársának is. Márpedig az eredmények azt mutatják, hogy ez esetben akár a 3 évig tartó alapképzés elkezdése esetén is érdemes lehet a családoknak elgondolkodniuk a lakásvásárláson. A fedezeti időtávok Budapest vizsgált helyszínein ugyanis nagyjából 1 és 3 év között mozogtak a szobakiadás melletti esetben.
Győrött a fővárosinál magasabb fedezeti időtávok a jellemzőek. Ott általában több mint 4 évet kell élnie a továbbtanuló diáknak ahhoz, hogy érdemes legyen megfontolni a lakásvételt. Ha azonban a vásárolt lakás egy szobáját kiadja egy csoporttársának, akkor már 2 év után a vásárlás felé billenhet a mérleg nyelve. A Debrecenben, Szegeden és Pécsett továbbtanulni készülők ennél egyértelműbb helyzetben lehetnek, még ha egyedül is lakják az adott ingatlant. Mivel már kevesebb, mint 3 évnyi ott tartózkodásuk esetén is jó ötletnek tűnik a lakásvétel a családnak, ha pedig a vásárolt otthon egyik szobáját maguk is kiadják, másfél év alá csökkenhet a fedezeti időtáv.
A bérlés és a vásárlás közötti választásnál érdemes azzal is számolni, hogy a hallgató esetleg félbehagyja a tanulmányait, vagy azt egy másik városban kívánja folytatni. Mint ahogy azt is figyelembe kell venni, hogy egy hitelfelvételből finanszírozott lakásvásárlásnak mindig vannak kockázatai.
Ez utóbbiakat némileg csökkenteni lehet egy rendkívül körültekintően végrehajtott vétellel. Fontos, hogy a megvásárolni kívánt lakás jól értékesíthető legyen a későbbiek során is, illetve azt kedvező áron ki lehessen adni. Persze számolni kell azzal, hogy a kiszámolt fedezeti időtávok egy átlagos piaci értéket jelentenek, ettől az egyedi ingatlanok ára között komoly eltérések lehetnek – figyelmeztetnek a Takarék Index készítői.
Budapest a legdrágább, Miskolc a legolcsóbb
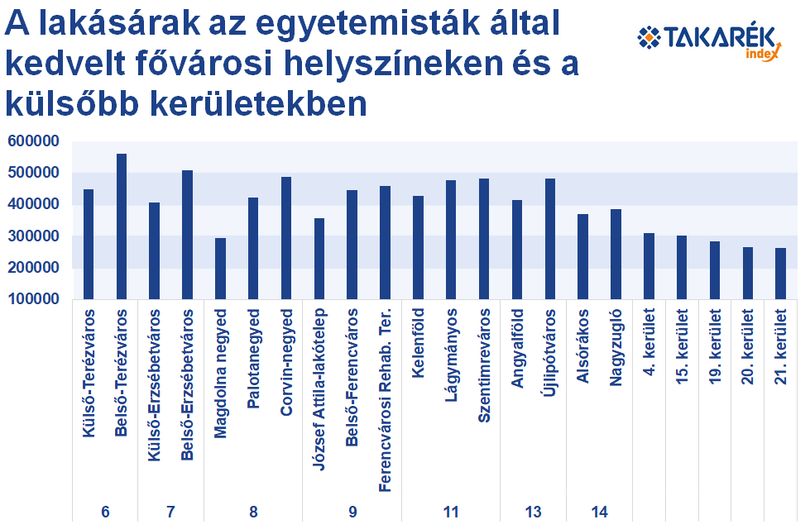
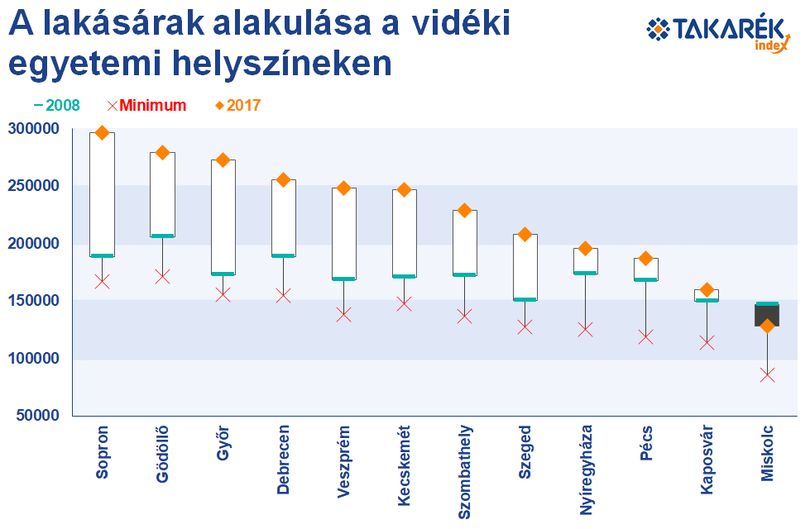
Közel 30 százalékkal drágábban lehetett lakást vásárolni 2017-ben az egyetemi helyszíneken, mint a válság 2008 őszi kirobbanása előtt. Legalábbis országosan, Budapesten ugyanis a Takarék Index által számított átlagnál nagyobb mértékben mentek fel az árak.A fővárosi egyetemek közelében lévő helyszíneken például 384 és 570 ezer forint közötti négyzetméterárakat kellett fizetni egy otthonért tavaly. Ami azt jelenti, hogy egy 40 négyzetméteres, két diák számára megfelelő lakhatási feltételeket biztosító lakás ára nagyjából 15 és 22 millió forint körüli összegbe került. Lényegesen sokat lehetett azonban spórolni, ha – kompromisszumot kötve – a diákok az egyetemi helyszínhez még közel, de attól kicsit a város külső irányába elmozdulva kerestek otthont.A legfontosabb vidéki egyetemi városokban meglehetősen nagy szórást mutattak az átlagárak 2017-ben. A legtöbbet, csaknem 300 ezer forintot Sopronban kellett leszurkolni egy négyzetméterért, míg a legkevesebbet, 128 ezret Miskolcon. Vagyis helyszínenként lényegesen nagy különbség is lehet abban, hogy mennyibe kerül lakást venni a tovább tanuló gyermeknek. Mindebből következően egy 40 négyzetméteres vidéki lakás ára 5 és 12 millió forint között mozgott.A vidéki egyetemi központok esetében ugyan erős drágulás volt megfigyelhető az elmúlt években, ám 2008-hoz képest a fővárosinál – sőt egyes esetekben az országosnál is – mérsékeltebb maradt az árváltozás mértéke.