Hatvanketten lettek majdnem milliárdosak vasárnap
De csak öt számot találtak el a hatos lottón.
De csak öt számot találtak el a hatos lottón.
A jelenlegi technológiákkal gazdaságosan kitermelhető kőolaj kifogyhat Oroszországban, ahol évtizedek óta ez volt a legfőbb exportcikk - nyilatkozta a Bányászati Erőforrások hivatalának vezetője az Rt.com-nak.
A jegybank szerepet betöltő Fed két igazgatója rendszeresen játszik a tőzsdén - írta meg a Wall Street Journal. Erre hivatkozva Elizabeth Warren szenátor az etikai normák szigorítását kezdeményezte.
A hitelminősítőnél egy kategóriával a másik két nagy szereplő besorolása alatt helyezkedik el az ország.
Egyetlen nap sem volt még, amikor annyi adósságot bocsátott volna ki az állam, mint kedden; úgy alakítják át rászorultsági alapúvá a hitelmoratóriumot, hogy a folyószámlahitelesek közül az jár rosszabbul, aki önként elkezdett újra törleszteni; már most látszik, hogy nem lesz egyszerű a karácsony előtti áruszállítás. Ez a hvg.hu heti gazdasági összefoglalója.
19 ember nyert négytalálatossal 2,3 millió forintot az ötöslottón.
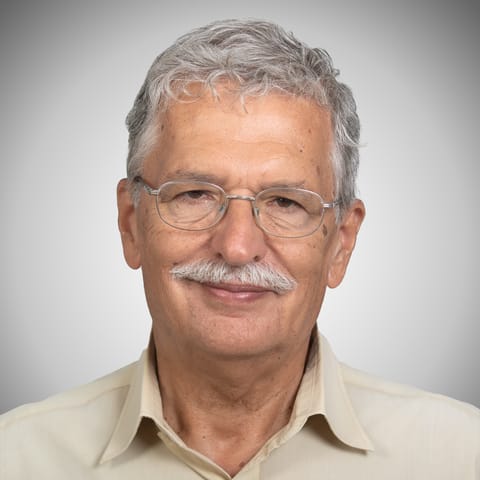
A tavalyra tervezett, a járvány miatt az idei évre halasztott ünnepségen a Pénzügykutató Zrt. elnök-vezérigazgatójának, politikai esszéírónak a portréját munkatársunk, Farkas Zoltán vázolta fel. Ennek a szerkesztett változatát közöljük.
A munkáltató dönti el, szükséges-e az oltás egy pozíció betöltéséhez.
Döntően a világpiaci történések okozták a hiány és az árak elszabadulását, most ugyanezeknek köszönhető, hogy megszűnt a hiány és az áremelkedés, sőt némi csökkenés sem kizárt.
Legyen szó hulladékgazdálkodásról, kaszinóról, vasútvonalról vagy atomerőműről is, a NER-oligarcháknak áll a zászló. A kormány ugyanakkor a jövő év tavaszán lejáró kormányzati ciklust átívelve hozza helyzetbe Mészáros Lőrincet, Garancsi Istvánt és társaikat.
Megjelent a rendelet a moratórium meghosszabbításáról, emellett viszont jóval nagyobb érdeklődést váltott ki, hogy a kedvezőtlen kamatú folyószámlahitelre vagy hitelkártyára már nem a moratórium elején megszabott magas kamatokat kell fizetni, hanem egy olcsóbb szinten számolják újra az egész moratórium költségét. A Bank360 kiszámolta, mennyit kapnak vissza ténylegesen ezek az adósok.
Török tőkét hoz Magyarországra a türk népek barátsága. Az Erdogan elnök körei által irányított VakifBank budapesti képviselet-alapításának hátterében a turáni gondolat sejlik fel, amelyet korábban a Jobbik támogatott, manapság pedig a magyar állam dédelget.
Elfogadják a kormány döntését a moratórium meghosszabbításáról és a hitelkártya- és folyószámlahitel-kamatok visszamenőleges csökkentéséről, de előbbinek elnyújtását sokallják, utóbbit pedig méltánytalannak tartják.
Szabálytalanul hosszabbította meg a jegyautomaták üzemeltetéséről szóló szerződést a BKK és a T-Systems, a Közebeszerzési Döntőbizottság ezért összesen 100 millió forint bírságot szabott ki. A szerződésmódosítást csak azért nem minősítette semmissé, mert az automaták üzemelése közérdek.
November 1-től vége az általános hitelmoratóriumnak, a hosszabbítást kérni kell, és csak rászorultsági alapon jár majd. A moratórium a válság átvészelésének egyik legfontosabb eszköze volt, de a kormány alaposan túlpörgette, pluszadósságba tolva a lakosságot és a vállalkozásokat. A végén ráadásul még visszamenőleg csavart egyet a konstrukció egyik legvitatottabb pontján.
Hamarosan megindulhat a fővároson belüli vasúti pályák attraktív városi gyorsvasúttá fejlesztése. A beruházás fontos és különleges, de nem látni, miért kerül az agglomerációs vasúti stratégiában egy éve belőtt összeg háromszorosába.
A rendeleteket Orbán Viktor miniszterelnök jegyzi. Azok, akik igazán kockázatos hitellel rendelkeznek, pénzt kaphatnak vissza.
A piaci és az állami kamattámogatással elérhető lakáshiteleket közel azonos kamatköltséggel lehetett felvenni az elmúlt hónapokban, a jegybank kamatemelési ciklusával azonban ez megváltozott. A kérdés, hogy a piaci hitelek drágulásával párhuzamosan tovább nőhet-e a támogatott hitelek aránya az összvolument tekintve, illetve, hogy a kedvező kamatokért hajlandók-e az igénylők több feltételt vállalni - cikkünkben ezekre a kérdésekre keressük a választ, emellett annak is utánaszámoltunk, mekkora most a különbség a piaci és a támogatott hitelek költségei között.
Indokolható, hogy az állam épp most és épp devizában adósodik el jelentősen. Ugyanakkor ekkora hitelfelvétel nem szükségszerű, a vártnál nagyobb gazdasági növekedés teret nyitna a tervezettnél nagyobb hiány- és adósságcsökkentésre.