
Az adatok kíméletlenül rávilágítanak a lakossági öngondoskodás jelenlegi helyzetére. A megtakarítók 40,2%-a havi 25 000 és 50 000 forint közötti sávban tervez félretenni. A teljes mintát vizsgálva a tervezett havi megtakarítások átlaga eléri a 48 938 forintot, míg a középérték, azaz a medián összeg 30 000 forint.
Ez a statisztika erős megtakarítási szándékra utal. Ugyanakkor kulcskérdés, hogy a megtakarítók hány százaléka használja ki azt a jogszabályban biztosított adójóváírási lehetőséget, amellyel az állam közvetlenül kiegészíti a befizetéseket.
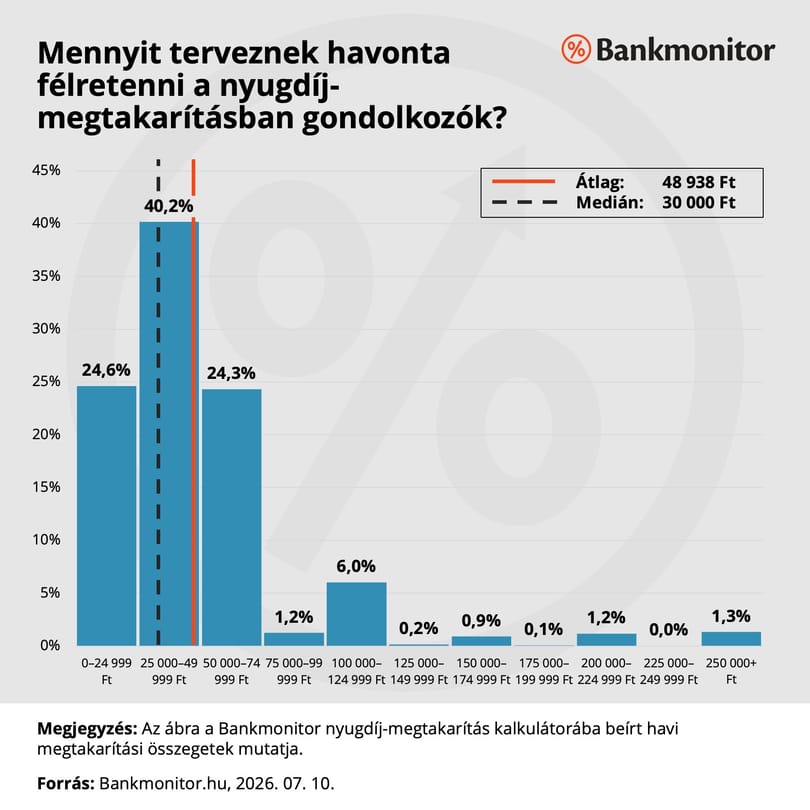
Mennyit terveznek havonta félretenni a nyugdíj-megtakarításban gondolkozók?
Bankmonitor
Adóoptimalizáció a gyakorlatban: hogyan működik a 20 százalékos támogatás?
Sokan tévesen azt hiszik, hogy az állam kizárólag a lakossági állampapírok kamatain keresztül ösztönzi a megtakarításokat. A valóságban létezik egy sokkal közvetlenebb, vissza nem térítendő támogatási forma: a személyi jövedelemadó (szja) visszatérítése.
Ez a 20%-os adójóváírás az államilag elismert öngondoskodási formákra – az önkéntes nyugdíjpénztárakra (ÖNYP), a nyugdíj-előtakarékossági számlára (NYESZ), a nyugdíjbiztosításra és az egészségpénztárakra (EP) – vehető igénybe. A befizetett összegek után a NAV évente az előző évi befizetések 20 százalékát utalja át közvetlenül az érintett megtakarítási számlára, ami azonnal növeli a megtakarítás tőkéjét, és a továbbiakban kamatos kamattal gyarapodhat.
- Ha valaki a havi 30 000 forintos medián megtakarítási összeget választja, az évi 360 000 Ft befizetést jelent, amire az állam 72 000 forint közvetlen támogatást nyújt.
- Az átlagos, havi 49 000 forintos megtakarítás esetén az éves befizetés 588 000 Ft, amely után 117 600 forint adójóváírás igényelhet.
- A különböző formák kombinálásával a maximális adó-visszatérítési limit akár az évi 280 000 forintot is elérheti.
Ez a jóváírás érdemben javítja a befektetések hozamát, azok a megtakarítók, akik nem veszik igénybe ezeket a konstrukciókat, valójában a saját befizetett adójuk egy részének visszaigényléséről mondanak le.
Családi adóoptimalizáció: így szerezhető meg a támogatás, ha nem fizetünk szja-t
Az állami adójóváírás feltétele, hogy a megtakarító rendelkezzen elegendő befizetett személyi jövedelemadóval (szja). Sokan már az elején lemondanak erről a lehetőségről, mondván: „nincs visszaigényelhető adóm”. Így tesznek például a 25 év alatti fiatalok, a katás vállalkozók, a csedben, gyedben vagy gyesben részesülők, valamint a két-, három- vagy négygyermekes anyák is, akik eleve szja-mentességet élveznek.
Ez azonban komoly pénzügyi hiba, ugyanis létezik egy teljesen jogszerű családi megoldás, amellyel ön is részesülhet az állami támogatásból.
A három államilag támogatott forma közül a nyugdíjbiztosítás az egyetlen olyan konstrukció, ahol a szerződő (aki a díjat fizeti) és a biztosított (akinek a javára a megtakarítás gyűlik) két különböző személy is lehet.
Ez azt jelenti, hogy ha ön nem fizet személyi jövedelemadót, de valamelyik családtagja (például adózó házastárs, szülő vagy gyermek) igen, akkor megkötheti a szerződést az ön nevére szerződőként. Így ő igénybe veheti a 20%-os adó-visszatérítést a saját befizetett szja-jából, amelyet a NAV közvetlenül az ön megtakarítási számlájára utal majd.
Ez a családi adóoptimalizáció lehetővé teszi, hogy a család egyetlen forint állami támogatást se hagyjon bent a rendszerben. Kezdje el a megtakarítást akár havi 30 000 forinttal, és használja ki a befizetések után járó 20 százalékos adójóváírást!












