Felkerült a kormany.hu oldalra a vagyonadó tervezete, amelyet Magyar Péter a Facebookon jelentett be.
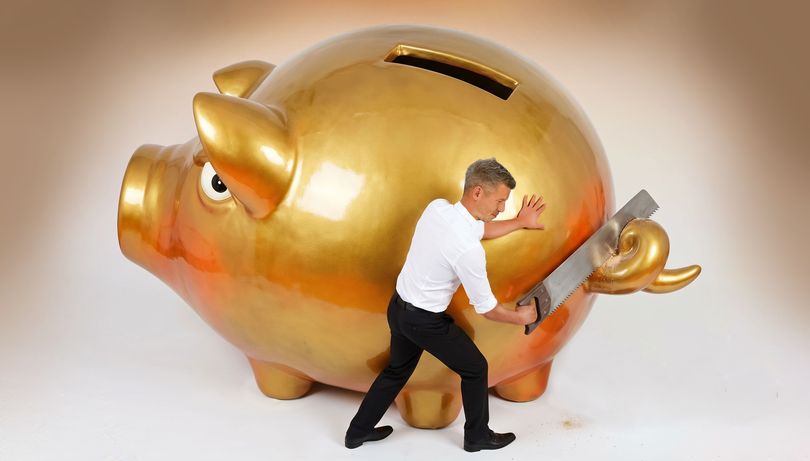
Jövőre már életbe lép a vagyonadó, amely az 1 milliárd forint feletti vagyont kisebb, a 100 milliárd forint felettit pedig nagyobb mértékben sarcolja.
A dokumentumokból kiolvasható legfontosabb tudnivalók a következők:
Az adó az egymilliárd forintot meghaladó nettó vagyont terheli évente. Az egymilliárd forintot meghaladó, de 100 milliárd forintot meg nem haladó adóalaprész után 1 százalék, a 100 milliárd forintot meghaladó rész után 1,5 százalék az adó mértéke.
Az adó alanya belföldi magánszemély, külföldi magánszemély, valamint a vagyonkezelési adóalany lehet. Vagyonkezelési adóalanynak minősül, különösen a bizalmi vagyonkezelési jogviszony alapján kezelt vagyon és a magánalapítvány, valamint az ezekkel azonos vagy hasonló rendeltetésű külföldi szervezet, jogviszony vagy elkülönített vagyontömeg.
Komoly kampány indult a színfalak mögött a formálódó vagyonadó ellen, amely egyes számítások szerint még azt a lendületet is elveszi, amelyet a gazdaság az uniós pénzekből meríthet. A szakmai körök felvetéseinek némelyikét érdemes lenne megfontolni.
A törvénytervezet hatásvizsgálati lapja szerint a vagyonadó 15 ezer embert és kétezer vagyonkezelési adóalanyt érint, és a kormány négy év alatt 800 milliárd forint befizetést vár.
Céljuk annak megakadályozása, hogy valaki külföldön létrehozott, de valójában Magyarországról irányított vagyonkezelővel elkerülje a teljes vagyonára vonatkozó adókötelezettséget. A szabályozás azt is kizárja, hogy bármilyen magyarországi vagy külföldi cég közbeiktatásával bújjanak ki az adókötelezettség alól.
A főszabály szerint a vagyoni állapotot a naptári év utolsó napján kell vizsgálni. Ha az adóalany belföldi illetősége év közben megszűnik, az adókötelezettséget az illetőség megszűnését megelőző napon fennálló vagyoni állapot alapján kell megállapítani.
Van valami, ami a közgazdasági érveknél fontosabb: a társadalmi béke. És ez elsősorban nekünk, a kapitalizmus nyerteseinek kellene, hogy a legfontosabb legyen – érvel Bojár Gábor.
Az adót az adóalanynak, ha vagyonadó-kötelezettsége keletkezik, a tárgyévet követő év augusztus 31-ig önadózással kell megállapítania, bevallania és megfizetnie a NAV-nak.
Az adóalapból levonhatók lesznek a ténylegesen fennálló és megfelelően igazolt tartozások. Fizetési nehézségek esetén fizetési halasztást, illetve részletfizetést is lehet majd kérni a NAV-tól, ha az adó egyösszegű megfizetése aránytalanul súlyos terhet jelentene, és az adó későbbi megfizetése valószínűsíthető. A fizetési könnyítés főszabály szerint legfeljebb 12 hónapra, kivételesen – különösen lakhatást szolgáló ingatlan vagy társasági részesedés után fennálló adókötelezettség esetén – legfeljebb 24 hónapra engedélyezhető.
A vagyonadóból származó bevétel a központi költségvetés bevétele lesz. Az adóalany a bevallásában rendelkezhet arról, hogy az általa ténylegesen megfizetett vagyonadó 5 százalékát a Nemzeti Együttműködési Alap javára számolják el.
A törvény 2026. december 15-én lép hatályba, így az első adókötelezettséget a 2026. december 31-én fennálló vagyoni állapot alapján kell megállapítani, és 2027. augusztus 31-éig kell bevallani és megfizetni.
A hatásvizsgálati lap szerint az ország, illetve a mikro-, kis- és középvállalkozások versenyképessége nem változik meg érdemben a vagyonadótól – ugyanakkor kiemelik, hogy a vagyonadó fizetési kötelezettség egyes mikro, kis- és középvállalkozások tulajdonosait magasabb összegű osztalék kifizetésére ösztönözheti, ami bizonyos esetekben hátráltathatja ezen vállalkozások beruházásait.
Nyitókép: HVG / Cabrera Martin