
Wikipedia
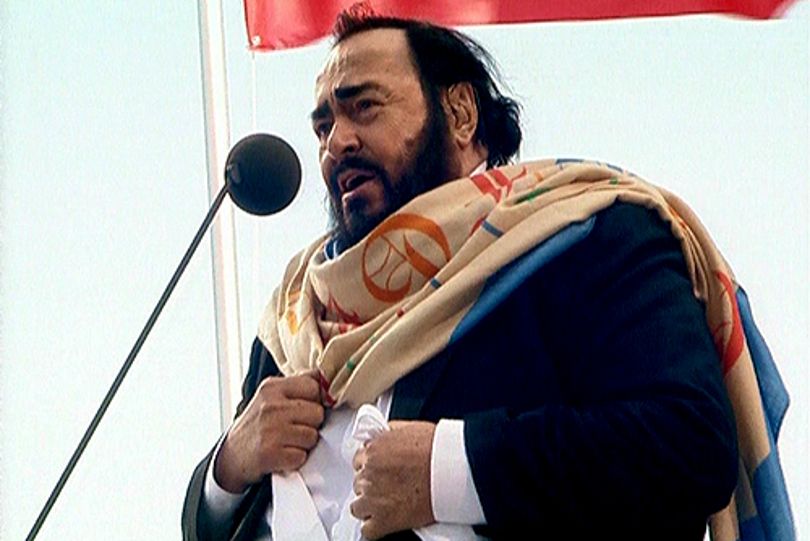
Nagyot nézhettek az olaszországi Modena városának egyes lakói az 1960-as évek közepén, midőn látták, mire vitte az a kellemes orgánumú fiatalember, akinél csaknem másfél évtizeddel korábban biztosítást kötöttek. A szóban forgó személy ugyanis nem volt más, mint Luciano Pavarotti, aki 1965-ben (30 évesen) már a milánói Scalában, 1968-ban pedig a New York-i Metropolitanben lépett fel, amit aztán a 2007 szeptemberében bekövetkezett haláláig fergeteges operaénekesi pályafutás követett. A három tenor egyikének az édesapja a helyi kórusban énekelt, nem csoda, hogy fia már gyermekkorában belépett a templomi kórusba, s ahogy teltek az évek, egyre komolyabban vette e mesterséget. Legszívesebben minden idejét a zenének szentelte volna a fiatal Pavarotti, csakhogy ezt akkor még nem engedhette meg magának. Hogy fenntartsa magát, biztosítási ügynökként dolgozott, s csak évek múltán intett búcsút e szakmának.
Biztosítást ma is lehet kötni a biztosító úgynevezett függő ügynökénél. Ez az elnevezés azt fejezi ki, hogy ő egy adott biztosító megbízásából dolgozik és csak annak a termékeit közvetíti. Ebből kifolyólag a lehető legrészletesebb tájékoztatást képes adni az adott biztosítási termékről. Ezen felül ismertetni tudja a biztosító kárbejelentési lehetőségeit és kárrendezési folyamatait, s akár más, kapcsolódó termékeket is tud ajánlani. A függő ügynökök elérhetők a biztosító fiókjaiban, de igény esetén egy előre egyeztetett időpontban és helyszínen (akár a leendő ügyfél otthonában is) a rendelkezésre tudnak állni.
A többes ügynök szintén a biztosítókkal van szerződésben, de több biztosítótársaság ajánlatát ismerteti az érdeklődővel, aki ki tudja választani a palettáról a számára legkedvezőbbet, amire rögtön le is tud szerződni.
Ugyancsak több biztosítóval áll kapcsolatban az alkusz, de ő az ügyfél megbízásából jár el. Ennek megfelelően a biztosítás megkötésén gondolkodónak alkuszi megbízást kell kötnie a közvetítővel arról, hogy utóbbi helyette, az ő nevében végezhessen el bizonyos feladatokat a biztosítótársaságok felé. Fontos tudni, hogy az alkuszra a megbízója nemcsak a szerződéskötéskor számíthat, hanem a megbízás tartalmától függően más esetekben is. Például, ha bármilyen adminisztrációs probléma merül fel – mondjuk, nem érkezik meg az aktuális csekk a biztosítótól –, vagy az ügyfélnek valamilyen kérdése/gondja van a kötelező gépjárműfelelősség-biztosításának bonus-malus besorolásával.
Az alkusz segít a kárügyintézések során is és a biztosítási évforduló előtt értesítést küldhet a váltás lehetőségéről, sok esetben egyből bemutatva az elérhető ajánlatokat is.
A biztosításközvetítők az elvégzett közvetítői tevékenységért a biztosítóktól kaphatnak jutalékot, mely a biztosítási díj részét képezi. Az alkuszok esetében arra is van lehetőség, hogy az őt megbízó ügyféltől úgynevezett megszolgált díjban részesüljenek, melynek összegét egyedi megállapodás alapján határozzák meg.
Érdemes figyelni arra, hogy a biztosításközvetítés engedélyköteles tevékenység, és csak az végezheti, aki a Magyar Nemzeti Bank által vezetett nyilvántartásban szerepel. Minden közvetítő köteles a tevékenységéről és a saját személyéről tájékoztatni az ügyfelet még a biztosítási szerződés megkötése előtt. Ennek megfelelően az ügyfél ellenőrizheti, hogy pontosan ki és mi alapján jár el a szerződéskötés során.
Érdemes figyelni arra, hogy a biztosításközvetítés engedélyköteles tevékenység, és csak az végezheti, aki a Magyar Nemzeti Bank által vezetett nyilvántartásban szerepel. Minden közvetítő köteles a tevékenységéről és a saját személyéről tájékoztatni az ügyfelet még a biztosítási szerződés megkötése előtt. Ennek megfelelően az ügyfél ellenőrizheti, hogy pontosan ki és mi alapján jár el a szerződéskötés során.
Mind a többes ügynök, mind az alkusz segítségével lehetőség van a díjak és szolgáltatások összehasonlítására, és azok közül a legjobb ár-érték arányú biztosítás kiválasztására, az ügyfél igényeinek megfelelően. Jogszabály írja elő ugyanis a közvetítők számára, hogy a szerződéskötést megelőzően felmérjék az ügyfél igényeit és ennek alapján ajánljanak biztosítási termékeket, hogy megalapozottan lehessen dönteni. Ennek során nem csak a díjak közötti különbségre kell tekintettel lenniük, hanem arra is, hogy mi a biztosítást kötni szándékozó konkrét igénye, elvárása.
Amennyiben a közvetítők díj-összehasonlító weboldallal is rendelkeznek, akkor az ügyfél akár online is megkaphatja e teljes körű tájékoztatást, és a szerződést is meg tudja kötni online, otthonról, kényelmesen, rengeteg időt megspórolva. Online kötés esetén még papírokat sem kell aláírni, elég a szerződéskötés során letölteni a weboldalról az arra vonatkozó dokumentumokat, de vannak biztosítók, akik ezeket elküldik e-mailben is.
A legtöbb biztosító rendelkezik elektronikus fiókszolgáltatással (úgynevezett ügyfélportállal), amelyen keresztül biztonságosan és bármikor hozzáférhetőek a szerződéssel kapcsolatos dokumentumok. S ha ezt a biztosító lehetővé teszi, akkor egyebek mellett az ügyfél befizetheti online is a biztosítás díját, bejelentheti a szerződésével kapcsolatos változásokat, vagy akár kárbejelentést is tehet.
Ahogy a biztosítási szerződést megkötni, azt felmondani is több csatornán lehet, attól függően, hogy az ügyfél melyik biztosítót szeretné „leváltani”. Így e szándékot be lehet jelenteni személyesen a biztosítónál, levélben, faxon, online a biztosító weboldalán, e-mailben, telefonon és biztosításközvetítőn (ügynökön, alkuszon) keresztül.
További információt a témával kapcsolatban a következő oldalon talál: biztositsokosan.hu
Az oldalon elhelyezett tartalom a Gazdasági Versenyhivatal Vj-32-209_2014 sz. döntésében foglalt kötelezettségvállalás teljesítése érdekében az Allianz Hungária Zrt. megbízásából a HVG BrandLab közreműködésével jött létre. A tartalom előállításában a hvg.hu és a HVG hetilap szerkesztősége nem vett részt.