#Bankmonitor


Harmadára csökkenhet az alapszámlák maximális havidíja

A Gazdaságfejlesztési Minisztérium rendelettervezete szerint radikálisan csökkentenék az úgynevezett alapszámlák maximális havidíját. Az alapszámlák havi költsége jelenleg nem haladhatja meg az előző évi bruttó minimálbér összegének 1,5 százalékát, amit 0,5 százalékra módosítanának. Ez alapján 3000 forint helyett 1000 forintban maximálnák az idei évben fizetendő összeget.


Felzabálja a pénzünket az infláció, de a hitelesek még örülhetnek

Nem elég, hogy a 2022-es éves infláció 14,5 százalék volt a KSH nemrégi publikált jelentése szerint, 2023-ra is 18 százalék körüli inflációt vár a jegybank. Ez nem jó hír a megtakarítóknak, ugyanis például a bankbetétek zöme jó esetben is mindössze 5-10 százalék kamatot fizet 12 hónapos lekötésre, de az inflációkövető állampapírok teljesítménye is csak minimálisan múlja felül a pénzromlás mértékét. A legnagyobb veszteséget azonban azok szenvedik el, akik készpénzben, vagy lekötés nélkül bankszámlán tartják a pénzüket. A hiteligénylők azonban még akár örülhetnek is, hiszen a hitelkamatok még mindig infláció alattiak, így egy fix törlesztőrészlet reálértéke hónapról hónapra csökken.


8 tipp, ha elegünk van a drága bankszámlából

Január végéig mindenkinek meg kell kapnia bankjától a 2022-es évre vonatkozó bankszámla díjkimutatást, ami egységes szerkezetben mutatja, hogy mennyit költöttünk tavaly a bankszámlánk használatára. Egy számla éves költsége 25–30 ezer forint között van átlagos használat mellett, de szélsőséges esetben akár 150–200 ezer forint kiadást is jelenthet. Van azonban néhány trükk, amivel a költség jelentősen lefaragható, de akár teljesen ingyenes bankszámlát is kereshetünk magunknak.


Így kaphatunk személyi kölcsönt 2023-ban!

A hazai hitelpiacon a személyi kölcsönök iránt 2022-ben is töretlen volt a kereslet, ami érthető, hiszen bőven infláció alatti kamatokkal lehet még jelenleg is hozzájutni ezekhez. Sokan lakásfelújítást, korszerűsítést finanszíroztak a hitelből, míg mások a drágulás miatt előrehozták nagyobb értékű vásárlásikat, ami még akár hitelfinanszírozással jó pénzügyi döntés lehetett. De mire számíthatunk 2023-ban? Tovább drágulnak majd a személyi kölcsönök, szigorodnak az igénylőkkel szemben támasztott feltételek? Egyáltalán, ki kaphat majd hitelt a bankoktól? A Bankmonitor szakértői összegyűjtötték, hogy mire számíthatunk a jelenlegi információk alapján.


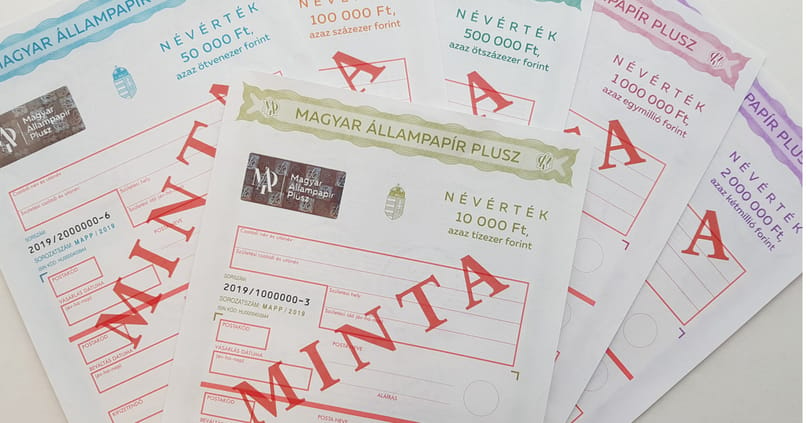
Állampapír hitelből? Most akár több millió forintot is lehet szinte kockázatmentesen keresni

Az állampapírral elérhető hozam jelenleg jócskán meghaladhatja egy hitel kamatköltségét, ami miatt okos pénzügyi tervezéssel akár hitelből is be lehet fektetni. Egy ilyen pénzügyi manőver azonban rendszerint kockázatos, jócskán lehetnek benne spekulatív elemek. Ott van például annak a kockázata, hogy a hitelt nem tudjuk rendben törleszteni, emiatt pedig az egész konstrukció borul. A Bankmonitor szakértői szerint azonban ez a kockázat kiiktatható, ugyanis az állampapír hozama fedezheti a hitel havi költségeit, így a rendszer „önfenntartó” lehet. Természetesen a sikerhez elengedhetetlen a pénzügyi fegyelem, akiből ez teljességgel hiányzik, az inkább ne is vágjon bele a dologba.


Csak a csok büntetését csökkentették, a Babaváróét nem

A csok (családi otthonteremtési kedvezményhez) kapcsolódó büntetés mértékét maximálták, enélkül ugyanis a jegybanki alapkamat emelkedése miatt egy három gyereket vállaló családnak már 75 millió forintot kellett volna visszafizetnie akkor, ha nem születik gyerekük. Sokan úgy gondolják, hogy a Babaváró hitel esetében is mérsékelték a támogatás elvesztésével járó terhet, ám ez nem történt meg, itt maradt minden a régiben. De mit jelent ez a jelenlegi helyzetben?


Hogyan lehet egy cégben üzletrészt vásárolni hitelből?

Pörög a cégfelvásárlási piac a gyorsan változó környezetben számos lehetőségből válogathatnak a hazai vállalatvezetők is. Egy ilyen tranzakció sikerének az ígéretes céltársaság kiválasztása mellett kulcskérdése a körültekintően megtervezett finanszírozás. Elérhető ehhez olcsó forrás? Érdemes banki hitelben gondolkodni? Milyen kritikus pontokra kell figyelni? Ezekre a kérdésekre keresték a választ a Bankmonitor szakértői.


7+1 ok, ami miatt a lakásárak csökkenni fognak

Az orosz-ukrán háború masszívan átrajzolja a gazdasági környezetünket, mely végeredményben szinte elkerülhetetlenül el fogja hozni a 2015-ben indult erőteljes lakásáremelkedés trendfordulóját. Kevésbé költőien fogalmazva: eljött a lakásárak csökkenésének ideje - olvasható a Bankmonitor elemzésében.


40 ezres nyugdíjra sem számíthatnak a katás vállalkozók

Katás vállalkozóként rövid távon nagyon sok előnyhöz lehet jutni – de milyen áron? Az aktív kori kényelemért idős korban fognak „törleszteni” a katások, amikor kiábrándítóan alacsony lesz a nyugdíjuk. Most megnéztük, pontosan mire számíthatnak a kisadózók a 2022-es trend alapján. Nem árulunk el nagy titkot azzal, hogy a puszta megélhetéshez sem lesz elegendő az állami nyugdíjuk, így mindenképpen más megoldást kell találniuk.


Céges hitelt venne fel? Sokat számíthat, mikor teszi meg

Még egy stabil cég esetében is komoly problémát okozhat egy elhibázott döntés a növekedés finanszírozásával kapcsolatban. Egy valós példa, egy kézzel fogható milliókban mérhető tanulság arról, hogy miért is érdemes jól és időben dönteni hiteligénylés előtt.


Drágábbak vagy olcsóbbak most a lakáshitelek, mint egy éve? Van meglepetés is!

Aki most vásárolna lakást vagy házat, és ehhez lakáshitelre is szüksége van, az valószínűleg arra kíváncsi elsősorban, kaphat-e egyáltalán hitelt, és ha igen, milyen költséggel. A Bankmonitor szakértői ezért megnézték, mennyibe kerültek a lakáshitelek egy éve, illetve mennyibe kerülnek jelenleg. És persze azt is kiszámolták, hogy a drágulás miatt mennyivel kell több jövedelmet igazolni a bank felé.