
A fogyasztási hitelezésben nem igazán maradt el Magyarország az EU-átlagtól, amennyiben leszámítjuk a támogatott konstrukciókat. A személyi kölcsönökben rekordszintet ért el 2025-ben a magyar bankszektor, a munkáshitel viszont egy gyors indulás után eléggé lelassult – mutatta be Soós Csaba, az MBH Bank lakossági üzletvezetési ügyvezetője a Portfolio Hitelezés 2026 című konferenciáján. Arra is kitért, hogy digitális hitelezésben nagyjából ötszörösére fog nőni a fintech cégek súlya 2030-ra. Fontos lesz az eseményalapú marketing is, vagyis az, hogy már előre felismerjék az ügyfél igényét, milyen helyzetben lehet értelme annak, hogy egy újabb terméket kínáljanak neki.
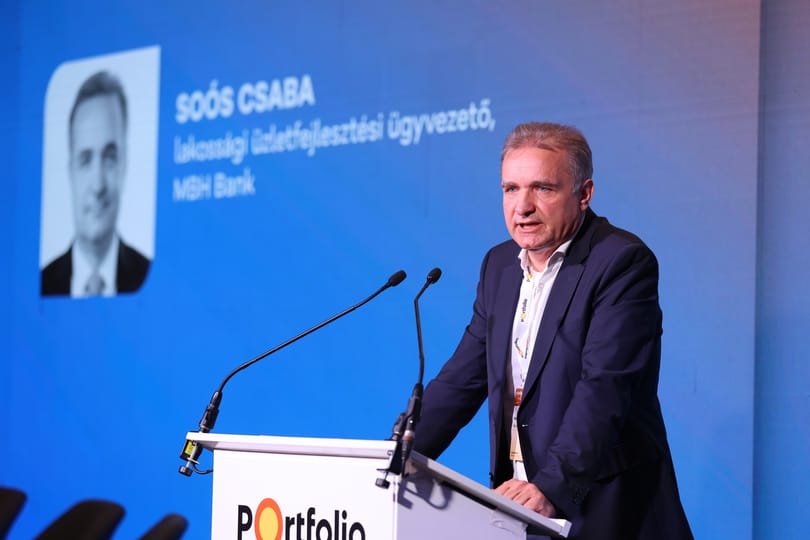
Soós Csaba
HVG / Veres Viktor
Világszerte terjed a buy now, pay later (BNPL) konstrukció, és ez megjelent már nálunk is – ennek a magyarországi helyzetét mutatta be Bruzsa Géza, az instacash társtulajdonosa és Kitli Márk, a milpay – instacash alapítója. 2025-ben a teljes magyar áruhitel-mennyiség 5,5 százalékát érték el a BNPL-vásárlások, 2026-ban már 9 százalék fölött lehet ez az arány, ha abból indulnak ki, hogy az első két hónapban az MNB adatai szerint hogyan alakult a forgalom. Azt is elmondták: a BNPL-felhasználók 25 százaléka fél éven belül visszatér a webshopba vásárolni. Magyarországon a felhasználók 42 százaléka havonta 600 ezer forint fölötti nettó munkabért kap, azaz nem a szegénység miatt szorulnak rá az ilyen konstrukcióra – ezért is van az, hogy a hitelezési veszteség 0,5 százalék.
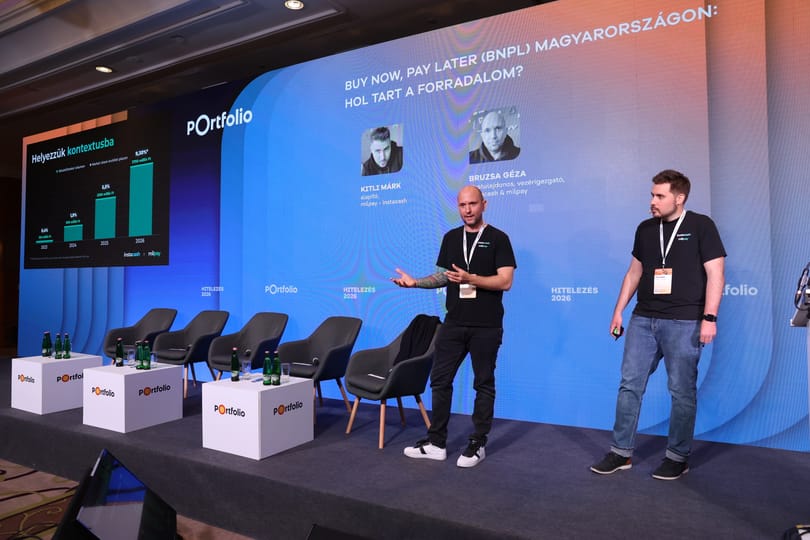
Kitli Márk és Bruzsa Géza
HVG / Veres Viktor
De miből lesz növekedés a fogyasztási hitelezésben? Tíz éve még bement az ügyfél és elmondta, mire van szüksége, most már elvárják, hogy a bank proaktív legyen, és előre jelezze, mire lehet szüksége az embernek. Ahogy egyre több adatot hajlandóak az ügyfelek megosztani, úgy várnak el egyre inkább személyre szabott, fontos ajánlatokat – mondta Nagy István az MBH Banktól. A hitelek 20-25 százaléka egy olyan megkeresésből származik, amelyet a bank indított el – tette ehhez hozzá Molnár Gergő, a K&H Csoport marketing és digitális értékesítési vezetője.
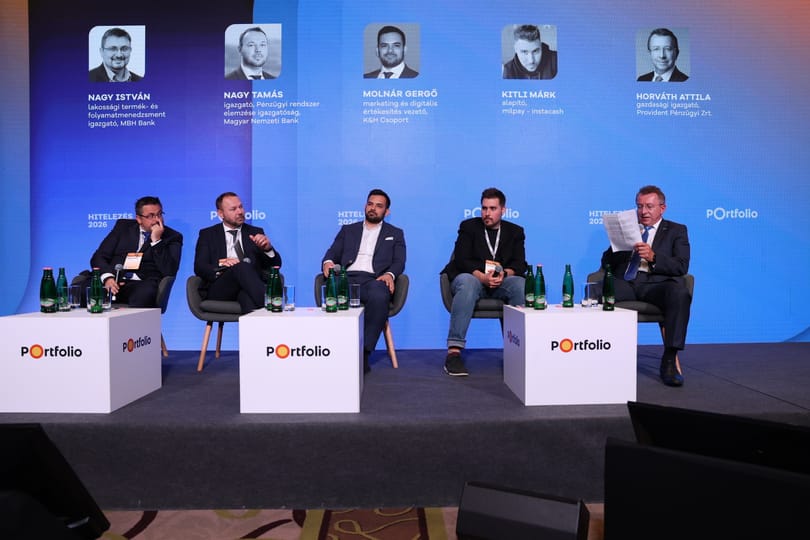
HVG / Veres Viktor
A lakáshitelezés és a személyi hitelezés mostanában nagyon együtt mozog – mondta el Nagy Tamás, az MNB pénzügyi rendszerelemzési igazgatója. Ha az Otthon Start hitelt majd kivezetik egyszer, akkor várható, hogy lesz valami visszaesés a személyi hitelekben is.
De nem túl óvatosak-e a bankok és a szabályozók, amikor arról van szó, kiknek adhatnak hitelt? Nem azt mutatja-e a kevés bedőlt hitel, hogy túlságosan félnek a bankok hitelezni? – kapták meg a kérdést a résztvevők. Nagy Tamás az MNB-től válaszolt először erre: az elmúlt években sokaknak volt munkája, ez javította a hitelek visszafizetését, azt pedig jól látni, hogy a bankok nagyon gyorsan és aktívan dobják ki, ha valahol probléma van. Ehhez Nagy István és Molnár Gergő annyit fűztek hozzá, hogy mivel a bankok nagyrészt olyanoknak hiteleznek, akik már addig is az ő ügyfeleik voltak, ráadásul nagyon sokat fejlődtek a bankok abban, hogy modellezzék, ki a megbízható.
Nyitókép: HVG / Veres Viktor