Nem szolgált jó hírrel a kis- és középvállalkozásoknak (kkv) a jegybank legfrissebb hitelezési felmérése. Kiderült, hogy a bankok 2010 első negyedévében jottányit sem enyhítettek hitelfeltételeiken, sőt előfordult, hogy tovább keményítettek. A HVG által megkérdezett pénzintézetek szerint ugyan ezzel valószínűleg véget ér a 2007 óta tartó szigorítási ciklus, ám a kialakult kondíciók nem támogatják a gazdasági fellendülést. A hitelkínálatnak már nem a kihelyezhető források szűkössége szab határt, hanem a vállalkozói ügyfelek gyengének ítélt hitelképessége és a bankok alacsony kockázatvállalási hajlandósága.
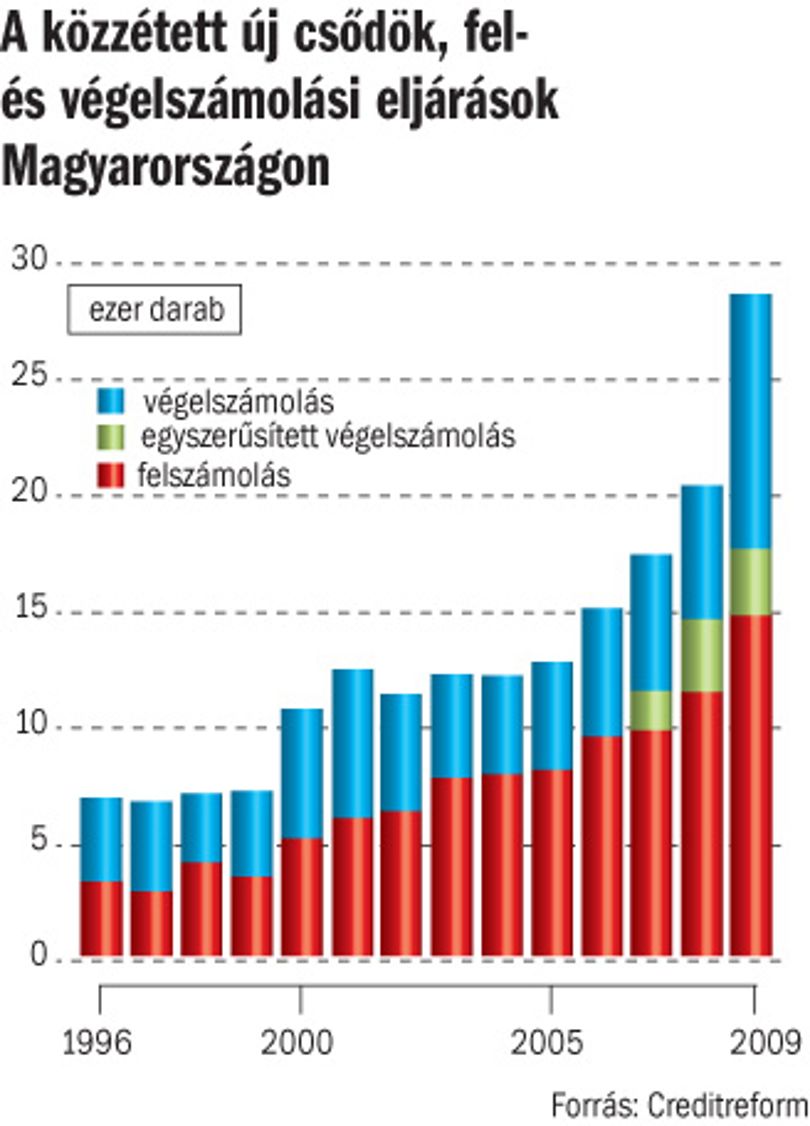
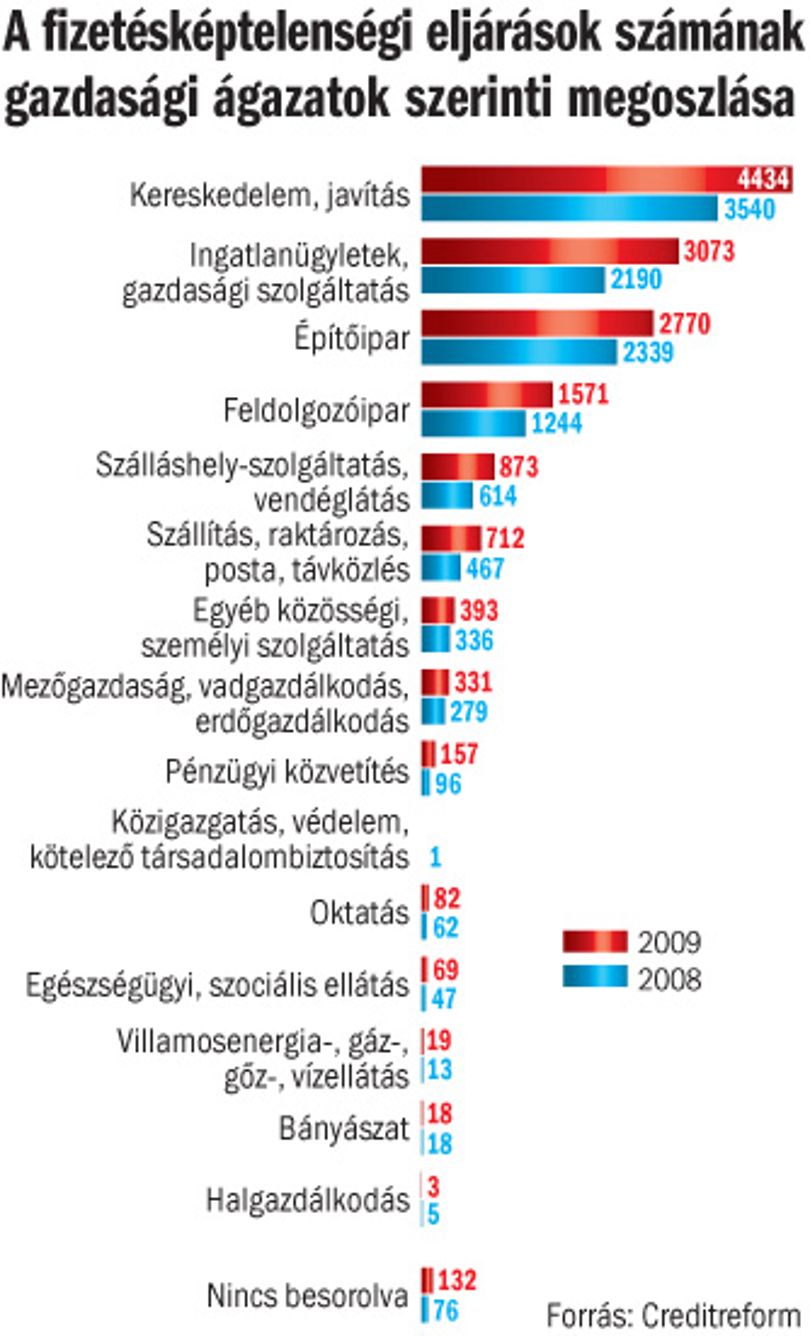
A kicsik törékeny fizetőképességét jelzi, hogy a Magyar Nemzeti Bank adatai szerint az átütemezett vagy tőketörlesztési moratóriummal megkönnyített hiteleik 9 százaléka az átalakítás után ismét hátralékossá vált, mert a kkv-k a törlesztési terhek könnyítésének dacára újra 30 napon túli fizetési késedelembe estek. Ugyanez az arány az átalakított nagyvállalati hitelállományon belül csak 3,4 százalék volt. A vállalkozói fizetésképtelenségi kockázatot mérő Creditreform Kft. is komoly problémákat rögzített legfrissebb jelentésében, bár – állítólag – már látja derengeni a fényt az alagút végén. A felszámolási eljárások száma a korábbi évekhez hasonlóan 2010 első negyedévében is nőtt, de a növekedés üteme már csak feleakkora volt, mint egy éve.
A finanszírozók az utóbbi években elsősorban az építőipari cégektől tartottak, 2009-ben mégsem itt nőtt a legjobban a fizetésképtelenségi kockázat, hanem a szállítási, raktározási ágazatnál, sőt az építőipart e tekintetben megelőzte a feldolgozóipar, a kereskedelem és a javítószolgáltatás is. Az építőipar mélyrepülése azonban a Creditreform előrejelzése szerint 2010-ben is folytatódik, és abban sem lehet bízni, hogy nem csúsznak tovább lefelé a vendéglátásban tevékenykedő, valamint az ingatlanügyletekkel és egyéb gazdasági szolgáltatásokkal foglalkozó cégek.
Vannak, akik a vállalkozások ellehetetlenülését a bankok számlájára írják. A közelmúltban több olyan cégről is lehetett hallani, amely az után dobta be a törülközőt, hogy bankja egyik pillanatról a másikra felmondta vagy jelentősen megkurtította korábbi folyószámla-hitelkeretét. A pénzintézetek most azt igyekeznek bizonyítani, hogy még a legkisebbekkel sem szakadt meg a hitelezési kapcsolat a válság mélypontján: tavaly a bankok összesen 667 ezer hitelt nyújtottak a kkv-knak és a mikrovállalkozásoknak, duplaannyit, mint egy évvel korábban. E látványosnak tűnő növekedést azonban elsősorban az extrém rövid futamidejű kihelyezések, például a néhány hónapos forgóeszközhitelek szaporodása magyarázza. Az új hitelek összege ugyanis együttesen 1000 milliárd forinttal zsugorodott, aminek következtében a mikro- és kisvállalkozások 2009-ben, példátlan módon, nettó hiteltörlesztőkké váltak.
A kieső bankhiteleket, saját és uniós forrásokból, részben pótolta a Magyar Fejlesztési Bank (MFB), amely a vállalkozásfejlesztési hitelprogram keretében tavaly az előző évi dupláját, 40 milliárd forintot helyezett ki. Az ezermilliárdos banki hitelcsökkenéshez képest aprópénznek tűnik a 2009-ben kizárólag európai uniós forrásokból nyújtott mikro- és forgóeszközhitelek 20 milliárd forint alatti összege, ám egy-egy hitel nagy változást hozott a válságban is életképes üzleti tervekkel előálló vállalkozások számára. Az igénylők háromnegyede boltok elindításához, bővítéséhez, szállító- és csomagológépek beszerzéséhez, továbbá kisebb vendéglők, szépségszalonok, fodrászatok nyitásához kérte a hitelt – számolt be a HVG-nek Karacs Zoltán, a mikrohitelezés felé nyitó Magyar Záloghitel Zrt. igazgatósági elnöke. A 2007-ben indított, az Európai Unió Jeremie-program nevű kisvállalkozói hitel-, garancia- és tőkeprogramja lassan pörög fel, a 2013-ig rendelkezésre álló 200 milliárd forint összegű keretből 2010. május elejéig csupán 25 milliárd forintot osztottak szét, annyit, amennyit eredetileg 2008 végéig kellett volna.
A pénzek felhasználásával azonban Magyarország még így is jóval előrébb tart, mint a többiek – mondta a HVG-nek Pogácsás Péter, a Nemzeti Fejlesztési és Gazdasági Minisztérium vállalkozásfejlesztési főosztályának szakmai főtanácsosa, ugyanis rajta kívül csak két uniós tagországban helyeztek ki Jeremie-forrásokat, de inkább csak mutatóba. Az előny annak köszönhető, hogy az ország saját maga hangolta össze a kísérletinek mondható Jeremie-program uniós eljárási szabályait a saját belső szabályaival, ami jóval sikeresebbnek bizonyult, mint a többi tagállam próbálkozása, ahol a speciális kkv-finanszírozási program lebonyolításával az Európai Beruházási Alapot bízták meg.
PAPP EMÍLIA