Alapvetően az Otthon Start végleges teljes kivezetése érdemben átalakítaná a lakás- és hitelpiacot:
- Eltűnne bő 100 milliárd forint lakáshitel a havi kihelyezésből;
- a jelenleg is inkább pangó lakáspiacon érdemben csökkenhetne a tranzakciószám;
- a lakásárak lassú korrekciója pedig felerősödhetne.
Éppen ezen következmények miatt a Bankmonitor szakértői nem tartják valószínűnek, hogy ilyen szigorú döntés szülessen. A mögöttes okok megértéséhez érdemes alaposan megvizsgálni azt is, hogyan hatott eddig a támogatott kölcsön a piacra.
A csúcsra futó hitelpiacon jelentős a támogatott kölcsönök aránya
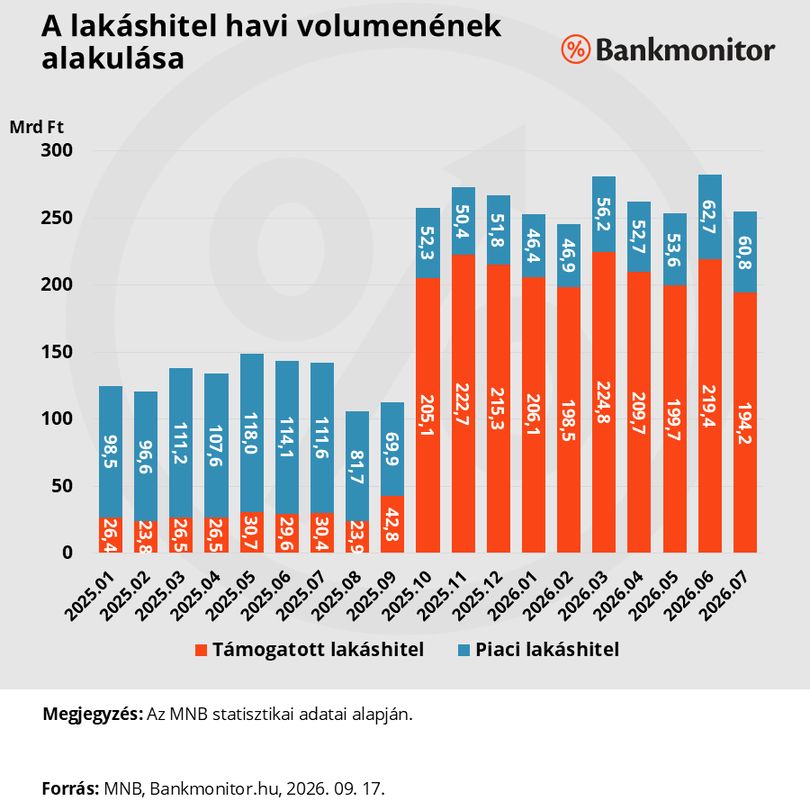
Sorra dőlnek a rekordok a lakáshitelezés terén. Ráadásul nem arról van szó, hogy az eddigi csúcshoz képest pár millió, milliárd forinttal emelkednek az értékek. A támogatás indulását megelőzően a 2022. májusi szerződéskötési volumen volt a rekord a maga 153,94 milliárd forintjával. Ehhez képest
a 2026. júniusi 282,06 milliárd forint egy hatalmas, 83,2 százalékos ugrás.
Ráadásul 2025. októbere óta egyik hónapban sem csökkent a szerződéskötési volumen 245 milliárd forint alá.
Persze 4 évvel ezelőtt más volt a helyzet, éppen ezért érdemes az inflációval tisztított, reál változásokat is megvizsgálni. Még az ezen időszakban mért durván 34,1 százalékos áremelkedést figyelembe véve is elmondható, hogy nagyságrendileg reál értelemben 36,6 százalékkal növekedett a hitelkihelyezés a korábbi csúcshoz képest.
Bankmonitor
A korábbi súlyához képest a támogatott hitelek jelentősége jelentősen felértékelődött. Míg régen minden ötödik forint kapcsolódott támogatott hitelhez, addig az arány mára megfordult, már csak minden ötödik forint kapcsolódik piaci kölcsönhöz.
A támogatott kölcsönökön belül is az Otthon Start vált dominánssá, a teljes havi piacnak mintegy 70 százaléka kapcsolódik az első lakásszerzőket támogató konstrukcióhoz. A maradék összeg CSOK Pluszból, illetve más kedvezményes kölcsönből áll.
Az Otthon Start kiesésével azért nagy eséllyel nem tűnne el a piacról a havi 170-180 milliárd forintos volumen. A támogatott kölcsön a piacról nagy mértékben kiszorította a piaci hitelt. Jó eséllyel a támogatás eltűnésével a piaci hitel iránti érdeklődés is új lendületet venne.
De az oda visszatérő 50-60 milliárd forintnyi plusz volumen mellett is eltűnhetne a hitelpiacról bő 100 milliárd forint havonta.
Ez önmagában is egy hatalmas változás lenne, de nyilván a kisebb kihelyezés a lakáspiacra is hatást gyakorolna.
Az Otthon Start kivezetése önmagában fokozná a lakások túlárazottságát
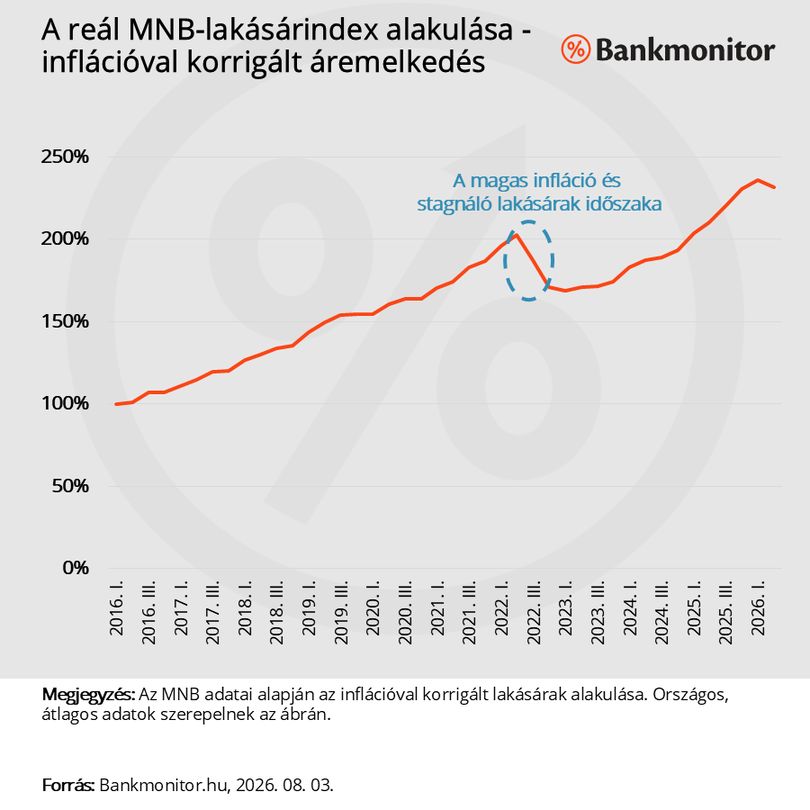
A támogatott hitel természetesen hatott a lakásárakra is: nem meglepő, de fokozta az áremelkedést. Hiába van négyzetméterárra vonatkozó korlát és abszolút árplafon is a támogatott hitelnél, ez csak mérsékelni tudta a program árfelhajtó hatását. Az MNB 2026. II. negyedéves adatai alapján országosan
12,35 százalékkal emelkedtek az árak az Otthon Start bejelentése óta.
Mindez úgy történt, hogy idén a második negyedévben már minimálisan 1,08 százalékkal mérséklődtek is a lakásárak. Azért a 12,35 százalékos drágulás még mindig jelentős kétszámjegyű emelkedés, de az elmúlt évtizedben nem egy kiugró adat. A hosszú távú drágulás úgy is látványos, ha az inflációval korrigált lakásárakat vizsgálja meg az ember.
Bankmonitor
Érdemes emellett még azt is megnézni, hogy a program bejelentésekor milyen szinten voltak az ingatlanárak. Gyakorlatilag 2025 első felében is volt egy nagyobb árugrás. Ez elsősorban a korábbi magas inflációnak, illetve az amiatt kifizetett magas állampapírkamatoknak volt köszönhető – az onnan kiáramló tőke részben a lakáspiacra áramlott, amivel plusz keresletet generált.
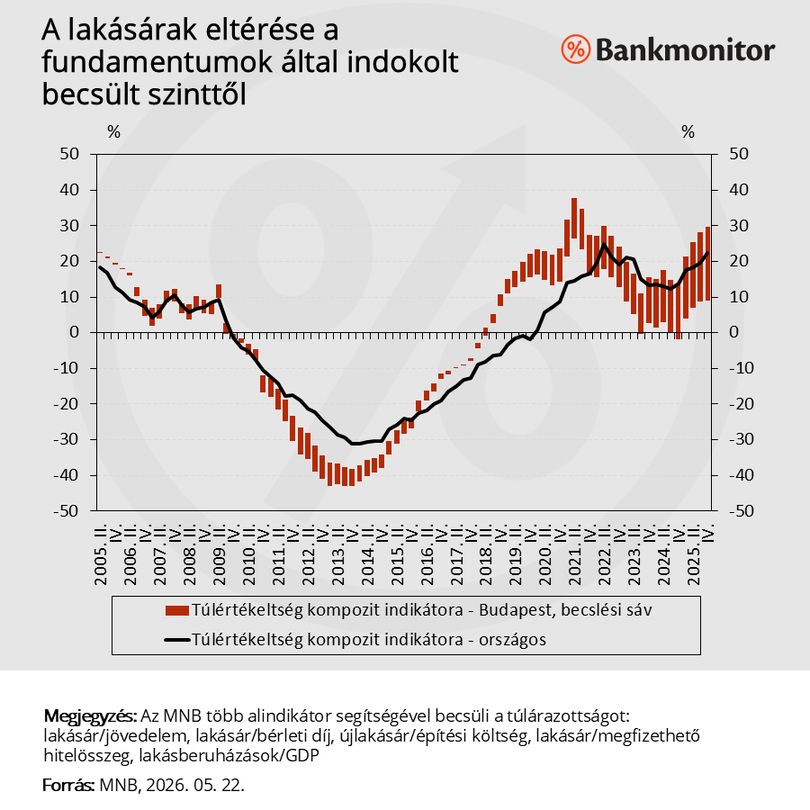
A lakáspiac amúgy is eléggé túlfűtött volt, erre pedig még rátett egy lapáttal az állampapírpiacról kiáramló vagyon és az Otthon Start indulása. Ezek hatásaként
az ingatlanok relatív túlárazottsága 22 százalékra emelkedtek hazánkban.
Bankmonitor
Azt fontos tudni, hogy ez egy relatív mutató, ami a lakásárakat veti össze a bérleti díjakkal, az építési költségekkel, a hitelfelvételi lehetőségekkel, illetve a lakásberuházások értékét hasonlítja össze a GDP értékével.
A túlárazottság megszűnéséhez nem kell tehát az áraknak csökkennie, elég lehet hozzá más tényezők javulása is. Ami azonban biztos, hogy a 22 százalékos túlárazottság mindenképpen intő jel a piacra nézve.
Az Otthon Start megszüntetése vagy drasztikus szigorítása alapvetően tovább rontaná a relatív túlárazottságot, hiszen a kedvező hitelhez jutás lehetősége romlana, ami egy fontos tényező ebben a mutatóban.
Természetesen ez az állítás akkor igaz, ha minden más tényező változatlan maradna. Márpedig jó esély van, hogy a tranzakciószámra, sőt a lakásárakra is hatna egy ilyen drasztikus lépés.
Mi lesz a tranzakciószámmal és a lakásárakkal?
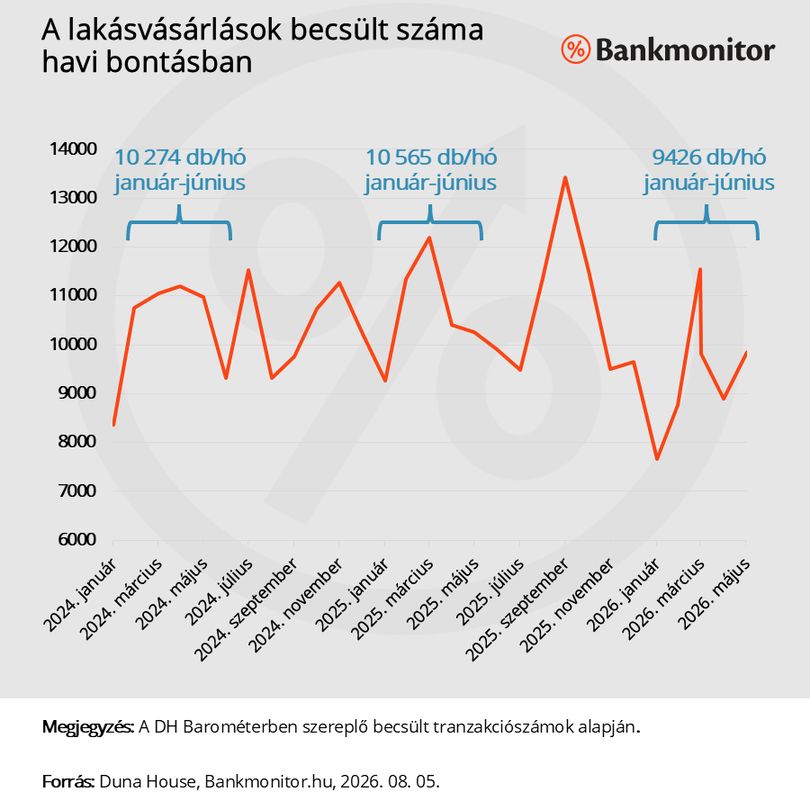
Mindenki azt várta az Otthon Start programtól, hogy az majd igazán bedurrantja a lakáspiacot és visszatérhet az évi 150 ezres lakástranzakciószám is. Úgy tűnt a program bejelentését követő hónapokban, hogy ennek az optimizmusnak van is alapja, hiszen augusztusban és szeptemberben igen magas lakásvásárlásszámot lehetett látni.
Bankmonitor
Ugyanakkor a kezdeti felfutást egy megtorpanás követte. A Duna House becslése
alapján idén az első félévben havonta átlagosan 9426 lakás cserélt gazdát. Ez több, mint 10 százalékkal marad el a tavalyi év azonos időszakában látott adatoktól.
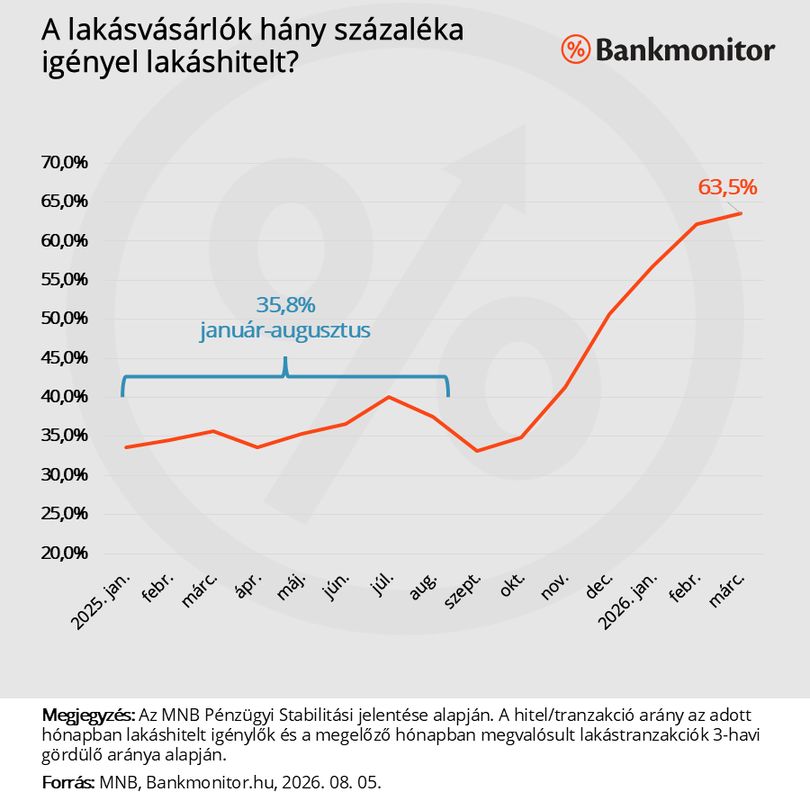
Vagyis egy lassuló, oldalazó lakáspiacra fejtené ki hatását a program megszüntetése. Ráadásul a lakáshitelek hatása is jóval fontosabb tényezővé vált a lakáspiacon, mint korábban.
Bankmonitor
Gyakorlatilag érdemben megugrott azon lakásvásárlások száma, amelynél a vevő hitelt vesz fel: a korábbi 35,8 százalék körüli szintről 63,5 százalékra emelkedett. Nagyon leegyszerűsítve régen minden harmadik vevő vett fel lakáshitelt, ma pedig minden harmadik vevő finanszírozza hitel nélkül a vásárlását.
A vevők jó részét befolyásolja az Otthon Start kivezetése: nem tudnak akkora forrást összeszedni. Az eladók azonban egyfajta pszichológiai, lélektani okból nem akarnak árat engedni, inkább kivárnak.
Ez a tranzakciószámok érdemi esését eredményezné, ami együtt járna az értékesítési idő jelentős emelkedésével. Ha a piacot nem billentené más tényező egyensúlyi helyzetbe, akkor megnőne az eladásoknál az alku mértéke és természetesen idővel az árak is mérséklődnének. Ez utóbbi azonban késleltetve jelentkezne csak.
Vagyis a tranzakciószámok azonnali csökkenését követően a program teljes leállása jó eséllyel az amúgy is irreálisan magas – és már minimálisan csökkenésnek induló – árak korrekciójához vezethetne. Itt nem drasztikus áresésre kell gondolni, de az mérséklődés már érzékelhető lenne.
Mi lenne a lakásprojektekkel?
Az előző kormány a lakásprojektek felfutását is várta az új támogatott hiteltől. És valóban számos új építkezést jelentettek be, ami részben az Otthon Start kompatibilis projektek által elnyerhető kiemelt státusznak volt köszönhető. (Ezen projektek kedvezőbb adminisztrációt kaphattak és mentesültek bizonyos helyi építési szabályok alól is.)
Itt két dolgot kell megemlíteni:
- Az Otthon Start kivezetése érdemben mérsékelné a keresletet, ami megkérdőjelezné ezen projektek megtérülését, létjogosultságát.
- Az építési engedélyt még nem kapott kiemelt projekteket a kormány felülvizsgálja. Elképzelhető, hogy bizonyos könnyítéseket visszavon, illetve egyedi plusz feltételeket támaszt a kivitelezőkkel szemben.
Mindkét elem az új építések felfutása ellen hathat. De nem szabad megfeledkezni más szempontokról sem.
Az érkező uniós források, illetve a Wekerle Program még újabb lendületet adhat az építőiparnak is. Ezen tényezők hatását azonban a pontos részletek ismerete nélkül nehéz megbecsülni.
A kivezetés bejelentésének hatása
Eddig magáról a kivezetésről és annak hatásairól volt szó, de önmagában egy ilyen lépés bejelentése is megmozgatná a piacot.
Ugyanis jó eséllyel nem egyik napról a másikra történne meg ez a lépés, vélhetően több hónappal előre bejelentenék a támogatás kivezetését, vagy drasztikus szigorítását.
Vagyis lenne egy átmeneti időszak, amíg még ki tudnák használni az érdeklődők a támogatást. Ez vélhetően azonnali felfokozott keresletet, az érdeklődés emelkedését eredményezné. A lakásvásárlások száma és a hitelkihelyezés emelkedne, ami átmenetileg még a lakásárak növekedésével is együtt járna.
Miért merül fel alapvetően a program szigorítása, megszüntetése?
Alapvetően az Otthon Start sikertörténetnek látszik, hiszen a támogatás népszerű, hatalmas összeget helyeznek ki a bankok hónapról hónapra.
Igen ám, de van két szempont, amit nem szabad figyelmen kívül hagyni:
- A költségvetést jelentősen terheli ez a támogatás. Az adós évi legfeljebb 3 százalékos kamatot fizet a kölcsönre, ami mellé az állam még jelentős támogatást ad. Ennek mértéke egy 2026 szeptemberi szerződés esetén évi 3,87 százalék. Ilyen fokozott kihelyezés mellett a támogatás összege is rövid időn belül felfut. Ráadásul azt a teljes futamidő alatt fizetnie kell, nem csak a kölcsön felvételekor.
- Az Otthon Startot jelentős arányban a magasabb jövedelműek vették igénybe. A legfelsőbb jövedelmi ötödhöz kapcsolódik a kölcsönigénylés 76 százaléka. Korábban is igaz volt, hogy a magasabb fizetésűek nagyobb arányban vettek fel lakáshitelt. De nem volt ilyen mértékű a különbség. Kérdéses, hogy egy állami programmal az amúgy is jobb anyagi helyzetben lévők lakásvásárlását kell-e támogatni.
Összegzés
Erős érvek vannak tehát az Otthon Start program felülvizsgálata, átalakítása, sőt leállítása mellett is.
Ugyanakkor a Bankmonitor szakértői szerint erre a közeljövőben nincs reális esély.
A programnak már az érdemi szigorítása is nagyon drasztikusan hatna az amúgy sem dübörgő lakáspiacra.
Sokkal reálisabb forgatókönyvnek tűnik a program fokozatos, enyhe szigorítása. A támogatás kisebb átalakításaival nem érné jelentős sokk a lakáspiacot. Természetesen nagyon lényeges lehet, hogy milyen új támogatási elemek jelennének meg az uniós pénzek megérkezésével, illetve a Wekerle Program indulásával.
Nyitókép: HVG / Molnár Zsófia