A hivatalosan benyújtott alkotmánytervezet szerint a jövőben csak adósságrátát csökkentő költségvetési törvényt fogadhat el a parlament. Miután majd a jelenlegi, 70 százalék feletti rátát sikerül az 50 százalékos küszöb alá szorítani, az elvárás a csökkenés helyett szinten tartásra "enyhül". Mindkét követelmény betartása alól azonban nemcsak különleges jogrend (például hadiállapot) idején, hanem a nemzetgazdaság - közelebbről meg nem határozott - "tartós és jelentős visszaesése" esetén is felmentést adhat magának az Országgyűlés.
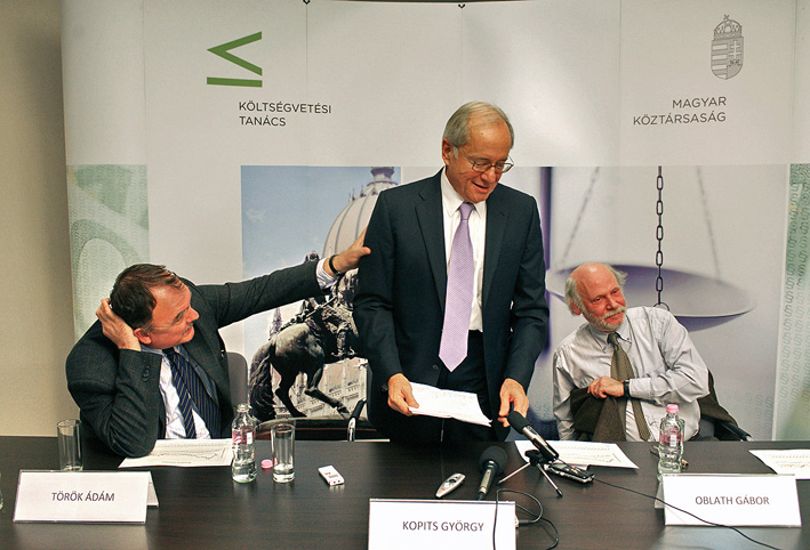
Török Ádám, Kopits György és Oblath Gábor
Bánkuti András
Tekintettel az utóbbi évtizedek magyar gazdaságpolitikájára és a fejlett országok körében dúló adósságválságra, valóban időszerű, hogy alkotmányos szabályozás vessen gátat az állami eladósodásnak, ám azok a javaslatok, amelyek az alaptörvény tervezetében szerepelnek, szinte minden szakmai megfontolásnak ellentmondanak. Egy korszerű költségvetési szabály legfontosabb feladata, hogy a gazdasági szereplőknek a költségvetési politika jövőbeli alakulására vonatkozó várakozásait lehorgonyozza, ami nélkül nem várható e politika - kamatfelárakban is mérhető - hitelességének helyreállítása. Az államadósság kordában tartása mellett a költségvetési szabálynak elő kell segítenie a gazdasági ciklusok tompítását is, szakkifejezéssel élve kontraciklikusnak kell lennie. Ez annyit tesz, hogy recesszió idején az állam - kiadásainak növekedése és adóbevételeinek mérséklődése révén nagyrészt automatikusan - csökkenti a magángazdasági szereplők terheit, gazdasági fellendülés idején viszont fel kell halmoznia az ehhez szükséges forrásokat. Ebből az következik, hogy az állami költségvetésnek éppen akkor kell szigorúnak lennie, amikor a legnagyobb a kísértés a költekezésre. Bár szakmai körökben ez nem képezi vita tárgyát, a politikai szlogenek szintjén gyakran megjelenik az ezzel ellentétes elv: akkor lehet költeni, amikor van pénz. Mivel a magánháztartások többnyire így működnek, ezt a közvélemény is könnyebben megérti, mint a szigor igényét a viszonylagos bőség időszakában.
Az utóbbi évtizedekben világszerte alkalmazott költségvetési szabályok többsége ezzel a problémával nem tudott megbirkózni. Legjobb példaként a maastrichti rendszer említhető, amelynek a GDP-arányos költségvetési hiányra megszabott 3 százalékos határértéke a konjunktúra éveiben nem kényszerítette ki az EU-tagországok adósságrátájának csökkentését. Nagyrészt emiatt torkollott a 2008-ban kitört pénzügyi krízis államadósság-válságba. Ugyanakkor a korszerűbb költségvetési szabályok képesek kezelni a gazdasági kilengéseket, aminek azonban ára van: a szabályrendszer bonyolultsága. A kifinomultabb szabályok ugyanis középtávú tervezési keretbe ágyazva képesek működni, hiszen a konjunktúraciklusokon átívelő adósságráta-csökkenést csak így lehet értelmezni. A túlzottan leegyszerűsített szabályok, mint például a lengyel adósságplafon vagy a maastrichti rendszer, erre nem képesek. Mivel a konjunkturális ingadozások mérésére nincs tökéletes módszer, szükség van olyan "hibajavító" mechanizmusra is, amely az esetleges előrejelzési és végrehajtási hibák ellenére az állami adósságráta hosszú távú csökkenését biztosító pályán tartja a költségvetést. A német vagy a svájci konstrukció ezt viszonylag bonyolult "hibapontszámláló" rendszerrel valósítja meg.
E mércével mérve az Országgyűlésnek benyújtott javaslat sok kívánnivalót hagy maga után. Egyrészt a mai helyzetben a bizalmatlanságcsillapítás követelményének csak reális, de ambiciózus adósságráta-csökkentési pálya felelne meg, ám ilyen egyelőre nem rajzolódik ki. A szabály betűje szerint minden olyan költségvetés elfogadható, amely akár csak egyetlen század százalékkal csökkenti az adósságrátát. Ez az idei évre a GDP 3,8 százalékát elérő központi hiányt is megengedett volna, aminél még az önkormányzatokkal együtt számított maastrichti 3 százalék is lényegesen szigorúbb korlát. Ráadásul "a nemzetgazdaság tartós és jelentős visszaesése esetén" a tervezet szerint az alkotmányos adósságplafontól "a nemzetgazdasági egyensúly helyreállításához szükséges mértékben" el lehet térni, ami meglehetősen semmitmondó korlátozás.
A fejlett országok utóbbi évszázadainak tapasztalatai alapján 5-10 évente számíthatunk jelentősebb visszaesésre, amikor az adósságráta várhatóan - és az alaptörvényben megengedett, ám nem definiált módon - megugrik, annak későbbi, gyors és fenntartható csökkentése azonban a szövegből nem következik. A követelmény arra szorítkozik ugyanis, hogy ezt a rátát nem szabad tovább növelni. Összességükben ezek a szabályok nemhogy nem kényszerítik ki az adósságráta 50 százalék alá csökkentését, de még annak növekedését sem képesek megakadályozni. Még szerencse, hogy éppen ebben a félévben kívánja elfogadni az EU azokat az új szabályokat, amelyek szerint mindazok az országok, amelyeknek adósságrátája meghaladja a 60 százalékot, kötelesek olyan költségvetést készíteni, amely a rátát a 60 százalék feletti rész 1/20-ával csökkenti. A következő évtizedekben tehát már megint nem hazai, hanem EU-szintű szabály fogja megszabni a magyar költségvetési politika mozgásterét.
Másodszor, a javasolt szabály kifejezetten prociklikus, tehát nagy valószínűséggel kedvezőtlen konjunkturális viszonyok között kényszerít ki költségvetési megszorítást. A kontraciklikusság szükségességének burkolt beismerése a már idézett felmentő szabály, amely recesszió idején lehetőséget ad a gyakorlatilag limitálatlan költségvetési lazításra, viszont ennek ellentétele, a fellendülés esetén alkalmazandó - nyilván kevésbé népszerű - szigorító klauzula hiányzik. A gazdasági ciklusok figyelmen kívül hagyása szükségszerű következménye annak, hogy a javasolt szabály nem illeszkedik középtávú tervezési keretbe.
Harmadszor, a javaslat nem kezeli megfelelően a nem várt, rövid távú hatásokat. Még ha a költségvetési szabály tudatos felfüggesztésének eseteitől eltekintünk is, kedvezőtlen makrogazdasági változások azt eredményezhetik, hogy a költségvetési egyenleg a törvényben tervezettnél rosszabbul alakul. Korszerű költségvetési szabály ilyen esetben nem követel meg azonnali kiigazítást, de hosszabb távon biztosítja a hatás ellentételezését. Az is előfordulhat, hogy a költségvetés a tervezettet meghaladó, váratlan bevételhez jut (mint például napjainkban, a magán-nyugdíjpénztári tagok vagyonából). Jó szabályrendszer nem engedi meg az ilyen bevételek azonnali elköltését. A benyújtott javaslat mindkét próbán elbukik.
Megfelel viszont a szakmai követelményeknek a jelenleg hatályos magyar szabályrendszer, amelyet a 2008-ban elfogadott költségvetési felelősségi törvény ír elő, ám erről a kormány által kezdeményezett vitában egyetlen szó sem esik. Pedig ez éppen azon az alapelven nyugszik, amelyet Gulyás Gergely, a Fidesz illetékese célként megfogalmazott: "a következő kormányok kezét annyiban kötik meg, hogy a következő nemzedékekre ne hagyjanak súlyosabb adósságokat, mint amivel a saját ciklust elkezdték". A hatályos jogszabály ugyanezt így mondja ki: "az államadósság reálértéke a tárgyévet követő második év végén várhatóan ne haladja meg az államadósságnak a tárgyévet megelőző második év végi értékét". A különbség csak annyi, hogy a hatályos szabály nemcsak egy-egy kormányzati ciklusra, hanem bármely négy évre vonatkozóan tiltja az államadósság inflációval korrigált értékének növelését.
A mai, úgynevezett reáladósság-szabály beemelése az alaptörvénybe igazán jót tenne a fiskális hitelesség megerősítésének. Ráadásul ez a szabály is tökéletesíthető. Feltétlenül kiegészítendő például az önkormányzatokra vonatkozó, azok sajátosságait figyelembe vevő korlátozással - amint arra a mai kormányzat részéről is hangzott el javaslat. Másrészt tökéletesíthető volna a költségvetési elszámolási szabályokban ma meglévő manipulációs lehetőségek felszámolásával is. Az utóbbi időben ugyanis több olyan intézkedés történt, amely e manipulációs lehetőségeket bizonyította: ilyen volt például a 2010 decemberében esedékes számlák kifizetésének 2011 januárjára halasztása az állami szektorban, a magán-nyugdíjpénztári vagyon államhoz csoportosítása, vagy az állami vállalatok évek során felhalmozott veszteségeinek már szinte rutinszerű, időnkénti megtérítése - közpénzekből.
MARCZELL KINGA, ROMHÁNYI BALÁZS