#lakáshitel

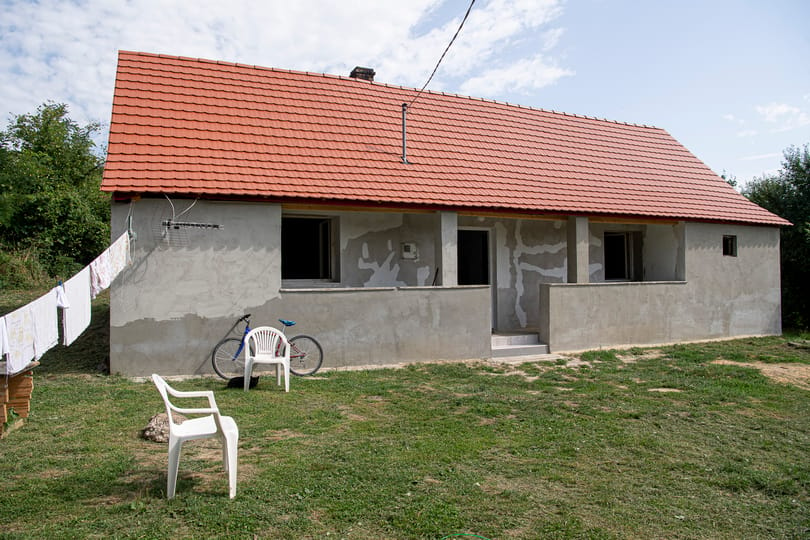
Magyarország a vályogházak országa – de kaphatunk rá lakáshitelt vagy csok-támogatást?

Bár a 2022-es népszámlálás teljes eredményét csak ősszel hozza nyilvánosságra a Központi Statisztikai Hivatal, néhány érdekes részadatot már most tudhatunk. Az egyik ilyen, hogy ugyanannyi vályogépítésű otthon van Magyarországon, mint panellakás, ezek teszik ki a teljes lakásállomány 13-13 százalékát. Vagyis 600 ezer vályogból készült ingatlanról van szó. A Bankmonitor szakértői arra voltak kíváncsiak, hogy az ilyen lakások megvásárlására vajon adnak-e lakásitelt a bankok, és ha igen, milyen feltétekkel. Annyit elárulhatunk, hogy a bankok számos egyedi feltételt támasztanak a vályog esetében, amelyeket az adásvételi szerződés aláírása és a foglaló kifizetése előtt mindenképpen érdemes tisztázni.

Mekkora jövedelem kell 20, 40 vagy 80 millió forint lakáshitel felvételéhez?

Májushoz képest nem módosult júniusra a legkedvezőbb lakáshitelek kamatszintje, vagyis a Bankmonitor szakértői által vizsgált – 20-80 millió forintos – hitelösszegek esetén egyaránt 8,25 százalékról indulnak a kamatok. Éves szinten azonban még mindig jelentős drágulást láthatunk, hiszen 2022. elején még 6,95 százalékos volt a legkedvezőbb végig fix ajánlat, ami egy 20 millió forint összegű, 20 éves futamidejű lakáshitel esetében 16 ezer forint költségtöbbletet jelent havonta. A Bankmonitor szakértői megvizsgálták, mekkora havi törlesztőkre számíthatnak azok, akik most vásárolnának hitelből ingatlant, illetve mekkora nettó jövedelem volna szükséges a kölcsön felvételéhez.


21,2 millió forint lakáshitelre volt elég a márciusi átlagbér

A KSH adatai alapján a kedvezmények nélküli átlagbér 384 300 forint volt 2023. márciusban. Ez 16,6 százalékkal magasabb, mint az egy évvel korábbi érték. Önmagában ez szép növekedés, de a márciusi 25,2 százalékos inflációhoz képest már elmaradás, vagyis a bérek vásárlóereje csökkent az elmúlt 12 hónapban. A Bankmonitor szakértői arra keresték a választ, hogy vajon mekkora összegű lakáshitelre elegendő az aktuális átlagkereset, és ez miként változott az elmúlt egy évben.


Mennyi most a havi törlesztője 20, 40 és 80 millió forint lakáshitelnek?

Aki most szeretne lakást vásárolni, az két dolgot néz lélegzet-visszafojtva biztosan: a lakásárak és a lakáshitel-kamatok alakulását. A Bankmonitor vizsgálata szerint jelenleg 8,7%-os THM-től – teljes hiteldíj-mutató – indulnak a lakáshitelek költségei, vagyis 20 millió Ft hitelösszegre a legjobb esetben 172 134 forintot kell törleszteni két évtizeden keresztül. Az egyes banki ajánlatok között azonban jelentős a differencia: 20 millió forint hitelösszegnél például havi 30 ezer forintot meghaladó a különbség a legkedvezőbb és a legdrágább ajánlat között, ami teljes visszafizetésben csaknem 7,5 millió forint.


A vevők fele eltűnt a lakáspiacról

Közel az idő, amikor olcsóbbak lesznek az ingatlanok, mint tavaly. Az ingatlan.com szakértője szerint a legnagyobb bajt a pénzügyi környezet kiszámíthatatlansága okozza a piacon.


Miben reménykedhetnek azok, akik nem tudnak 600 ezres nettó jövedelmet előteremteni egy lakáshitelhez?

Közel 600 ezer forint nettó igazolt jövedelem szükséges ahhoz, hogy egy átlagos pesti panellakásra hitelt lehessen felvenni, ha az ember csak minimális önerőt tud felmutatni – számolt a Bankmonitor. Mi történik, amitől ekkora a drágulás, és mire készülhet az, aki mostanában szeretne ingatlanhitelt felvenni? A Bankmonitor Podcastjében Fülöp Norbert és Bártfai Krisztián mellett Sztojcsev Iván, a hvg.hu újságírója beszélte át az ingatlanpiac és a lakáshitelezés helyzetét.


Csak azért ússzuk meg a lakáspiaci apokalipszist, mert ha jön a gyerek vagy a válás, nincs idő olcsó kamatra várni

Még jó ideig magasak maradhatnak a lakáshitelek kamatai, viszont bármilyen logikus volna, hogy lejjebb menjenek a lakásárak, csak nem akarnak az eladók sokkal olcsóbb árakon hirdetni. A vevők egy jókora része inkább kivár, akinek viszont van még pénze a vásárlásra vagy olyan az élethelyzete, hogy muszáj költöznie, azt hímes tojásként kezelik az eladók.


Sok hitelfelvevőt érhet meglepetés a bankjánál

A kedvezmények nélkül számított nettó átlagkereset 387 000 forint volt 2022. decemberben, míg a kedvezményeket is figyelembe véve átlagosan 400 300 forint nettó jövedelmet mért a Központi Statisztikai Hivatal (KSH). Hiába nőtt azonban az átlagkereset, a 2022. decemberi jövedelemmel lényegesen kisebb összegű lakáshitel vehető fel a Bankmonitor.hu szakértői szerint, mint egy évvel korábban. Ennek oka az, hogy a lakáshitelek kamatai a nettó kereseteket lényegesen meghaladó mértékben emelkedtek.


Csaknem 600 ezer forint nettó jövedelem kell ahhoz, hogy hitelből vásárolhassunk meg egy átlagos pesti panellakást

Egy átlagos pesti panellakás hitelből történő megvásárlásához jelenleg legalább 580 000 forint nettó igazolt jövedelem szükséges akkor, ha csak a minimális (30%) önerő áll rendelkezésre a vásárláshoz – derül ki a Bankmonitor szakértőinek friss számításaiból. Ez azonban szinte semmi ahhoz képest, hogy egy budai, átlagos árú tégla építésű ingatlan esetében 1,3 millió forint ugyanez. Vidéken némileg alacsonyabb a jövedelem elvárás: itt az épület típusától és elhelyezkedésétől függően 434 000 – 520 000 forint a jövedelem alsó határa.


Már októberben földbe állt a lakossági hitelezés

Közel a felére esett vissza a lakáshiteleknél az új szerződések összege az előző évihez képest, és már a személyi kölcsönök iránt is csökkent a kereslet. A babaváró hitel pedig még soha nem teljesített ilyen rosszul. Az átlagos hitelköltség mutató közben októberben már a 10 százalékot is meghaladta a lakáscélú kölcsönöknél – derül ki a Bank360.hu összefoglalójából.