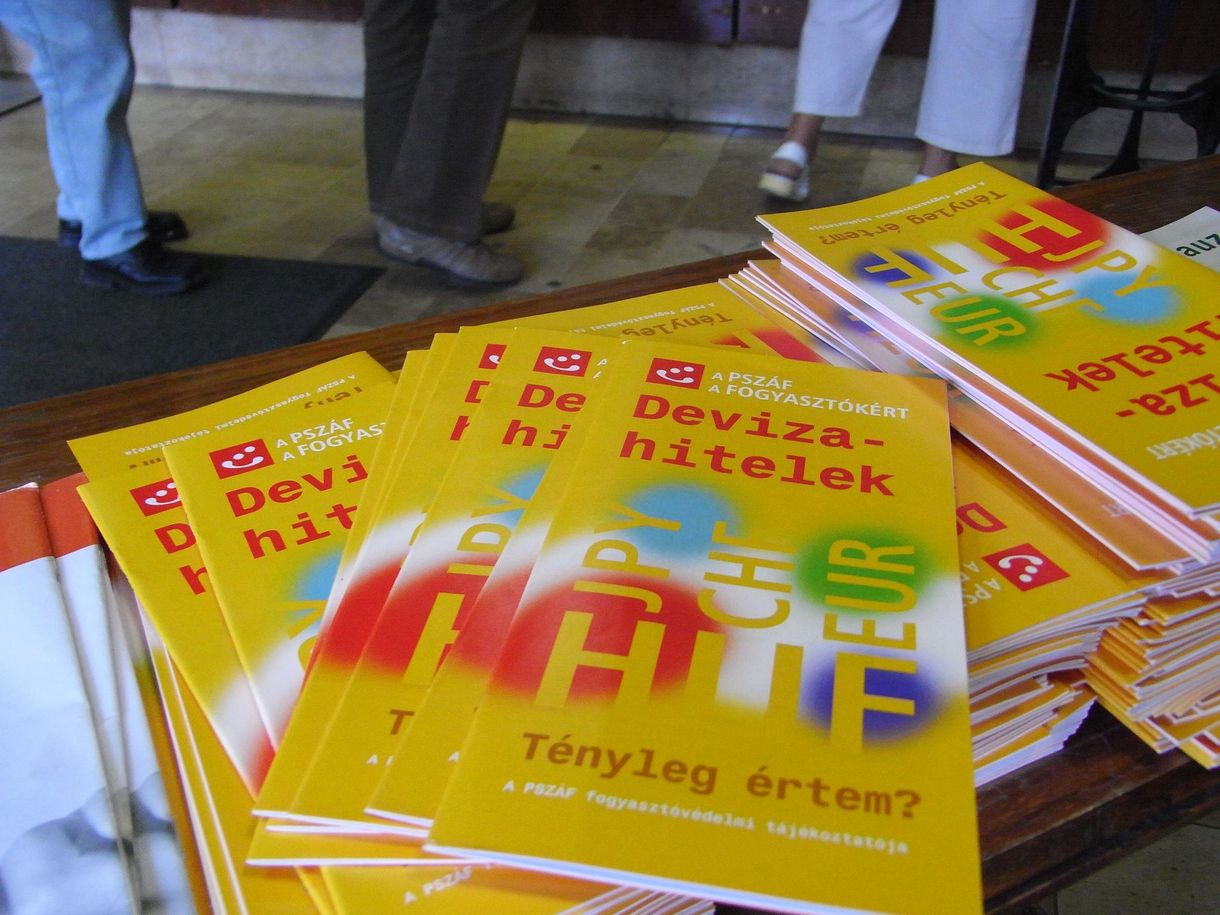
Egy tipikus magyar devizahiteles történetből indult ki az az ügy, amelyben csütörtökön hozott ítéletet a luxembourgi testület: egy 2008-ban svájci frank alapú jelzáloghitelt felvevő adós vitatta a szerződés egy kulcselemét, amely az árfolyamkockázatot teljes egészében ráhárította. A hitel bedőlése után a fogyasztó azt kérte a bíróságtól, hogy mondja ki: a szerződés ezen része tisztességtelen, és számolják újra az elszámolást. A magyar bíróságok azonban elutasították a keresetet arra hivatkozva, hogy az igény „elkésett”, vagyis lejárt az ötéves elévülési idő. Innen került az ügy az EU Bírósága elé.
Nem indulhat el az elévülés „láthatatlan jogsértésnél”
A luxembourgi ítélet lényege egyszerűen fogalmazva: egy fogyasztótól nem várható el, hogy már a szerződés aláírásakor felismerje a tisztességtelen feltételeket. Ha pedig nem tudott azokról, akkor nem is kezdődhet el automatikusan az elévülési idő.
Ez fontos elmozdulás, mert a banki perek jelentős részében éppen az elévülés volt a fő kifogás. A bíróság most azt mondta ki: az uniós fogyasztóvédelem akkor működik, ha a jogérvényesítés nem válik „elméletivé” pusztán azért, mert a fogyasztó később jött rá a problémára.
Nem kell jogi híreket olvasnia az átlagfogyasztónak
A döntés egy másik kulcseleme, hogy az elévülés kezdete nem köthető sem bírósági ítéletekhez, sem jogfejlődési mérföldkövekhez. Magyarul: nem várható el egy átlagos adóstól, hogy figyelje a Kúria vagy az EU Bíróság döntéseit, és azokból következtesse ki, hogy a saját szerződése tisztességtelen-e.
Ez a megközelítés illeszkedik a korábbi luxembourgi ítélkezési gyakorlathoz is. A Bíróság már a BNP Paribas-ügyekben is jelezte, hogy a fogyasztóvédelem csak akkor hatékony, ha a gyengébb fél ténylegesen élni tud a jogaival.
Hosszú jogvita-sorozat újabb állomása
A devizahitelek ügye több mint egy évtizede az egyik legnagyobb európai fogyasztóvédelmi jogvita hólabdává terebélyesedett. Magyarországon a Kúria 2014-es döntései és az azt követő törvények hiába rendezték a szerződések egy részét, számos egyedi per maradt nyitva függőben.
Az EU Bírósága azóta több alkalommal is beavatkozott, elsősorban azért, hogy biztosítsa: a nemzeti szabályok ne üresítsék ki az uniós irányelv – a tisztességtelen szerződési feltételekről szóló 93/13/EK – védelmét. Elemzők szerint a mostani ítélet ebbe a sorba illeszkedik, és megerősíti, hogy az elévülési szabályok sem használhatók a fogyasztók jogainak korlátozására.
Következésképpen ebben a konkrét ügyben a magyar bíróságnak kell újra döntenie, de az iránymutatás világos: az elévülés számítását a fogyasztó tényleges tudásához kell igazítani. Ez más, hasonló ügyekben is újranyithat vitákat, különösen azokban, ahol eddig az időmúlás miatt utasították el a kereseteket.