Közel megkétszereződött 2010 óta Magyarországon a fogyasztói árindex, miközben az eurózónában mindössze 38 százalékos volt az emelkedés. Ez önmagában azt jelenti, hogy változatlan árfolyam mellett a hazai vállalatok nemzetközi versenyképessége jelentősen romlott volna, hiszen működési költségeik euróban mérve jóval gyorsabban emelkedtek volna, mint külföldi versenytársaiké. Ezt a hatást azonban részben ellensúlyozta a forint fokozatos leértékelődése az euróval szemben: az exportáló vállalatok árverseny pozíciója így fennmaradt, viszont az importált termékek és szolgáltatások ára emelkedett – írja friss elemzésében a GKI Gazdaságkutató Zrt.
Az elemzők szerint az idősorok azt mutatják, hogy Magyarországon az éves átlagos fogyasztói árindex 2019-től tartósan meghaladta a 3 százalékos jegybanki célt, majd 2022-ben és 2023-ban extrém – 14,5 illetve 17,6 százalékos – értékeket ért el. Ugyanebben az időszakban jelentősen szétnyílt a különbség a hazai és az eurózónás árindex között, vagyis Magyarországon jóval gyorsabb volt a drágulás, mint az euróövezet országaiban. Felidézik, hogy eközben az euró 45 százalékkal erősödött a forinthoz képest: a 2010 körüli 275-ös éves átlagárfolyam közel 400-ra emelkedett tizenöt év alatt, és ez
a tartós leértékelődés érdemben hozzájárult a hazai árszint növekedéséhez.
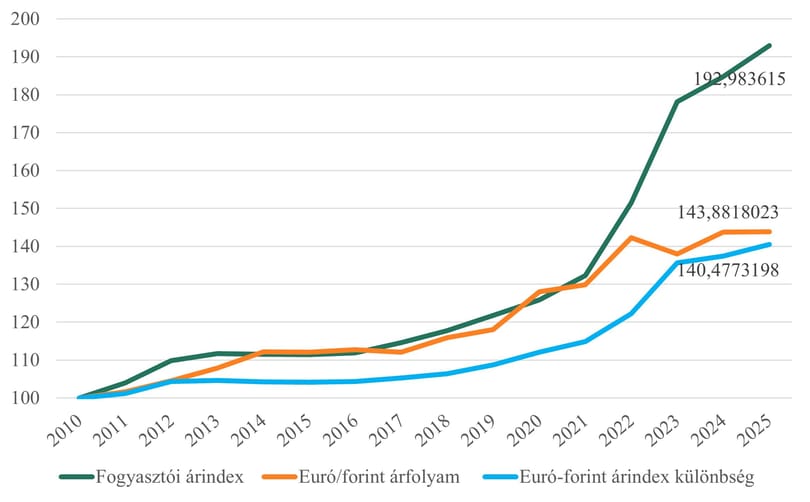
Fogyasztói árindex, euró–forint árfolyam és az euró–forint árindex különbsége 2010–2025 (2010 = 100%)
GKI
A hazai gazdaságra kifejlesztett DSGE modelljük alapján azt is megvizsgálták, hogy a forint árfolyamának változása milyen módon gyűrűzik át a hazai inflációba 2010 után. A modellbecslések alapján 2010-ben az árfolyamhatás még viszonylag gyenge volt: egy 1 százalékos forintgyengülés két negyedév késéssel körülbelül 0,2 százalékponttal emelte a fogyasztói árindexet. 2013-ig ez a hatás folyamatosan gyengült, egészen 0,13 százalékpontig, majd hirtelen emelkedésbe kezdett. Az árfolyammozgások inflációs hatása felerősödött, az átgyűrűzés 2018-ban már 0,5 körüli értékre emelkedett, miközben maga az árfolyam is nagyobb kilengéseket mutatott. Ennek következtében
a gyengülő forint 2022-ig jelentősen hozzájárult a magas inflációs környezet kialakulásához
(az átgyűrűzés mértéke is itt érte el a csúcspontját, 0,65 százalékpontot). Az erősödő árfolyamhatás oka az, hogy a fogyasztói kosárban az importált termékek súlya (részben az árnövekedés következtében) megnőtt.
A GKI úgy becsüli, hogy a forint 2025-ben végbement erősödése mérsékelte a fogyasztói árindexet, ugyanakkor ez a hatás nem azonnali: majd csak két–három negyedév elteltével jelenik meg, és nagyjából egy éven belül fut ki. Ennek egyik oka a meglévő készletek forgási sebessége (a korábban, gyengébb árfolyam mellett vásárolt árukészlet kifogyásával fokozatosan jelennek meg az olcsóbbá váló importtermékek).
A modell lehetővé teszi az infláció felbontását árfolyamhatásra és egyéb, javarészt belföldi tényezőkre. Az elemzők külön jelzik annak a fontosságát, hogy az éves eredmények nem csupán az adott év árfolyamváltozásának közvetlen hatását mutatják, hanem az árfolyam hosszabb távú, áthúzódó hatásait is együttesen tükrözik. Az árfolyam változásai ugyanis nem azonnal és teljes mértékben épülnek be az árakba, hanem több negyedéven keresztül fejtik ki hatásukat.
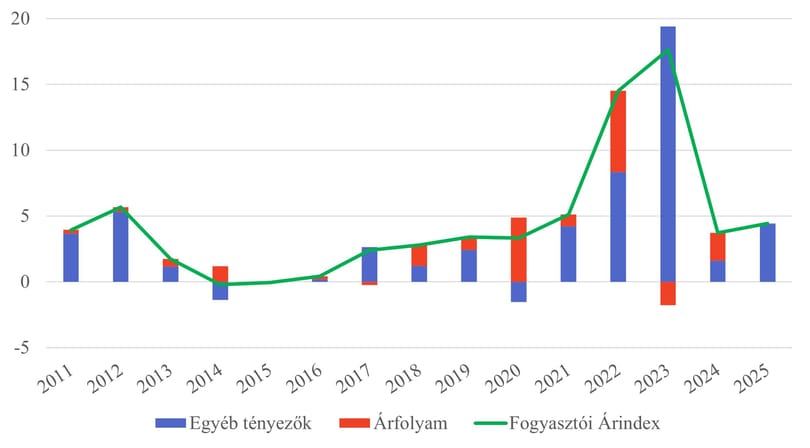
A fogyasztói árindex felbontása árfolyamhatásra és egyéb tényezőkre 2011-2025 (%)
GKI
Az adatok szerint az árfolyamhatás különösen 2020-ban és 2022-ben volt magas. 2020-ban a forint leértékelődése akadályozta meg a defláció kialakulását, míg 2022-ben az árfolyamgyengülés érdemben hozzájárult ahhoz, hogy a fogyasztói árindex közel 15 százalékra ugrott. Becsléseik alapján (minden egyéb tényező változatlansága mellett)
a forint gyengülése nélkül 2022-ben az infláció nagyjából 8 százalék körül alakult volna.
2023-ban ezzel szemben a forint erősödése már mérsékelte a magas belföldi inflációt, nagyjából 2 százalékponttal csökkentve a drágulás ütemét, amely így is jóval meghaladta az előző évit. Ez részben annak tudható be, hogy a 2022-es jelentős leértékelődés áthúzódó, inflációnövelő hatását ellensúlyozta a 2023-as felértékelődés dezinflációs hatása, így az árfolyam összességében inflációcsökkentő irányba hatott. 2024-ben a 3,7 százalékos fogyasztói árindex emelkedésből 1,6 százalékpontot a forint gyengülése okozott. Mindez jól mutatja, hogy egy olyan nyitott gazdaságban, mint a magyar, az árfolyam hatása jelentős az árszintre.
Emlékeztettek, hogy a Magyar Nemzeti Bank többek között az alapkamat magasan tartásával próbálta mérsékelni az árnyomást. A magasabb kamatszint egyrészt visszafogja a belföldi hitelkeresletet (és ezáltal a fogyasztást), másrészt vonzóbbá teszi a forinteszközöket a külföldi befektetők számára. Ez növeli a forint iránti keresletet („forró pénzek” beáramlása), ami árfolyamerősödéshez vezet, és ezen keresztül csökkenti az importált inflációt. A forint jelentősen a 3. és 4. negyedévben erősödött, ami a 2026-os árszintet 2,3 százalékponttal mérsékli az első félévben. Ennek hatása már tükröződik a 2026. januári 2,1 százalékos (meglehetősen kedvező) inflációs adatban.