Az Otthon Start Program bevezetésekor még a vevők versenyeztek az eladó lakásokért, az új támogatott hitelprogram azonban fokozatosan megfordíthatja az erőviszonyokat a magyar ingatlanpiacon – derült ki a Bankmonitor november 9-én tartott webinárján.
A Wekerle Plusz a használt lakásoknál a korábbi 3 helyett 5 százalékos kamattal érhető el, így a vásárlók azonos jövedelem és törlesztőrészlet mellett jóval kisebb összegű hitelhez juthatnak.
Egy 237 ezer forintos törlesztőrészlet a mostani konstrukcióban 9,5 millió forinttal kevesebb hitelhez elegendő csak. A különbség akkora, hogy azt egy átlagos ingatlan esetében mintegy 13 százalékos árengedmény tudná ellensúlyozni a Bankmonitor szakértőinek számításai alapján.
A szakértők ugyanakkor nem számítanak az ingatlanárak drasztikus zuhanására, és bár az elmúlt időszakban 8-15 százalékos alkuval záruló ügylet is előfordult, ez egyelőre még inkább a kivétel, mint a szabály, de jelzi az alkudozás szerepének újbóli erősödését.
A lakáspiac alkalmazkodása tehát várhatóan lassú folyamat lesz, ám első jelei már most megfigyelhetők: egyre hosszabb idő alatt kelnek el a lakások, nő az alku szerepe, és a befektetők is inkább az eladói oldalon jelennek meg – summázták a szakértők.
Az Otthon Start egy eleve fűtött ingatlanpiacon idézett elő masszív drágulást, ám pont ez okozta a végzetét is. A Tisza-kormány tanult elődje hibájából, és egy jóval visszafogottabb konstrukcióval, a Wekerle Plusszal váltja fel. Mi változott a lakáspiacon a támogatott hitelek átalakításával, és lehetséges-e, hogy vevőként kedvezőtlenebb hitellel sem kerülünk rosszabb pozícióba?
Eltűnt 500 milliárd forint önerő
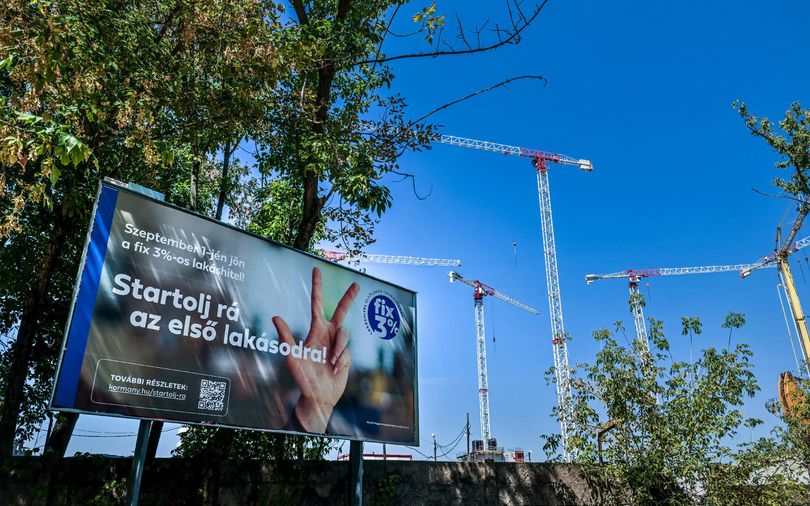
A 2025 szeptemberében elindított Otthon Start olyan időszakban adott újabb lendületet a lakásvásárlásoknak, amikor az ingatlanárak már egyébként is meredeken emelkedtek. A fix 3 százalékos kamat jelentősen növelte a vásárlók hitelfelvételi lehetőségeit, ezzel együtt pedig azt az összeget is, amelyet egy-egy ingatlanért képesek (és hajlandóak) voltak kifizetni.
A Bankmonitor adatai szerint az Otthon Start bevezetése előtt a lakásvásárlások összértékének 22 százalékát finanszírozták hitelből, a program indulását követően viszont ez az arány 47 százalékra ugrott.
Azoknál pedig, akik egyáltalán igénybe vettek lakáshitelt, a hitelből fedezett vételárrész átlagosan 50-ről 70 százalékra emelkedett.
Mindez azzal járt, hogy egy év alatt 400-500 milliárd forinttal kevesebb saját megtakarítást kellett a vevőknek az ingatlanvásárlásokra fordítaniuk.
Csakhogy a lakáspiacon megjelenő többletforrás jelentős része az árak emelkedésében csapódott le. Az MNB becslése szerint az ingatlanok országosan már 20-22 százalékkal túlértékeltek a „gazdasági fundamentumokhoz képest”. A webináron bemutatott grafikonok arra is rámutattak, hogy a korábbi lakástámogatások bevezetését követő első évben rendre jelentős áremelkedés következett.
Csak a portugáloknál és a hollandoknál nyílt ki jobban az olló, Romániában és Bulgáriában ezzel szemben nagyot javult a helyzet.
Vagyis a támogatott hitel nem csupán a vásárlók pénzügyi mozgásterét bővítette, hanem az eladók árazási lehetőségeit is. Az Otthon Start kivezetése és a visszafogottabb Wekerle Plusz megjelenése most éppen ezt a folyamatot fordíthatja meg.
A változás azonban szinte kizárólag a használt lakások piacát érintheti, egyrészt, mert a Wekerle Plusz csak ezeknél emelte meg a kamatot 5 százalékra, az új építésű ingatlanokra továbbra is 3 százalékos kamattal igényelhető a támogatott hitel.
Csakhogy ez a kedvezmény viszonylag szűk kínálatból enged válogatni. Budapesten az új lakások mindössze 10-15 százaléka fér bele a Wekerle Plusz másfél millió forintos négyzetméterár-korlátjába. A szakértők ezért egyelőre új építési hullámra sem számítanak addig, amíg a piac egyensúlyba nem kerül – igaz, mind a fővárosi önkormányzat, mind a kormány érdeklődött a budapesti kerületeknél olyan telkek iránt, ahol lakásépítési program indulhatna.
Egyre nehezebb eladni a lakásokat
A Bankmonitor adatai szerint Budán egy év alatt mintegy 30 százalékkal, Pesten pedig több mint 35 százalékkal nőtt az értékesítési idő. Átlagosan így már körülbelül 90 napot kell várni egy lakás eladására.
A folyamat oka, hogy a korábban gyorsan gazdára találó ingatlanok iránt mérséklődhet az érdeklődés, az eladók viszont kezdetben még nem annyira hajlandók engedni az elképzelt árból, inkább kivárnak. Emiatt az értékesítési idő és az eladók várakozásainak átalakulása hónapokig tartó folyamat lehet. Az alku mértéke ráadásul erősen függhet az adott ingatlan állapotától, elhelyezkedésétől és attól is, mennyire sürgős a tulajdonosnak az értékesítés.
Az Otthon Starthoz képest inkább szigorodott az új államilag támogatott hitel feltételrendszere, de vannak olyan könnyítések, amelyek sok olyan ember számára is lehetővé teszi a hitel felvételét, akik a korábbi programból kiszorultak.
De vajon a használt vagy az új építésű lakásokat érheti el hamarabb az árkorrekció? Ez a kérdés a webinár egyik résztvevőjében is felmerült, a Bankmonitor szakértői pedig az élő kérdés-válasz szekcióban megerősítették, hogy a változásokat egyelőre elsősorban a használt lakások piacán látják, hiszen az új építésű ingatlanok jelentős része eleve kívül esik a támogatott hitelprogram árkorlátain.
A budapesti albérletpiac kilátásairól is érkezett nézői kérdés. A szakértők válaszukban arra hívták fel a figyelmet, hogy a bérleti díjak emelkedése nem tartott lépést az ingatlanárak drágulásával, a lakástulajdonosok pedig egyre nehezebben tudnak további lakbéremeléseket érvényesíteni. Ez a befektetők szempontjából különösen kedvezőtlen: egyre több pénzt kell ingatlanba fektetniük ugyanakkora bérleti bevétel eléréséhez. Októberben az albérletpiac kétéves mélypontra is süllyedt.
Nem véletlen, hogy jelenleg mintegy 10 százalékkal többen adnak el befektetési célú ingatlant, mint ahányan vásárolnak, ugyanis a kiadásból elérhető hozam egyre kevésbé vonzó: vidéken átlagosan 6 százalék körül alakul, Budapesten viszont már csak 4 százalék, a felújítás költségeivel együtt pedig akár 3,5 százalékra is csökkenhet.
Az új hitelprogramban ugyanolyan árkorlátok lesznek, mint az Otthon Startnál, viszont szigorodnak az egyéb feltételek. A babaváró hitelhez is hozzányúl a kormány.
Miért nem várható mégsem áresés?
Mindez azonban nem jelenti azt, hogy a magyar ingatlanpiac a 2008-as válság utánihoz hasonló árzuhanás előtt állna. A szakértők – nézői kérdésre válaszolva – kifejezetten valószínűtlennek tartottak egy általános, 20 százalékos áresést.
A korábbi nagyobb árcsökkenések idején ugyanis egészen más gazdasági körülmények voltak, a 2008-as krach után például több mint két év alatt ment végbe a jelentős ingatlanpiaci korrekció.
A 2022-t követő piaci visszaesés ugyanakkor mindössze 4-5 százalékos nominális árcsökkenést hozott.
A mostani helyzetben az egyik legfontosabb különbség, hogy az eladók többsége nincs kényszerhelyzetben. A munkanélküliség alacsony, kevés a fizetésképtelenné váló lakáshiteles, ezért a tulajdonosoknak általában nem kell sürgősen, akár jelentős veszteséget vállalva megválniuk az ingatlanuktól.
A Fidesz programjának vége, indul a Tiszáé – az őrségváltás az internetes keresésekben is látványos.
A Bankmonitor szakértői szerint így elképzelhető, hogy a lakáspiac nem látványos áreséssel, hanem hosszabb stagnálással alkalmazkodik az új feltételekhez. Például elég, ha a bérek gyorsabban nőnek az ingatlanáraknál, így a lakások az árak jelentős csökkenése nélkül is elérhetőbbé válnak.
Az Otthon Start és a Wekerle Plusz közötti váltás tehát nem feltétlenül jelenti azt, hogy a vevők feltétlenül rosszabbul járnak a korábbinál. Bár az új hitel használt lakásokra drágább, a mérséklődő kereslet, a hosszabb értékesítési idő és a növekvő alkulehetőség valamennyit visszaadhat abból az előnyből, amelyet a kedvezményes hitel mellett megugró lakásárak korábban felemésztettek.