szolgál a magyar kilábalási esélyekre nézve is rossz hírekkel Christian Dreger, a berlini DIW gazdaságkutató intézet konjunktúrarészlegének vezetője, aki nem hiszi, hogy adócsökkentéssel fel lehetne pörgetni a gazdaságot.
HVG: A háború utáni német gazdaság legrosszabb éve volt a 2009-es: 5 százalékos volt a visszaesés. Az idén lesz-e fellendülés vagy legalább számottevő javulás?
Ch. D.: A folyamatok egy ideje már kedvezőbbek. Az ön által említett 5 százalékos mínusz részben a 2008-as negyedik negyedév és a 2009-es első negyedév következménye, amikor a német gazdaság nagyot zuhant. A tavalyi második negyedévben már megindult a növekedés, a harmadikban tisztes bővülés volt. Aztán – meglepetésünkre – a negyedik negyedévben megint stagnálás következett. Az idei év végére szerény, összességében másfél százalékos növekedést várunk. Ennek forrása egyrészt a külkereskedelem, másrészt a belgazdasági összetevők, például az adókönnyítések.
HVG: Németország hosszú időn át a világ legnagyobb exportőre volt, most viszont Kína a második helyre szorította. Biztos, hogy az export lesz a német gazdaságot a bajból kihúzó lokomotív?
Ch. D.: Mondjuk olyan lokomotív, amelyik egy kicsit lassabban húz. Két dolgot kell figyelembe vennünk. Németország természetesen haszonélvezője a világgazdaság magához térésének, de ez a folyamat az egyes régiókban nem egyenletesen zajlik. A német export mindössze 4 százaléka megy Kínába, míg Közép- és Kelet-Európába a 15-16 százaléka! Vagyis ez utóbbi régió Németország számára fontosabb, mint Kína, márpedig az itteni országok még küzdenek a válsággal. Másrészt a német kivitel döntő hányada, mintegy 40 százaléka beruházási javakból áll, miközben a világgazdaság vezető régióiban a kapacitások még nem igazán kihasználtak, a befektetők, a termelést bővíteni szándékozók egyelőre kivárnak, így kevesebb gépet, berendezést vásárolnak. Ez is hozzájárul ahhoz, hogy az exportlokomotív a szokásosnál lassabban halad. Pozitív hatása van viszont annak, hogy az euró valamelyest gyengült.
HVG: És mi a helyzet a belföldi kereslettel? Gondolja, hogy az adókönnyítések – például az idegenforgalmi-szállodai szolgáltatás áfájának megfelezése – annyi pluszkeresletet generálnak majd, ami a gazdaság bővülésében is érezhető lesz?
Ch. D.: Ezt nem hiszem. De azt azért elmondhatjuk, hogy ezekkel a lépésekkel legalább nem gyengül a belföldi kereslet. A fogyasztás terén némi torzulást látunk, amit a roncsprémium okozott. Ez ugye azt jelentette, hogy sokan előrehozták tervezett autóvásárlásukat – ez a kereslet az idén hiányozni fog. De ezzel együtt a fogyasztás némi növekedése várható, nem utolsósorban a családi pótlék emelésének köszönhetően, bár ezt a hatást nem kellene túlbecsülni. Egyelőre elég stabil a munkaerőpiac, de az év során növekedni fog a munkanélküliség, 2011-re elérheti a négymillió főt is. Ez pedig azzal jár majd, hogy a háztartások fogyasztási kedve csökken, kevesebbet vásárolnak, jobban takarékoskodnak.
HVG: Ilyen körülmények között mekkora mozgástere van a politikának? A kormány csökkenteni kívánja az adókat, miközben növekszenek az állami kiadások, vagyis kevesebb bevételből többet kellene költeni. Hogyan oldható meg ez az egyenlet?
Ch. D.: Németországban nemzetközi összehasonlításban nagyon magas az adóterhelés aránya, különösen, ha a társadalombiztosítási járulékokat is hozzászámítjuk. Az államháztartás hiánya tavaly a GDP 3,3 százaléka volt, az idén biztos eléri az 5,5 százalékot, de talán a hatot is. Nagy a konszolidációs igény, a közkiadások terén takarékoskodni kell, s ezzel nehezen lesz összeegyeztethető az adócsökkentés.
HVG: Úgy tűnik, a politikusok szeretnének hinni abban az elméletben, hogy adócsökkentéssel növekedést lehet generálni, mégpedig olyat, ami végső soron adótöbblethez vezet.
Ch. D.: Ez az elmélet szerintünk nem állja meg a helyét. Mi úgy számoltuk, hogy az adócsökkentés önfinanszírozási kvótája valahol 0,3 körül van, vagyis minden euróból, amivel csökkentik az adót, csak 30 cent jön vissza. Ez egy átlagos érték, adónemenként változik. Az adócsökkentés mindenesetre növeli a költségvetési deficitet. A politika persze gyorsan magáévá teszi az ezzel ellentétes meggyőződést, amibe belejátszhatnak olyan tényezők is, mint az esetleg közelgő választások...
HVG: ... például most májusban a legnagyobb német tartományban, Észak-Rajna–Vesztfáliában. Visszatérve a gazdaságra: ha az év végéig sikerül elérni az önök által prognosztizált másfél százalékos növekedést, akkor ezzel a német gazdaság túl lesz a nehezén, vagy csak lélegzethez jut?
Ch. D.: A javulás igencsak labilis. Egyáltalán nem biztos, hogy nem jöhet közben egy olyan negyedév, ami megint negatív növekedési rátát hoz. Ha figyelembe vesszük a növekedési prognózisok statisztikai bizonytalanságát, ez minden további nélkül elképzelhető, még ha nem is olyan drámai mértékben, mint 2008 végén.
HVG: Milyen hatással vannak erre a nemzetközi fejlemények? Ha a görög válság tovább mélyül, az eurót is veszélybe sodorhatja. Ha pedig az EU-nak közbe kell avatkoznia, a legnagyobb terhet nyilván Németországnak kell vállalnia – az amúgy is rekorddeficites államháztartás mellett.
Ch. D.: Görögország elkészítette és bemutatta az államháztartás konszolidációjának terveit, költségvetési gazdálkodása most az EU felügyelete alatt áll. Meg kell várnunk, hogyan alakul a végrehajtás. A görög gazdaság meglehetősen nehéz helyzetben van, a negyedik negyedévben is zsugorodott, emiatt még nehezebb a konszolidáció. De ezt Görögország magának köszönheti. Persze lehet vitatkozni arról, segítsünk-e Görögországnak. De ez nem megy ingyen, először végezzék el a házi feladatukat, utána lehet EU-szinten megnézni, mit lehet tenni. Erre több lehetőség, modell van, például az Európai Központi Bank vásárolhat görög államkötvényeket. De a labda most az ő térfelükön van.
HVG: Vagyis a görög válság közvetlenül nem fenyegeti a német gazdaságot?
Ch. D.: Nem, tulajdonképpen nem. A probléma nem az eurózóna össztermelésének mindössze 2,5 százalékát adó Görögország. Még ha ki is lépne a monetáris unióból, annak sem lenne nagy hatása. Fennáll viszont a dominóhatás veszélye. Hiszen vannak más, hasonló gondokkal küszködő országok: Spanyolország, Portugália, Olaszország.
HVG: Mennyiben lehetséges az egyes országok gazdaságára valamennyire is megbízható prognózist készíteni, amikor egy-egy nemzetközi esemény, mondjuk egy nagyobb amerikai bank csődje minden számítást fejtetőre állíthat?
Ch. D.: Igen, a jóslatok kicsit bizonytalanok... Általában a nemzetközi fejleményeket is bevonjuk vizsgálatainkba, a német gazdaságra vonatkozó prognózisainkban mindig ott van az USA vagy Közép- és Kelet-Európa gazdaságainak várható alakulása is. De ez nem véd meg bennünket olyan téves előrejelzésektől, mint amilyeneket a nemzetközi pénzügyi válság sodrásában elkövettünk. A közgazdaság-tudományi szakirodalomban eléggé elterjedt a decoupling elmélete, ami szerint a világgazdaság integráltsága ma már oda jutott, hogy a gyorsan fejlődő úgynevezett küszöbországok növekedése ellensúlyozza a fejlett ipari országokban fellépő sokkhatásokat. Az USA-ban be is következett a sokk, húzta lefelé a világgazdaságot, ám a Lehmann Brothers bedőlése után a decoupling, bár vártuk, elmaradt... Egyébként azért sem volt egyszerű a prognóziskészítők dolga, mert a válságot nehéz volt értékelni. Itt ugyanis több krízis egymásra hatásáról volt szó. Kezdetben volt az ingatlanválság, aztán jött a pénzügyi krach, de mindez még bővült a gazdaság egyes alapágazatainak krízisével, például az autóiparéval. S ezek a hatások kölcsönösen erősítették egymást. És hát nem is voltak tapasztalataink pénzügyi válságokról, holott a konjunktúraprognózisok egyik alapja mindig a korábbi tapasztalat.
HVG: A fejlemények tükrében változtattak módszereiken?
Ch. D.: Természetesen újra kellett gondolnunk az előrejelzések eszközrendszerét, átalakítottuk a rövid távú előrejelzések indikátorait, beépítettük a szereplők várakozásait is, és olyan modelleken dolgozunk, amelyek az eddigieknél szorosabban figyelik a pénzügyi világ és a reálgazdaság kölcsönhatásait. Mert bizony ezt sem vettük oly mértékben figyelembe, mint kellett volna.
WEYER BÉLA / BERLIN
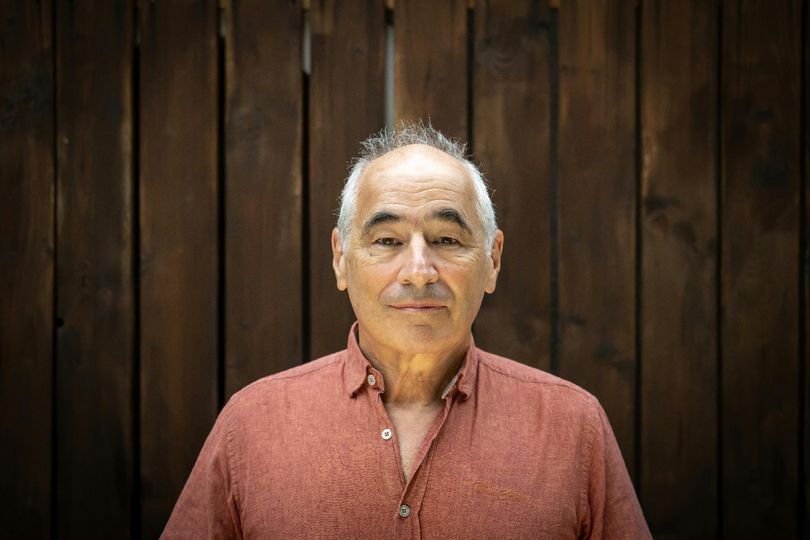
Christian Dreger
Az 51 éves professzor – aki két éve vezeti a legnagyobb német gazdaságkutató intézet, az 1925-ben alapított berlini Deutsches Institut für Wirtschaftsforschung (DIW) konjunktúrakutató osztályát – 1981 és 1983 között a brémai gazdasági főiskolán, majd 1988-ig a berlini Freie Universitäten tanult közgazdaságtant. Ezt követően a hannoveri Norddeutsche Landesbanknál dolgozott, majd 1990-ben a Kasseli Egyetem empirikus gazdaságkutatással foglalkozó tanszékére került, ahol 1995-ben doktorált. Ezt tíz év kutatói munka követte Halléban, a Luther Márton Egyetemen, ahonnan 2005-ben tért vissza Berlinbe, a DIW konjunktúraosztályára. Főbb kutatási területe az alkalmazott ökonometria, a dinamikus modellek és a prognózisok. 2005-ben megvédett nagydoktorijában is az empirikus gazdaságkutatással, ezen belül az idősoros ökonometria új módszereivel foglalkozott.