Ahogy az élet számos területén, a pénzügyi szolgáltatásokban is egyre nagyobb szerepet kapnak a digitális megoldások. Hol tart ma Magyarországon ez a folyamat?
Fodor Dalma: Magyarországon a digitális fizetés szerintem már túl van azon a ponton, hogy pusztán innovációként tekintsünk rá: sokak számára ma már ez az alapértelmezett fizetési forma. A CIB Bank ügyfeleinél is azt látjuk, hogy a digitális fizetési megoldások egyre inkább beépülnek a mindennapi használatba.
Banki oldalról az egyik legérdekesebb változás, hogy az ügyfelek egyre kevésbé magát a fizikai bankkártyát tekintik a fizetés lényegének. Inkább azt várják el, hogy a banki kapcsolat ott legyen abban az eszközben, amelyet az adott helyzetben a legkényelmesebb használni. Ez lehet a telefon, az okosóra vagy akár egy fizetőgyűrű is.
Ezért ma már nem pusztán az a kérdés, hogy terjed-e a digitális fizetés, hanem az is, hogy milyen új formák tudnak természetesen illeszkedni az ügyfelek különböző élethelyzeteihez.
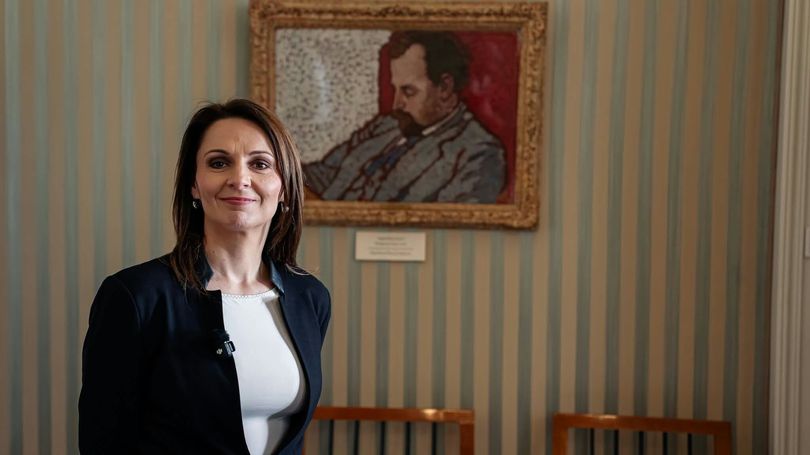
Fodor Dalma, a CIB Bank Lakossági Tranzakciós Termékek Vezetője
Bielik István
Ezen a téren mik a legújabb trendek?
Juhász Katalin: Az egyik érdekes trend a viselhető fizetési eszközök, például az okosórák és a fizetőgyűrűk terjedése. A Visa és a CIB Bank kutatása szerint¹ a fiatalok körében szinte teljeskörű a viselhető fizetési megoldások ismertsége, és sokan nyitottak is a használatukra.
A következő nagy változást várhatóan már nem egy új eszköz, hanem a mesterséges intelligencia hozza el. Ma jellemzően mi hozzuk meg a vásárlási döntést, kiválasztjuk a terméket, majd elindítjuk a fizetést. A jövőben egyre több olyan helyzet lehet, amikor egy AI-asszisztens vagy intelligens ügynök segít ezekben a döntésekben, sőt bizonyos esetekben a vásárlási folyamat egy részét önállóan is lebonyolíthatja az általunk előre meghatározott szabályok szerint.
Gondoljunk például egy üzleti útra, ahol egy AI-asszisztens a megadott preferenciák és költségkeret alapján kiválasztja, majd akár le is foglalja a repülőjegyet vagy a szállást. Ebben a világban a fizetésnek nemcsak gyorsnak és kényelmesnek, hanem biztonságosnak és megbízhatóan azonosíthatónak is kell lennie.
Juhász Katalin, a Visa regionális termékfejlesztési igazgatója
Bielik István
Egy viselhető eszköz, például a fizetőgyűrű esetében hogyan zajlik a fizetés?
J.K.: A fizetőgyűrű a fizetés szempontjából hasonló elven működik, mint egy mobiltárcába regisztrált bankkártya: a kártyához kapcsolódó digitális azonosító segítségével lehet vele érintésesen fizetni. A felhasználó a gyűrűhöz rendeli a bankkártyáját, majd fizetéskor egyszerűen a terminálhoz érinti azt. A tranzakció néhány pillanat alatt megtörténik.
A használat rendkívül egyszerű, a háttérben azonban összetett technológiai folyamatok zajlanak.
Milyen szerepet játszik ebben a folyamatban a biztonság?
J.K.: A digitális fizetéseknél kulcsfontosságú a tranzakciók biztonsága. A Visa technológiájára épülő viselhető fizetési megoldások tokenizációt alkalmaznak: a valódi kártyaadatokat egy egyedi digitális azonosító, vagyis token helyettesíti. Így a tranzakció során a kereskedő nem fér hozzá a tényleges kártyaadatokhoz, azok a háttérben védve maradnak.
Amikor a gyűrűt a terminálhoz érintjük, megkezdődik a tranzakció hitelesítése és feldolgozása. Ennek során többek között azt ellenőrzik, hogy a fizetési eszköz érvényes-e, rendelkezésre áll-e a szükséges fedezet vagy hitelkeret, illetve, hogy a tranzakció nem mutat-e csalásra utaló mintázatokat.
A döntés számos paraméter együttes vizsgálata alapján születik meg minden egyes tranzakciónál. Mindez a háttérben, a felhasználó számára szinte észrevétlenül történik, miközben a fizetés több szereplő – a kereskedő, az elfogadó bank, a Visa hálózata és a kártyát kibocsátó bank – rendszerein is áthalad.
A fizetőgyűrű ennek a technológiának egy olyan formája, amely bizonyos helyzetekben különösen kényelmessé teheti a fizetést. Futás, strandolás vagy fesztiválok esetén például előny lehet, hogy használatához nincs szükség telefonra vagy internetkapcsolatra.
Az ügyfélvisszajelzések alapján jellemzően kik és miért választják a digitális fizetést?
F.D.: A fiatalabb generációk számára a digitális fizetés már teljesen természetes, ugyanakkor a CIB Bank tapasztalatai szerint a nyitottság messze nem korosztályfüggő. Minden korcsoportban vannak olyan ügyfelek, akik szívesen kipróbálják az új megoldásokat.
Azt látjuk, hogy az ügyfelek elsősorban nem önmagáért a technológiáért választanak új fizetési módot. Akkor válik igazán hasznossá egy megoldás, ha egy konkrét helyzetben egyszerűbbé teszi a fizetést. Más lehet fontos sportolás közben, mint egy bevásárlásnál vagy egy külföldi utazás során.
Banki szempontból ezért is fontos, hogy ne egyetlen digitális fizetési formában gondolkodjunk. Az ügyfelek különböző élethelyzetekben különböző eszközöket használnak, és azt várják el, hogy ezekhez a banki szolgáltatások is alkalmazkodjanak.
Hogyan teheti egyszerűbbé és kényelmesebbé a mindennapi fizetést egy ilyen megoldás?
F.D.: A bevezetést megelőző tesztelési időszakban én is kipróbálhattam a fizetőgyűrűt éles környezetben. Számomra az volt a legérdekesebb tapasztalat, hogy a használata néhány nap alatt teljesen természetessé vált.
Többször előfordult az is, hogy egy-egy bolti fizetés során a pénztárosok vagy a körülöttem állók érdeklődve kérdezték, mivel fizettem és hogyan működik a gyűrű. Ez számomra azért volt érdekes, mert egy új fizetési eszköz akkor is felkeltheti az érdeklődést, ha a mögötte lévő technológia a felhasználó számára szinte láthatatlan.
A gyűrű használatának számomra az egyik legnagyobb előnye, hogy mindig rajtam van, így bizonyos helyzetekben nem kell külön elővennem a telefonomat vagy a bankkártyámat. A saját használatom során azt tapasztaltam, hogy éppen ettől válik gyorsan megszokottá. Ma már, amikor csak tehetem, a gyűrűmmel fizetek.
Elképzelhetőnek tartja, hogy néhány éven belül már nemcsak a készpénz, hanem maga a plasztikkártya is háttérbe szorul?
F.D.: Már most is jól látható, hogy egyre többen hagyják otthon a pénztárcájukat, és a telefonjukkal vagy okosórájukkal fizetnek. Ebben az értelemben a plasztikkártya szerepe valóban változik: egyre inkább az a fontos, hogy a kártya mögött álló fizetési lehetőség elérhető legyen, nem feltétlenül az, hogy maga a plasztikkártya legyen nálunk.
Ugyanakkor nem gondolom, hogy a fizikai bankkártyák néhány éven belül eltűnnének. Vannak olyan élethelyzetek és ügyfélcsoportok, ahol továbbra is ennek van jelentősége. Inkább arra számítok, hogy hosszú ideig egymás mellett lesznek jelen a különböző fizetési formák, egymást kiegészítve.
Banki szempontból ezért nem az a cél, hogy az egyik eszköz teljesen kiváltsa a másikat, hanem hogy az ügyfél az adott helyzetben azt használhassa, ami számára a legpraktikusabb. A digitális és viselhető megoldások szerepe közben várhatóan tovább erősödik.
Azok az új ügyfelek, akik október 18-ig nyitnak CIB bankszámlát és Visa bankkártyát igényelnek hozzá, és az új Visa bankkártyával legalább 30 ezer Ft-ért vásárolnak, fizetőgyűrűt kaphatnak ajándékba. Ehhez regisztrálni kell a CIB Bank promóciós oldalán, és követni az ott felsorolt instrukciókat, azaz teljesíteni kell a promóciós feltételeket2.
A fizetőgyűrű használata nem jár extra díjjal, a fizetés ugyanúgy működik, mint a hagyományos érintéses bankkártyák esetében. A felhasználónak egy alkalmazás segítségével mindössze párosítania kell a fizetőgyűrűt a bankkártyájával, és már használhatja is. A biztonsági szabályok és limitek ugyanazok, mint a bankkártyás fizetésnél.
A fizetőgyűrű használata nem jár extra díjjal, a fizetés ugyanúgy működik, mint a hagyományos érintéses bankkártyák esetében. A felhasználónak egy alkalmazás segítségével mindössze párosítania kell a fizetőgyűrűt a bankkártyájával, és már használhatja is. A biztonsági szabályok és limitek ugyanazok, mint a bankkártyás fizetésnél.
1 Forrás: Forrás: A Visa és a CIB Bank megbízásából 2026 júliusában végzett Ipsos Instant online felmérés, a 18-65 éves magyar internetező lakosságra reprezentatív, 1050 fős mintán.
2 A bankszámlára vonatkozó részletes feltételeket a Fogyasztók részére szóló CIB ECO Bankszámla kondíciós lista, a CIB ECO Plusz Bankszámla kondíciós lista, a Fogyasztók és Egyéni vállalkozók részére szóló Bankszámlákra és a fizetési műveletekre vonatkozó Különös Üzletszabályzat, a Fogyasztók részére szóló Bankkártyákra vonatkozó Különös Üzletszabályzat, valamint a Fogyasztók és Egyéni vállalkozók részére szóló Általános Lakossági Üzletszabályzat tartalmazza, melyek megtalálhatóak a www.cib.hu honlapon, valamint a CIB bankfiókokban.
Az akció részletes feltételeit a „2026-os akvizíciós kampány CIB ECO Bankszámlákra” elnevezésű promóciós szabályzat tartalmazza, amely a cib.hu/fizetogyuru oldalon érhető el. Kérjük, hogy olvassa el a Promóciós Szabályzatban foglaltakat, mert az ajándék csak az abban felsorolt feltételek hiánytalan teljesülése esetén jár.
Vértezze fel magát a kibercsalásokkal szemben, látogasson el a KiberPajzs honlapra! (kiberpajzs.hu)
Nyitókép: © Bielik István
A tartalom a Visa megbízásából, a HVG BrandLab produkciójában készült. A cikk létrehozásában a HVG hetilap és a hvg.hu nem vett részt.