#hitelezés


Milyen hatással lesz az euró bevezetése a hitelekre, bankszámlákra és a megtakarításokra? 

2032. január 1. most először nem csak távoli spekulációnak tűnik az euró magyarországi bevezetéséről szóló vitában. A Portfolio Back to Europe 2026 konferenciáján elhangzottak szerint, ha Magyarország 2030-ra teljesítené a maastrichti kritériumokat, akkor 2031-ben születhetne döntés, és 2032 első napján akár megtörténhetne az átállás. Ez még nem hivatalos céldátum, nem garancia és nem kész forgatókönyv. De magánszemélyként nagyon is érdemes végiggondolni: mi történne a fizetéssekkel, hitelekkel, bankszámlákkal és a megtakarításokkal, ha egyszer tényleg bevezetik az eurót? A Bankmonitor elemzése.


Mit okozna, ha tényleg kivezetnék az Otthon Startot?

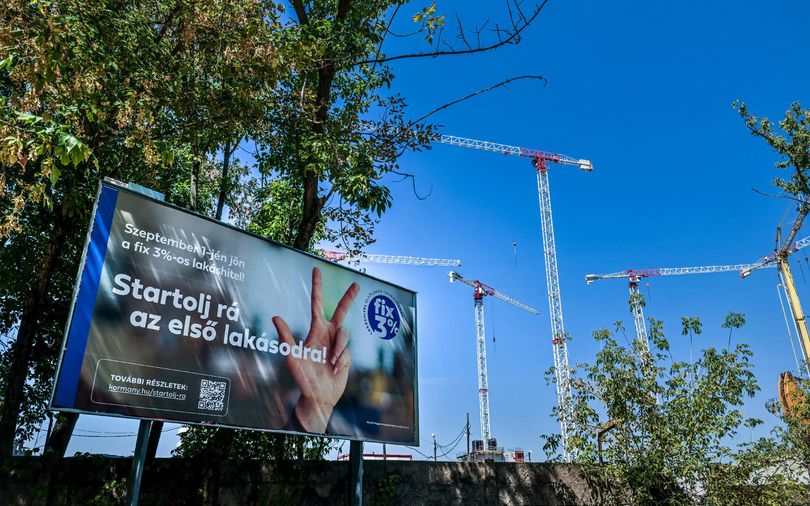
Számos hírt lehet hallani arról, hogy a kormány felülvizsgálja a lakástámogatási rendszert, ezen belül is az Otthon Start programot. Azt nem lehet tudni, hogy mi lesz a vizsgálat eredménye. A Bankmonitor szakértőinek véleménye szerint azonban a legdrasztikusabb lépésnek – a támogatás megszüntetésének, komoly szigorításának – jelentős hatása lenne a hitel- és lakáspiacra.


Durván fölemeli a Tisza-kormány az államilag támogatott hitelek kamatozását a cégek számára

Egyes Széchenyi-hitelek a jelenlegi fix 3 százalékos kamat helyett a 3 havi BUBOR-hoz igazodó változó kamatozással lesznek elérhetők. A referenciamutató értéke jelenleg 5,89 százalék. A szakminisztérium szerint az átalakítást az indokolja, hogy sok cég visszaélt a rendkívül olcsó hitellel, azt nem felhasználta, csak befektette magasabb kamatozású állampapírba.


Mit jelent a gyakorlatban az, hogy az MNB kivezetné a támogatott hitelek kamatából a szorzót?

A Magyar Nemzeti Bank azt javasolja, hogy a kormány gondolja újra egyes támogatott hitelek kamatának árazását. Elsősorban az abban megtalálható szorzó tényező kivezetése lenne több szempontból is hasznos. Ha ezt a kormány megfogadja, akkor a támogatott kölcsönök, így az Otthon Start kamata is módosulna, ugyanakkor ez a kérés nem eredményezné azt, hogy az adósoknak többet kellene fizetniük a kérdéses kölcsön után. A Bankmonitor elemzése.