Szeptember végén még mindig van 3 hónap, hogy a magyarok indítsanak egy megtakarítást, amely segítségével az államtól vissza tudnák igényelni a befizetett személyi jövedelemadójuk egy részét, egyenesen belecsatornázva a megtakarításba.
Azonban nem minden megtakarítás jogosult erre a lehetősségre. Ez az ajánlat csak a nyugdíj-megtakarításokra igaz, az állam kifejezetten a nyugdíjcélú megtakarítást szeretné ezzel ösztönözni.
Ha most bárki azt gondolja, hogy számára ennek semmi értelme nincs, mert még messze a nyugdíj, akkor nagyot téved.
Miért érdemes nyugdíj-megtakarítást indítani?
Érdemes megnézni, hogy mennyiből él egy átlagos nyugdíjas Magyarországon. Idén júliusban 264 ezer forint volt az átlagos nyugdíj, a mediánnyugdíj – ez az a középérték, aminél az idősek fele több, másik fele pedig kevesebb állami nyugdíjat kap – pedig 232 ezer forint volt. Eközben a nettó átlagkereset ennek nagyjából a duplája, 523 ezer forint.
Ez nem azt jelenti, hogy amikor nyugdíjba mennek az emberek, akkor az utolsó fizetésüket automatikusan lefelezik, és az lesz a nyugdíjuk. Ennél sokkal bonyolultabb a rendszer.
Leegyszerűsítve: a teljes életpályán kapott kereseteket felszorozzák mai szintre, a magasabb jövedelemrészeket csak csökkentve számítják be, végül a szolgálati idő alapján járó százalékkal megszorozzák.
Hüvelykujjszabályként, durva becslésként azt lehet mondani, hogy
az utolsó nettó kereset 65-75%-ára lehet számítani nyugdíjként.
Aki jól keres, annak ez közelebb lesz a 65%-hoz, aki rosszabbul, annak a 75%-hoz lesz közelebb. De ez nagymértékben függ a szolgálati időtől, azaz a munkában töltött évektől is.
Mindenkinek érdemes feltenni a következő kérdés: Meg lehet élni a mostani fizetés kétharmadából? Ha a válasz nem, akkor kell valamilyen alternatív megoldás az állami nyugdíj mellé idősebb korban.
Szóba jöhet itt a nyugdíj melletti munkaviszony is. De ami fiatalon könnyen járhatónak tűnik, az könnyen lehet, hogy idősebb korban, romló egészségi állapot mellett már nem igazán megvalósítható.
Emellett pedig természetesen az előtakarékosság, valamilyen nyugdíj-megtakarítás indítása is jó megoldás lehet. Persze bármilyen befektetés jó, a lényeg, hogy ott legyen a kellő tőke időskorban. Ugyanakkor a nyugdíj-előtakarékosság nagy előnye, hogy a befizetések után jár mellé állami támogatás szja-visszatérítés formájában.
Mennyi állami támogatás jár egy ilyen megtakarítás mellé?
Ez elsősorban a befizetés összegétől függ. 20%-os adójóváírásról van szó, szóval
minden befizetett 5 forint után visszakap a megtakarító még 1 forintot
a saját már befizetett személyi jövedelemadójából.
A felső határt viszont megtakarítási formánként máshol húzták meg, így az sem mindegy, milyen konkrét megtakarítási forma lett kiválasztva.
Ennyit kell december 31-éig befizetni ahhoz, hogy az idei évre is elérhető legyen a maximális támogatás.
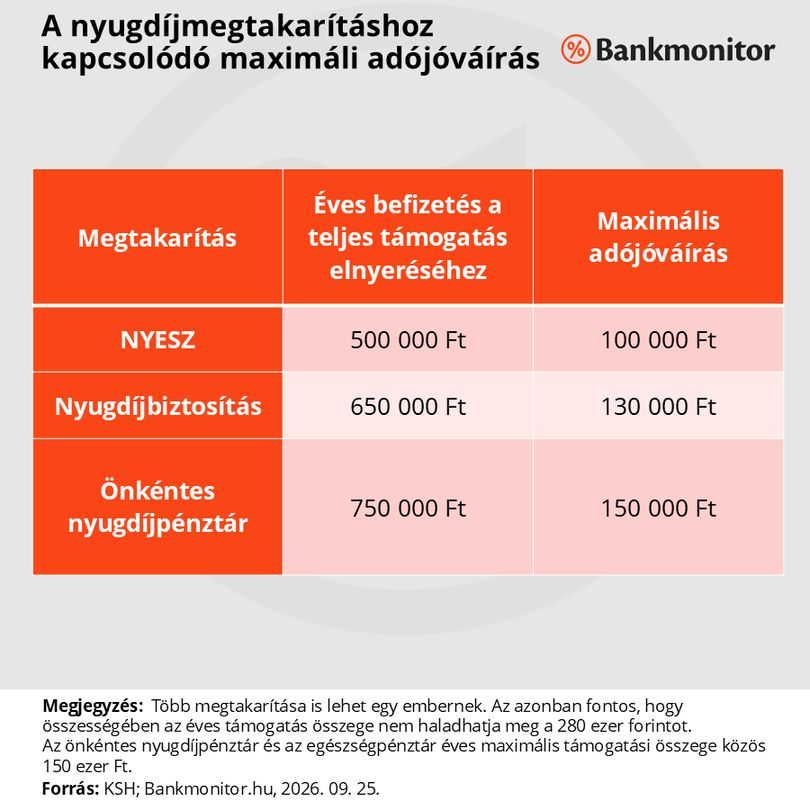
A jóváírás nem a folyószámlára érkezik, hanem a nyugdíj-megtakarítás értékét növelik. Az állam tehát nem költőpénzt ad, hanem a megtakarítást hizlalja.
Fontos, hogy több forma, megtakarítási típus használata esetén a jóváírások összeadódhatnak, de évente legfeljebb 280 000 forintig. (Az önkéntes nyugdíjpénztár és az egészség- és önsegélyező pénztár közös, 150 ezres adójóváírás-kalapból gazdálkodik.)
Mi történik, ha csak januárban indul az nyugdíj-előtakarékoskodás?
Első ránézésre semmi, januárban is elkezdhető. Csakhogy a jóváírás, állami támogatás naptári évenként jár, és
ami idén kimarad, azt nem lehet átvinni a jövő évre.
Leegyszerűsítve ezen megtakarítási formánál a januári indulás azt jelenti, hogy lemarad az ember egy állami támogatásról.
Hogy ez mennyit ér? Ezt egy egyszerű becsléssel lehet érzékeltetni. Ha az elmaradt 100 000 forintos NYESZ-jóváírás 25 évig évi 3%-os reálhozammal dolgozna, nagyjából 210 000 forint lenne belőle (100 000 × 1,0325 = 209 378 forint). Ez becslés, a tényleges hozam attól függ, mibe lesz befektetve a kérdéses összeg.
Egy decemberi halogatás tehát nem 100 ezer, hanem nagyjából 210 ezer forintodba kerülhet.
Melyiket lehet még decemberig elindítani?
Mindhármat. Az önkéntes nyugdíjpénztár és a nyugdíjbiztosítás alapvetően rendszeres befizetésekre épülő megtakarítások, de eseti befizetést is engednek. Szóval ha valaki tervez egy havi 50 ezer forintos rendszeres megtakarítást indítani, akkor idén még befizet a havi részletekben 150 ezer forintot, és még van lehetőség befizetni további 500 ezer forintot eseti befizetésként, hogy teljes mértékben ki lehessen használni például a nyugdíjbiztosítás adójóváírását.
Az önkéntes nyugdíjpénztár és a nyugdíjbiztosítás nem igényel mély pénzügyi jártasságot. Ezeknél a megtakarításoknál előre összerakott és a legtöbb esetben aktívan kezelt portfóliók közül lehet választani. Tehát nem kell a megtakarítónak napi szinten befektetési döntéseket hoznia, azt megteszik helyette az alapkezelők.
A NYESZ, vagyis a nyugdíj-előtakarékossági számla nem egy rendszeres megtakarítás. Az tulajdonképpen egy értékpapírszámla. Ez rugalmasságot ad és lehetőséget arra, hogy mindenki maga válassza meg a befektetési stratégiát, de közben ez igényli a legnagyobb szakértelmet is.
Kell hozzá személyi jövedelemadó
Azt fontos tudni, hogy mindegyik nyugdíj-megtakarításnál az állami támogatás kihasználásához szükség van személyi jövedelemadóra. A 20% támogatás ugyanis jellemzően a megtakarító saját befizetett szja-ból jön. Akinek nincs elég adója, annak nincs miből visszautalni.
Itt a nyugdíjbiztosítás tud valamit, amit a másik kettő nem:
a szerződést megkötheti egy személyi jövedelemadót fizető közeli hozzátartozó, például a házastárs.
Így az ő adójából jár a jóváírás, a megtakarítás kedvezményezettje pedig lehet egy másik személy. A NYESZ-nél és az önkéntes nyugdíjpénztárnál ez nem működik, ott csak a saját adóból kérhető vissza a pénz.
Azt is tudni kell, hogy a 20% támogatást nem decemberben kapják meg a megtakarítók. A jóváírásról a jövő évi szja-bevallásában „igénylik” a megtakarítók, és a NAV legkésőbb június folyamán utalja a megtakarítási számlára az összeget.
Minden befektetésnél van ára a halogatásnak. Ez azonban a nyugdíj-megtakarításoknál még nagyobb lehet, ugyanis az idővel felfutó kamatos kamat hatása mellett az állami támogatás összege is kisebb lehet.
Akinek már van ilyen megtakarítása, az nézze meg, mennyit kéne még befizetni idén az állami támogatás kimaxolásához.
Annak pedig mindenképpen érdemes elgondolkodnia a megtakarítás gyors megnyitásán, akinek még nincs ilyen megtakarítása, de szeretne gondoskodni az időskori megélhetéséről.